上周下楼扔垃圾,碰到住我对门的张姐蹲在花坛边叹气。一问才知道,半年前她买了份百万医疗险,最近查出来甲状腺病变要理赔,保险公司说她投保前就有甲状腺结节,属于既往症,拒赔了。
张姐委屈啊:我那结节都好几年了,一直没变化,谁想到要特意说啊…
先搞懂:保险里说的既往症,到底指啥?
很多人看健康告知的时候,只大概扫一眼,根本没琢磨明白这三个字到底啥意思。
说实话,不少人对它的误解都挺深的。有人觉得只要我以前得过病,不管治好没治好,都算既往症。也有人觉得只要我没去医院确诊过,就算不上。
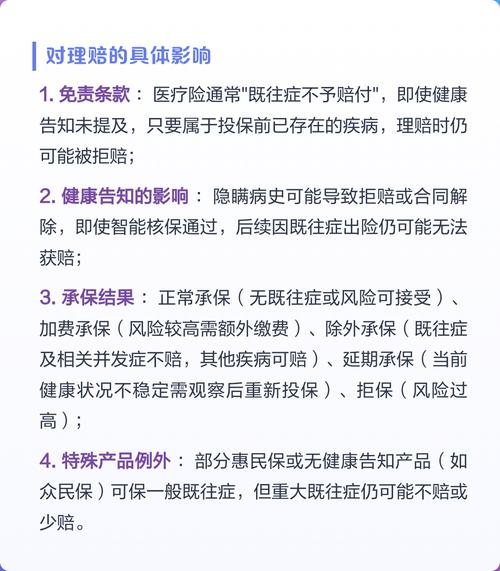
其实不同保险公司的条款描述差不离,核心就三点:第一,投保前你已经得了,这个病在你买保险之前就存在;第二,已经被医生确诊过,或者你自己已经有明显症状,正常人肯定会去看的那种;第三,你已经在吃药治疗,或者一直在调理,没断过。
举几个例子你就懂了。
比如你10岁得过急性阑尾炎,切了之后再也没犯过,啥事没有,这个就不算。这叫“既往病史”,不是保险意义上的既往症。
再比如你投保前半年体检,查出来有乳腺结节,医生说定期复查就行,不用手术,那这个结节就算。哪怕你没吃药没治疗,它也属于既往症。
还有那种,你经常头晕头疼,自己知道血压高,但是从来没去医院确诊过,也没拿过药,投保的时候没说,后来查出来脑出血理赔,保险公司也会算你既往症拒赔——因为你本该知道自己身体有问题,属于“应该知晓”的情况。
这些常见误区,真的坑了太多人
我在小区跟邻居聊保险,接触过好多朋友,在既往症这件事上踩坑,大半都是被错误信息坑了。
第一个误区:我不说,保险公司根本查不到。
真的吗?
现在你的门诊记录、住院记录、医保刷卡记录,甚至合作体检机构的报告,保险公司只要想查,一查一个准。别抱着侥幸心理。真到理赔的时候,这点事根本瞒不住。
第二个误区:只要病治好了,就不算既往症。
不对哦。得看是什么病。
比如你得了急性肺炎,治好了之后肺部完全没事,那当然不算。但如果你得的是高血压、糖尿病,你天天吃药控制,血压血糖稳定了,就算你自我感觉“治好”了,它依然算既往症——因为这个病根本没断根,一直存在。
第三个误区:只要健康告知没问,就不用提。
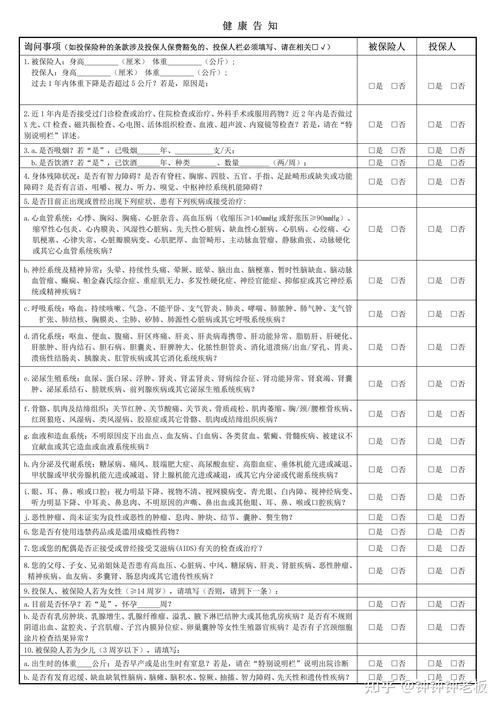
大陆的保险实行的是询问告知原则,简单说就是“问什么答什么,没问的不用答”,但这不代表你可以故意隐瞒已经存在的明显问题哦。具体的规则,还是要以你拿到的保险条款为准。
不过话说回来,也不是所有既往症都会直接拒保对吧?我见过不少朋友,有甲状腺结节,分级比较好,照样正常买到了保险。还有的子宫肌瘤,做了手术病理良性,养半年之后复查没问题,也能正常承保。
查出有既往症,该怎么正确应对?
首先,千万不要为了能买保险,故意隐瞒病史。真的,一时蒙混过关,理赔的时候全都会翻出来,吃亏的还是你自己。
其次,不同情况不同处理。
如果是一些小的结节、息肉、囊肿,只要符合告知要求,按实际情况说就好。保险公司大多会给出正常承保、除外承保或者加费承保的结论。很多人一听除外承保就觉得不行,其实除外只是说这个既往症相关的责任不赔,其他问题还是会正常赔的,总比裸奔没保障强,对吧?
如果你的既往症比较严重,也不用直接放弃,不同保险公司的核保尺度不一样,多了解几家就好,总会有适合的方案。
还有特别重要的一点:不管你能不能买商业保险,国家的医保一定要交。医保不会因为你有既往症就拒保,也不会因为你已经生病就拒赔,这是最基础的保障,一定要有。
哦对了,最后再跟大家说清楚:本文只是做基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或者理赔承诺。所有健康告知、核保、理赔的规则,最终都要以保险合同原文和保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|满满