聊聊续保条件:你买的保险,明年还能续吗?
2026-09-12 03:36:57
前阵子在小区菜市场碰到楼下的张姐,拎着一兜菜拉着我吐槽,说去年图便宜买了一份百万医疗险,今年体检查出肺结节,想续保的时候被保险公司拒了,现在年纪大了,好多产品都买不了,站那唉声叹气半天。真的挺无奈的。其实本质问题,就是没搞懂续保条件。先搞懂:续保条件到底说的是什么
简单说,就是你买的这份保险到期之后,要接着买,保险公司按照什么规则给你续。对吧?我们买的很多保险,比如医疗险、意外险、一年期的重疾险,都是交一年保一年的,明年要不要接着卖你,规则就写在续保条件里。你可别小看这几行字,这才是真的决定了你这份保险能不能一直帮你兜着风险。不同产品的续保约定千差万别,所有规则都要以你手里的正式保险合同为准。
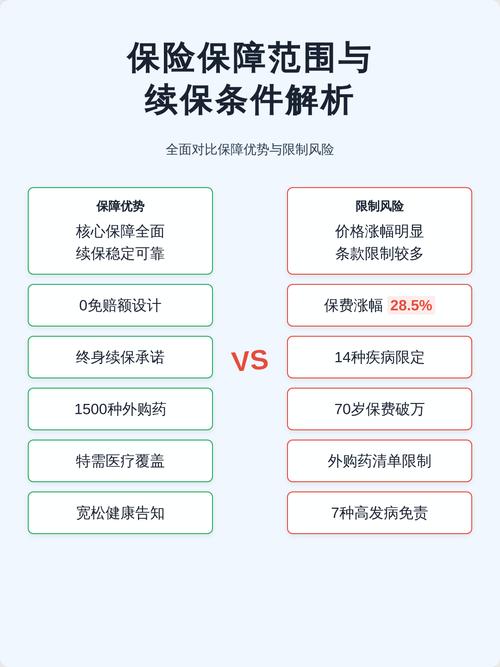 保险常见续保条件分类对比表
给大家说几个最常见的情况,方便理解:第一种就是不保证续保的,也就是保险公司每年都可以重新审核你的健康状况,要是你这一年身体出了新问题,或者理赔过,保险公司可以直接拒保,不让你续了。而且哪怕你身体没问题,要是产品停售了,也不能再续了。第二种是保证续保固定年限的,比如保证续保6年、20年,这种就是在约定的保证续保期间里,不管你身体出了什么问题,理赔过多少次,哪怕产品停售了,都可以一直续,不会拒绝你。第三种就是保证续保终身的,顾名思义,只要你想续,就可以按照合同约定一直续到终身,保证期间不会因为健康异常或者理赔拒保。
那些踩过续保坑的人,都忽略了什么
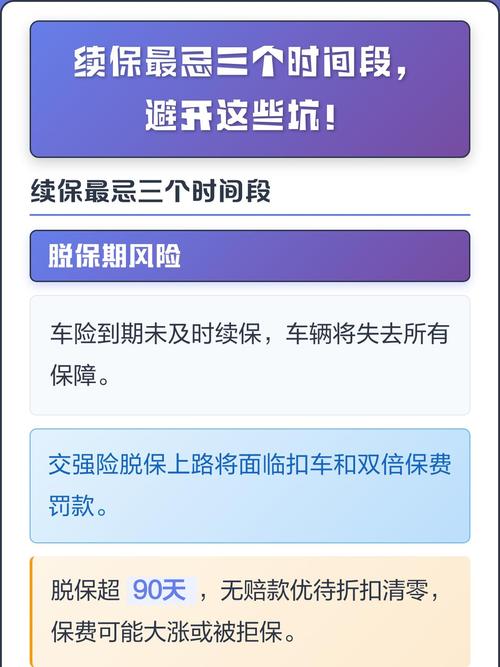 那些踩过续保坑的人,都忽略了什么
说实话,我见过太多因为忽略续保条件踩坑的例子,问题大多出在这几个地方。第一个,就是把”可续保”当成”保证续保”。很多产品宣传页上写着”可续保至100岁”,很多人扫一眼就以为是保证能续到100岁,结果翻回条款仔细看,人家明明白白写着”保险公司保留调整费率和核保拒保的权利”,说白了,就是现在说可以让你续,到时候不让你续你也没处说理。这差着真的是十万八千里。第二个误区,就是以为附加在长期主险上的医疗险,一定能跟着主险一直续。不少人买长期重疾险或者寿险的时候,顺手附加了一份百万医疗险,觉得反正主险保一辈子,附加的肯定也能一直买,结果呢?绝大多数附加医疗险都是单独约定续保规则的,要是产品停售,保险公司就不让你续了,哪怕主险还在有效也没用。之前还听过一位朋友的经历,他的附加医疗险被保险公司统一停售,之后也没有给出免核保转投其他产品的政策,直接就断了保障,那时候他已经得过慢性病,再也买不了其他医疗险了,你说闹心不闹心?第三个误区,就是觉得反正已经买过了,续保的时候不用再管健康的事。不对哦,如果你的产品不是保证续保的,每年续保的时候,要是身体有了新的异常,保险公司是会重新核保的,不符合要求就不给续。不过话说回来,就算是保证续保的产品,也不是说你投保的时候可以乱填健康告知,要是投保的时候就没有如实告知,后续保险公司查到还是可以按照合同约定处理的,这个规则别搞混。
看续保条件,记住这几个关键点就够
其实不用把续保条件想的太复杂,看合同的时候抓住这几点就够了,不会看花眼。第一点,合同里有没有明确写”保证续保”。只要合同正文里没有明确写这四个字,那就是不保证续保,别被宣传页的话术忽悠。第二点,保证续保的期间是多久。是6年,还是20年,还是终身,不同的期限差别很大,白纸黑字写在合同里的才作数。第三点,产品停售了怎么处理。有的不保证续保的产品,会约定如果产品停售,可以免健康告知续保保险公司的其他同类产品,这个比停售就直接不让续的要人性化一些;而保证续保的产品,哪怕整个产品停售了,也还是可以继续按照原合同续保的,这点大家可以多留意。第四点,续保要不要重新核保。保证续保的产品,在保证期间内续保是不需要重新核保的,不会因为你这几年身体出问题或者理赔过就拒保,不保证续保的产品,每次续保都要重新核保,这个是最核心的区别。
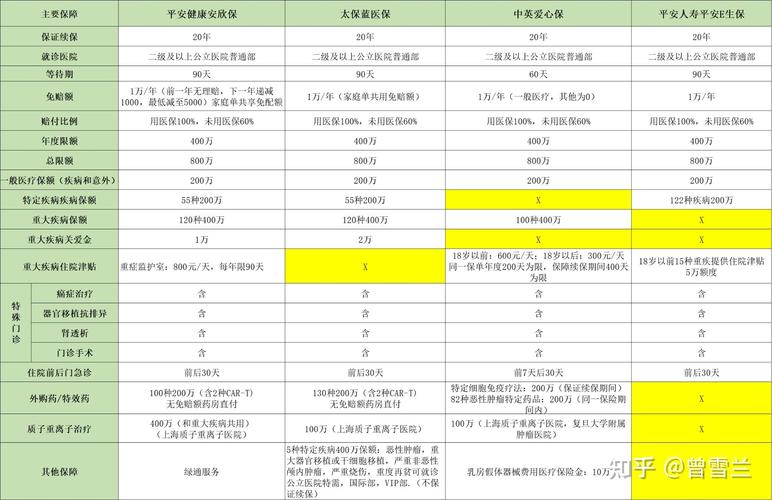 医疗险续保条件核保要求对比图
其实也不用太焦虑,不管是什么类型的产品,只要你提前搞懂规则,清楚它的保障边界就可以。比如你就是想先买一份短期的做过渡,那也完全没问题,只要你知道它存在停售或者不能续保的风险,提前做好心理准备就行。
买任何保险,都别只看封面的宣传广告语,一定要抽十来分钟翻一翻合同里的续保条款,那短短几行字,比什么漂亮的宣传都靠谱。要是自己看不太懂,多问问懂的人,别嫌麻烦,真等到续保被卡的时候再后悔,就已经晚了。
—
合规声明:本文仅做保险基础知识科普,所有规则均以投保人所持保险合同及保险公司官方说明为准,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊聊续保条件:你买的保险,明年还能续吗?
文章链接:https://xinminbao.com/a/25.html