扒开保险赔付比例:别光看数字就交钱
2026-09-12 03:10:50
买保险的时候,不少人盯着保额看,翻两页条款就签字。很少有人停下来,仔细抠一抠赔付比例这几个字。说实话,踩坑的大半都是栽在这里。
说白了,赔付比例就是保险公司赔钱的“折算系数”
简单说,就是一笔符合理赔条件的钱,保险公司按照约定的比例赔给你。
你花了1万,全符合报销条件,约定赔付80%,那就是赔你8000,剩下2000自己出。
就这么简单?
对,核心就是这个逻辑,但放到不同险种里,玩出的花样可多了去了。
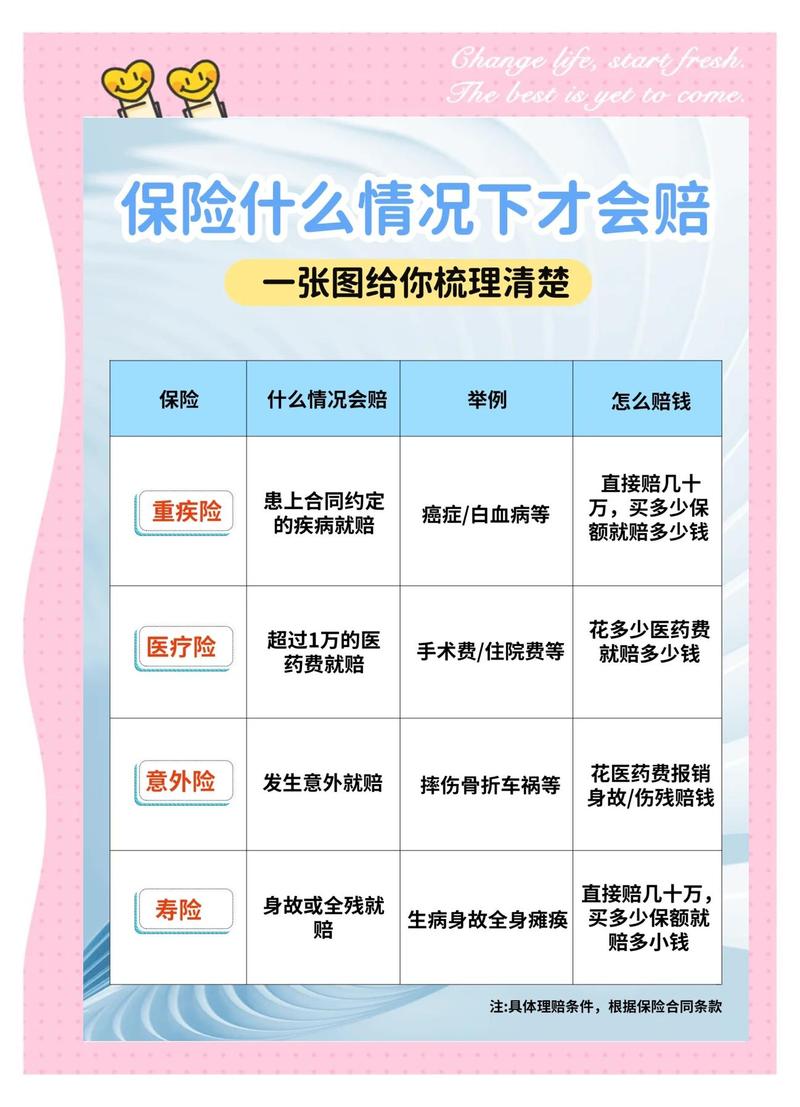 商业医疗险赔付比例计算示例表
不同险种,赔付比例的规则完全不一样
1. 医疗险的赔付比例
最常见的就是区分「经过社保报销」和「未经过社保报销」。绝大多数医疗险,有社保先报过社保的,赔付比例能到80%-100%,没经过社保直接报的,比例直接砍到50%-60%。
还有一些细分规则,比如社保外用药单独算赔付比例,有的住院津贴也会有免赔天数对应的折算比例,门道不少。
2. 意外险的赔付比例
意外险分两块,意外医疗是报销型,和医疗险的规则差不多。重点是伤残赔付,这一块是按国家统一的等级给比例的,1级伤残(最重)赔100%保额,每降一级少赔10%,10级伤残(最轻)只赔10%。
很多人搞不清这个,出了险以为能全赔,结果拿到钱才发现不对。
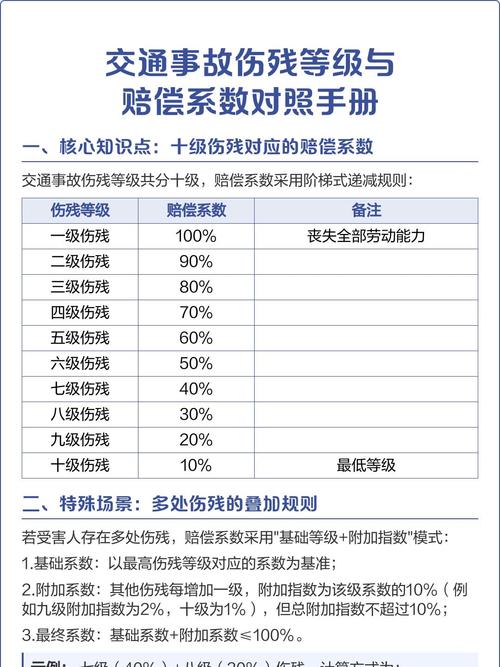 人身保险伤残等级赔付比例对照表
3. 重疾险的赔付比例
现在很多重疾险会加额外赔付,比如投保前几年得重疾,多赔30%-60%,还有行业通用的分档:中症一般赔60%左右保额,轻症赔30%左右保额,这些本质都是赔付比例。
重疾险是给付型,说白了就是按对应比例给你赔钱,不是说买了50万保额就一定拿50万,要看你确诊的病对应哪种赔付比例。
还有寿险、财产险里也会有赔付比例的约定,比如年龄错报、财产不足额投保的时候,都会按比例赔付,不是全额给付。
这几个误区,大部分人都绕进去过
 这几个误区,大部分人都绕进去过
误区一:赔付比例越高,一定越好
说实话,真不是。举个例子,A款医疗险写着100%赔付,但是只报社保范围内的费用,免赔额1万。B款只报80%,但是能报社保外的自费药,免赔额5000。真要是生大病花了几十万自费药,哪个赔得多?不用我说吧。
赔付比例得看适用范围,脱离范围谈比例都是瞎扯。
误区二:忽略高赔付比例的触发条件
最常见的就是,明明买的是有社保版的医疗险,你偏偏不去报社保,直接找保险公司报,那直接给你按低比例算,你找谁说理去?
还有一些特殊情况,比如去了非合同约定的定点医院,有的产品也会降低赔付比例,这些前提都清清楚楚写在条款里,别偷懒不看。
误区三:把比例赔付当成全额赔付
比如有的人买了寿险,以为只要身故就全赔,其实要是出险的时候被发现年龄错报,实际年龄比申报的大,保费交少了,也会按实际保费和应缴保费的比例赔付,不是全额给的,这个很多人不知道。
不过话说回来,赔付比例本身只是一个合同约定的数字,没有对错,只有你清不清楚的区别。
最后给大家划几个必须记牢的提醒:
1. 任何保险的赔付比例规则,都以你本人签字的保险合同和保险公司官方说明为准,不同产品规则差异很大,本文仅科普通用概念。
2. 本文仅做保险知识科普,不构成任何投保建议,不推荐、不评价任何保险产品和保险公司。
3. 具体理赔能拿到多少钱,需要结合你的实际情况由保险公司核定,本文不做任何理赔结果承诺。
买保险别偷懒,翻两页条款,把赔付比例那几行字看明白,比听别人说一万句都有用。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
扒开保险赔付比例:别光看数字就交钱
文章链接:https://xinminbao.com/a/24.html