理赔清单不是让你瞎凑一堆纸
很多人听到「清单」两个字,就觉得是让你把所有跟病有关的东西都装进去,多多益善。
真不是。
理赔清单本质上,就是保险公司要核对「这件事是不是符合理赔条件」的证据清单。你得给人家拿得出能说清楚「什么时候、在哪、出了什么事、花了多少钱」的东西,不是凑数量。就拿张姐来说,她摔骨折这事,核心要的就是几个:能证明是意外摔的,能证明花了多少钱,能证明确实是她本人治的。别的乱七八糟的,真没必要给人添乱。
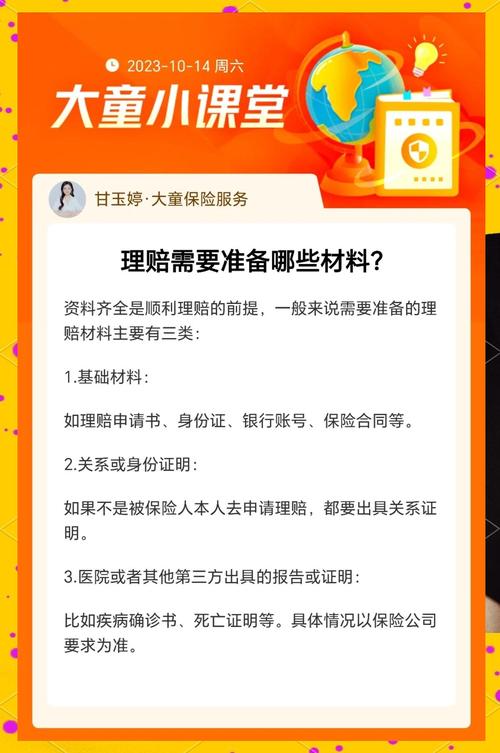
不同理赔场景,理赔清单要的东西完全不一样
我接触过不少朋友,拿重疾理赔的材料去报医疗险,材料不对口,当然要来回补。我给你们掰碎了说,常见的几类理赔,大概要什么——
意外医疗/医疗险理赔,核心就是「花钱的凭证」和「就医的证明」。一般要病历本、诊断证明、医院开的正式发票、费用明细清单,要是已经走了社保或者其他保险报销过,还要给报销分割单。如果是意外导致的,还要额外给意外事故证明,比如摔了就是小区物业开个证明,交通事故就是交警的责任认定书。
重疾险理赔,核心是「达到理赔条件的诊断证明」,一般要病理报告、影像学检查报告这些能确诊的材料,比医疗险要的材料更偏诊断,不是偏花钱。
寿险理赔,核心是「身故/全残的证明」,身故要死亡证明、销户证明,要是身故原因涉及意外,同样要事故证明。
哦对了,不管什么理赔,理赔申请书、被保人/受益人的身份证和银行卡复印件,这几样是必带的,别漏。不过话说回来,每家保险公司要求可能会有点不一样,拿到清单之后对着勾,别自己瞎猜。
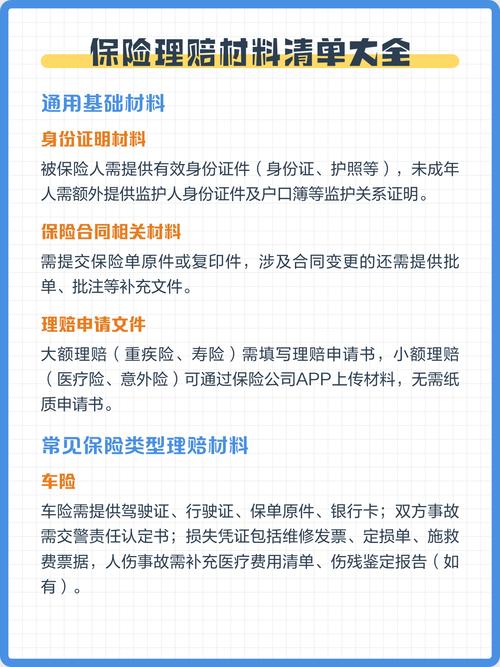
整理理赔清单最容易踩的几个坑
我帮不下十个人整理过理赔材料,踩的坑真的大同小异,说出来你们避一避。
第一个坑:不留复印件,所有原件一股脑寄出去。很多人觉得,保险公司要原件我就都给呗,反正我没用了。可万一你还要拿这份材料去报另一份保险呢?万一后续有什么需要核对的呢?我之前遇到一个大姐,一开始把发票原件都给了商业保险公司,后来忘了自己还有单位的补充医疗可以报,缺了原件补了好久才办好,折腾得直掉眼泪。正确的做法是,所有材料你都复印一份留底,寄之前核对一遍原件复印件,再寄出去。
第二个坑:材料写错自己改,不找医院盖章。不少人拿到病历,发现名字写错了一个字,或者病情写错了,掏出笔就自己改了。这改完直接就是无效材料,保险公司不可能认的。真错了,去找医院的相关科室,让医生改完盖章,这才作数。
第三个坑:拖到材料丢了才想起交。其实大部分保险都不会说你晚交几天就拒赔,但是拖得越久,材料越容易丢,记忆也越模糊,找起来越麻烦。拿到理赔清单之后,趁着还记得,赶紧整理交上去,别拖。
还有个不起眼的小坑,就是很多人把医院的门诊小票攒着,粘在本子上,粘得太死,发票上的金额和公章都挡住了,这也得重新打,很麻烦。对吧?
其实整理理赔清单没那么复杂,你拿到保险公司给的官方清单,拿个笔勾一个找一个,找出来分类放好,别东塞西塞,就错不了。要是真找不到某样材料,直接打保险公司官方电话问,人家会告诉你怎么补,比你自己坐在家里瞎猜强一百倍。
所有要求都要以保险公司给到你的官方清单和你手里的保险合同为准,我这里说的只是通用的常见情况,每个人的情况不一样,别直接照搬。
温馨提示:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、理赔承诺,具体理赔要求、材料标准请以保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知