拿到一份新保单。你是不是翻两页,就直接塞进抽屉积灰?
术语太密,字号太小,读十分钟头大半小时。反正钱都交了,出了事保险公司会按合同来,对吧?
保单模板是什么?不是没用的废纸
说白了,保单模板就是保险公司出保单时,用的标准化合同框架。
监管对保险合同的基本结构、核心要素有明确要求,模板就是把这些要求固定下来,不会乱改。你拿到手的每一份保单,都是在模板框架里,填上你的个人信息、具体保障内容后印出来的。
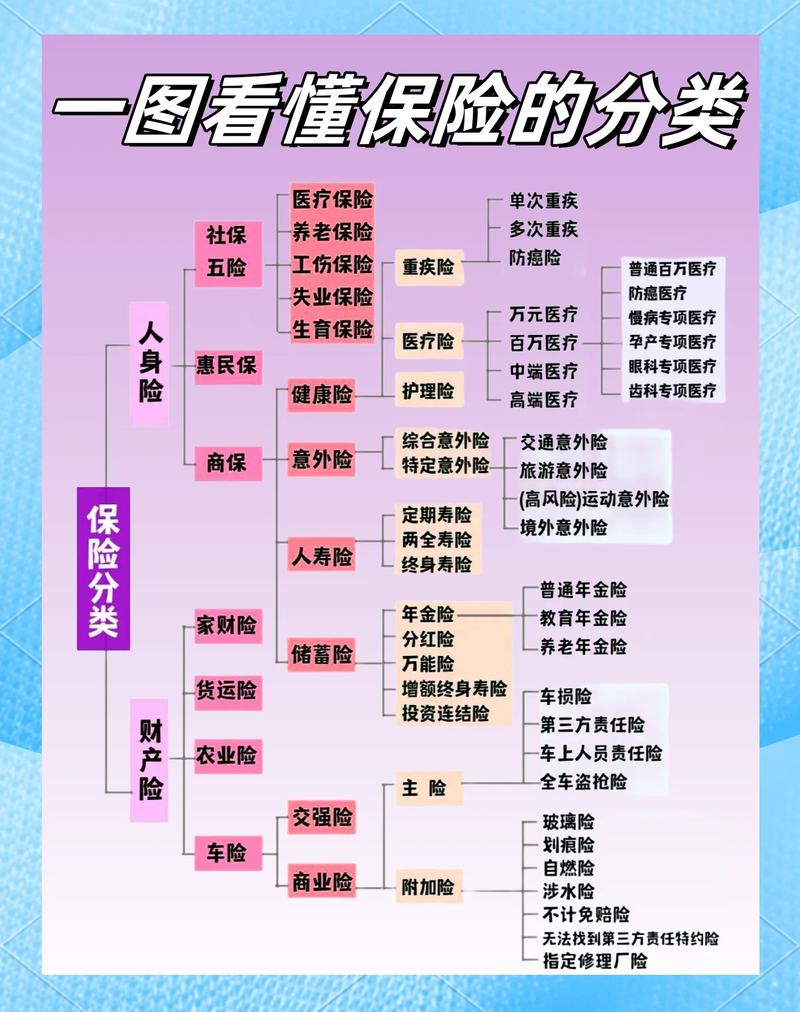
一般来说,常规保单模板的核心结构,逃不开这四块:
- 基本信息区:投保人、被保险人、受益人的个人信息,保单编号、生效日期、缴费期限、每期保费,都写在这。这块错一个字,后续理赔都可能添麻烦。
- 保障责任区:整张保单的核心。保什么、赔多少、怎么赔,模板里会预留位置填具体内容,这是你花钱买的东西,一定要核对。
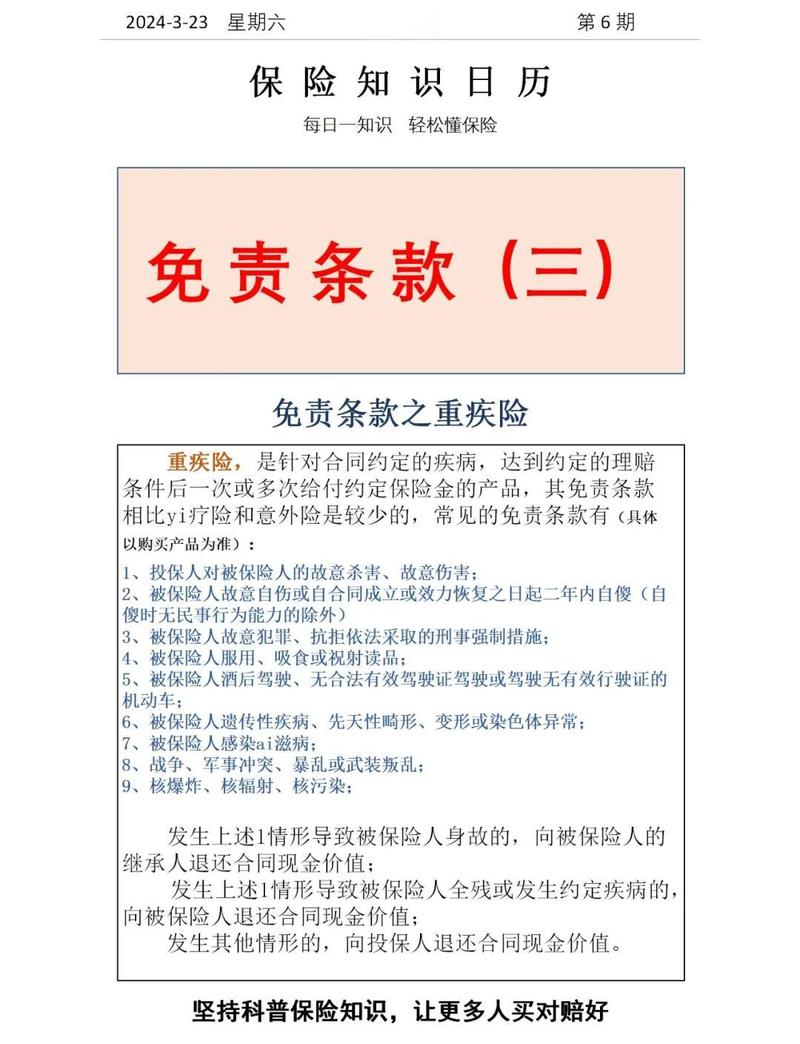
- 免责条款区:明确写了什么情况保险公司不赔。这部分是监管要求必须明确列出来的,别嫌字小不看。
- 其他约定区:退保规则、变更信息的流程、理赔申请的要求,都会写在这里。
普通人看保单模板,只需要盯这几个地方
不用把几十页的保单全看完,太费时间。抓核心就够。
第一,核对基本信息。姓名、身份证号有没有错?受益人填的是指定还是法定?有没有错填了你不需要的附加责任?对不上的赶紧找保险公司改,别等出事再折腾。
第二,核对保障责任。你当初选的保额对不对?保障期限和你沟通的一致吗?比如你选的是保到70岁,模板里写的是不是保到70岁?别看错了。
第三,过一遍免责条款。有没有你在意的情况在免责里?比如你经常从事户外高危运动,要看清楚相关情况有没有被列入免责。不过话说回来,正规模板里的免责都是符合监管要求的,不会乱加不合理内容,只是得心里有数。
第四,核对健康告知内容。模板最后一般都会附上你填写的健康告知,看看有没有业务员为了过核保,帮你隐瞒了健康情况,要是有,赶紧做补充告知,不然真出事可能赔不了。
关于保单模板的几个常见误解
不少人对保单模板有误会,这里掰扯清楚。
1. 所有保单模板都一样,所以保单都一样?
不对。模板是框架,填进去的内容完全不一样。同样是重疾险模板,有人保额30万,有人保额50万,有人保终身,有人保到70岁,差异大了去了。框架统一不代表内容统一。
2. 模板里的小字都是保险公司故意挖的坑?
其实不是。监管要求所有免责都必须明确列明在合同里,为了压缩版面才用小字,本质是提前说清楚规则,避免后续纠纷。真有不写在明面上的坑,监管也不会允许通过。
3. 电子保单模板和纸质不一样,是假保单?
不对。现在监管认可电子保单的法律效力,电子模板和纸质模板内容完全一致,只是载体不同,不用担心。
最后要提醒的几件事
看完模板发现内容不对,一定要在犹豫期内找保险公司修改或者退保,犹豫期内退保一般只收很少的工本费,损失很小。
拿到保单不管多忙,抽10分钟过一遍核心内容,比等出事了再翻合同强太多。
合规提醒:
本文仅做保险知识科普,不推荐任何保险产品,不评价任何保险公司或产品优劣。所有关于保单的内容,均以你手中的正式保险合同、以及保险公司官方说明为准。本文不构成任何投保建议、核保结论或理赔承诺。如有疑问,请咨询保险公司官方客服。
作者|dananjin
排版|dananjin
审核|安然