现金价值到底是什么?
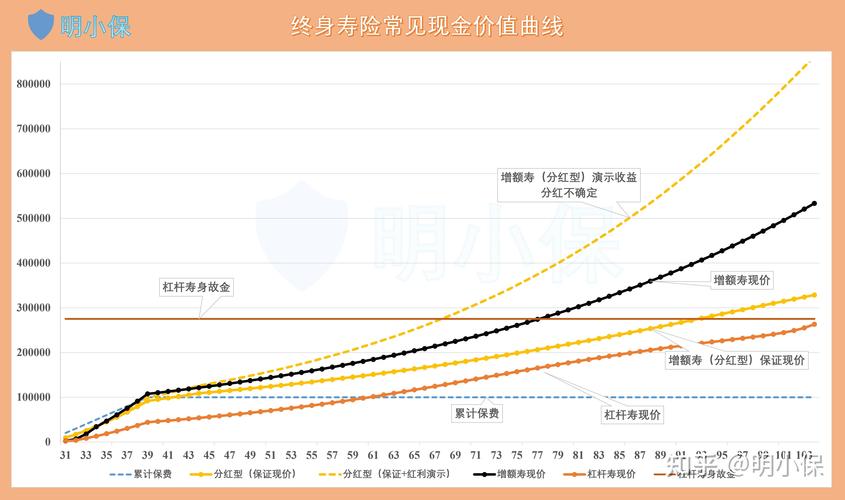
一句话说透:你买长期保险,退保时能拿回来的钱,就是当期的现金价值。
说白了,就像你办了一张长期健身卡,用了大半年想退,商家肯定不会把剩下没用到的钱全额退给你——人家要扣之前给销售的提成、办卡的运营成本,剩下的才退给你。
长期保险的逻辑差不多,你每年交保费,保险公司要扣除销售佣金、运营成本、当年的保障成本,剩下的钱会积累起来,这部分就是你的现金价值,会随着保单年度慢慢涨。
哪些保险会有现金价值?
一般来说,保1年的短期险,比如一年期医疗险、一年期意外险,基本没有现金价值,退保也没多少钱可退。
保几十年、保终身的长期险,比如终身重疾险、终身寿险、长期意外险、年金险,都会有现金价值。
为什么头几年现金价值这么低?
因为保险公司的大部分成本都放在前几年扣了,所以刚买完前几年退保,现金价值远低于你交的总保费,亏是必然的。越往后交,现金价值慢慢涨,交满一定年限后,很多产品的现金价值会慢慢超过你交的总保费。
现金价值不止退保能用,还有这几个用处
除了退保拿钱,现金价值还有几个常用功能,很多人都不知道:
- 保单贷款:只要保单有现金价值,符合保险公司要求,你可以贷出现金价值的一定比例(一般是70%-80%)出来用,不用退保,保单保障继续有效,适合临时周转用钱。
- 减额交清:如果你不想继续交保费了,又不想直接退保失去保障,可以申请把当前的现金价值折算成一次性交清的保费,保额会相应降低,保单依然有效。这个功能很多人不知道,关键时刻能用得上。
- 理赔依据:很多终身寿险、储蓄类保险,身故理赔的时候,会按照「保额和现金价值取较大者」赔付,这时候现金价值就是理赔的计算依据了。
- 减保取现:部分支持减保的产品,你可以提取部分现金价值出来用,剩下的现金价值继续留在保单里,保障也不受影响,这个一般在储蓄类保险里用得比较多。
常见的几个误解,一定要记清
- 误解一:我交了多少保费,退保就该退多少。
说实话,这个是最多人搞错的。前面说了,保险公司前期已经扣了各项成本,头几年现金价值本来就低,不可能全额退你交的保费,真要提前退保,就得接受这个损失,别觉得是保险公司坑你,规则都是写在合同里的。 - 误解二:所有保险的现金价值都会超过总保费。
不一定。纯保障类的重疾险,很多产品现金价值增长很慢,有的一辈子都没超过总保费,具体要看产品的规则,一切以合同里的现金价值表为准。 - 误解三:现金价值是我的钱,随时能全额取出来用。
不对。只有退保才能把全部现金价值拿出来,其他不管是贷款还是减保,都是部分提取,贷款还需要付利息,这个要搞清楚。
合规提醒
1. 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。
2. 每款保险的现金价值计算规则、增长情况都以正式保险合同和保险公司官方说明为准,本文只是通用知识讲解,不对应具体产品。
3. 本文不构成任何投保建议、退保建议或理财建议,任何决策请结合自身实际情况,或咨询保险公司官方渠道。
买长期保险之前,抽两分钟翻一下合同里的现金价值表,心里有数,真要用到的时候也不会慌。对吧?
作者|dananjin
排版|dananjin
审核|柚子