前几天楼下遛弯碰到张姐,抓着我问半天。脸都急红了。说去年买的长期重疾险,换了工资卡没来得及告诉保险公司,这月该扣费的时候没扣成,等她整理旧银行卡想起来这件事,已经过了扣费日整整6天了。吓得她连夜翻合同,就怕保单直接作废,之前交了三年的钱打了水漂,保障也没了。说实话,我太懂这种慌了。谁还没个忘事的时候啊。信用卡还款日都能忘,何况是一年才交一次的保费?对吧?
这种时候,很多人不知道,保险里早就给你留了后路——就是咱们今天要说的宽限期。
什么是保险宽限期?其实就是给忘事鬼的缓冲期
简单说,你买了长期保险,和保险公司约定了每年哪一天交保费,万一你那天没交上钱,保险公司不会直接把你的保单废掉,会给你留一段缓冲时间,这段时间就是宽限期。
目前市面上绝大多数长期保险的宽限期都是60天,只要你在这60天里把保费交上,保单一点影响都没有,该怎么保还是怎么保。哪怕你真的在宽限期里出险了,保险公司也照样赔,只会从理赔金里扣除你欠交的当期保费而已。
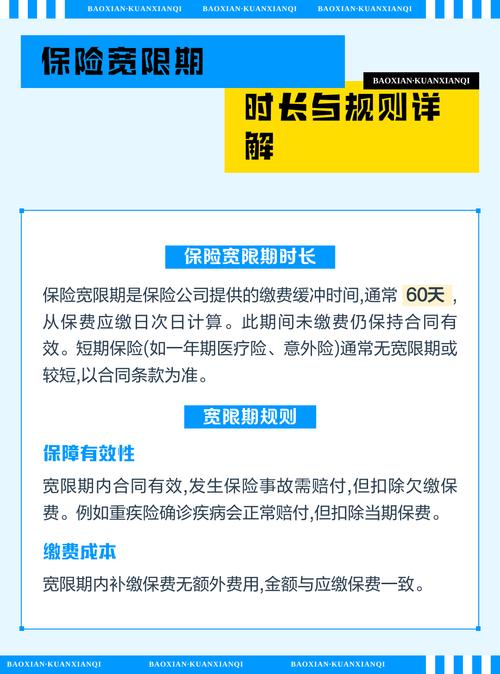
为什么会有这个规则?其实挺人性化的。大家买长期保险一交就是二三十年,谁能保证几十年里一次都不记错日子、一次都不换银行卡?保险公司也不想随便终止客户的保障,毕竟大家都是真心想买保障的,没人会故意不交钱。给你留两个月时间,够你想起这事、够你周转保费,怎么都够了。
这里要提一句,一年期的短险比如意外险、医疗险,一般是没有宽限期的,一年一交,到期没交保障就结束了,宽限期主要是针对长期险设置的。还有,具体宽限了多久,一切都要以你自己手里的保险合同写的内容为准,不要一概而论。
这些关于宽限期的误区,好多人都踩过坑
我碰见过不少人,对宽限期一知半解,最后吃了亏。今天把最常见的几个误区列出来,大家对照看看。
第一个误区:反正有宽限期,我故意拖到最后一天交保费就行。说实话,宽限期是给你忘事的时候救急的,不是让你故意拖保费的。你卡着最后一天交,万一那天刚好周末、银行系统维护转不了账,或者你又忘了,直接就过了宽限期,保单停效,得不偿失。早晚都得交,没必要冒这个风险。
第二个误区:过了缴费日没交钱,宽限期里出事不赔。这是错的最离谱的一个。刚才说了,宽限期内保单的效力是完全正常的,只要出险时间在宽限期里,符合理赔条件就会赔,只是扣掉欠的保费而已,不会拒赔。
第三个误区:宽限期过了,保单直接作废。不对不对,过了宽限期没交钱,保单是中止,不是终止。中止就是暂时失效,这时候出事不赔,但你还有两年的时间可以申请复效,补上保费之后,符合条件就能恢复保障。只有过了两年你都没申请复效,保单才会彻底终止,退你现金价值。
这里给大家划个重点:宽限期内→保单有效;过了宽限期→保单中止,两年内可复效;超过两年不复效→保单彻底终止。
第四个误区:宽限期不交保费会影响征信。完全不会,放心吧。保费逾期和信用卡贷款逾期不是一回事,不会上征信的,不用瞎担心。
还有人问,宽限期里我想退保,是不是不用扣当期保费?想多啦,该交还是得交,退保退的是现金价值,该怎么算还是怎么算,没有便宜可占哦。
关于宽限期,日常要注意这些小事
首先,别因为有宽限期就大意。知道有这个缓冲托底就不用慌,但别不当回事,每年快到缴费日的时候多留意一下提醒,换了手机号、银行卡,第一时间联系保险公司更新信息。很多人忘交保费都是因为换了卡,旧卡停了扣不了钱,保险公司的提醒短信又被当成垃圾短信拦截了,稀里糊涂就过了宽限期,太亏了。
其次,万一真过了宽限期,别直接扔了保单不管。刚才说了还有两年的复效期,赶紧联系保险公司申请复效就行。不过要提醒大家,复效一般需要重新做健康告知,要是身体条件变了,有可能没法复效,所以还是尽量别拖到过宽限期。
最后,记清楚,宽限期是从缴费到期日第二天开始算的,不是从你收到提醒那天开始算的,别搞错时间点耽误事。
不过话说回来,现在保险公司的提醒服务都做的挺全的,提前半个月、一周、当天都会发通知,只要你别把所有保险短信都拉黑,一般都不会出问题。真忘了也别像张姐那样急得上火,先翻合同看看过了多少天,只要在60天宽限期里,交上钱就没事。张姐后来赶紧转了保费,啥事没有,纯纯虚惊一场。
本文仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体宽限期规则、保单效力均以保险合同约定和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北