什么是保险犹豫期?说白了就是「冷静反悔期」
你签了投保合同、付了保费,保险公司把合同给到你之后,会给你一段固定的时间,让你再仔细捋一遍条款,要是觉得不合适,不想买了,可以直接退保,这个时间段就是犹豫期。
说白了就是监管要求给消费者留的试错后路,怕你脑子一热买错,给你几天时间反悔。
就这么简单。
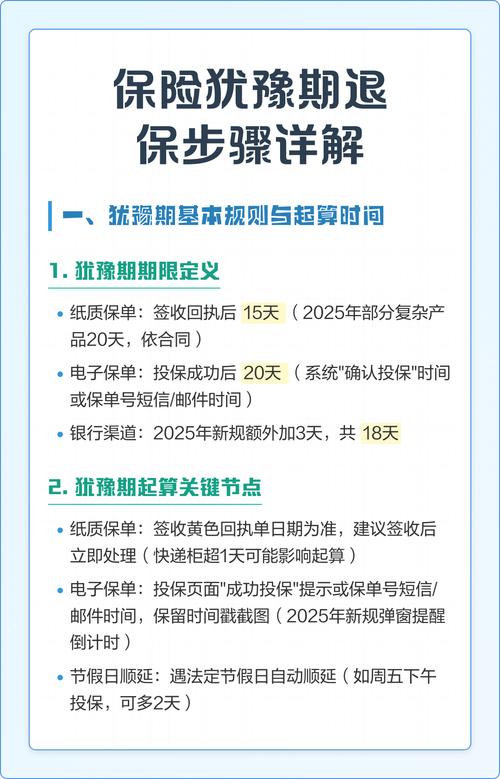
关于犹豫期,几个核心规则要记牢
1. 时长不是固定的,但有最低要求
根据监管规定,长期人身保险的犹豫期最少不能少于10天。如果是在银行渠道购买的保险,犹豫期最少是15天。具体你的保单犹豫期是多久,一定要翻自己的合同确认,别想当然。
2. 起算时间90%的人都算错
犹豫期不是从你签投保书那天算,也不是从你付保费那天算。它是从你实际收到保险合同,并且签了收回执的那天开始计算。
电子保单也是一样,你点击确认签收电子合同的那天,就是起算日。好多人就是稀里糊涂放着不管,等反应过来想退,已经超期了,平白亏了一大笔。
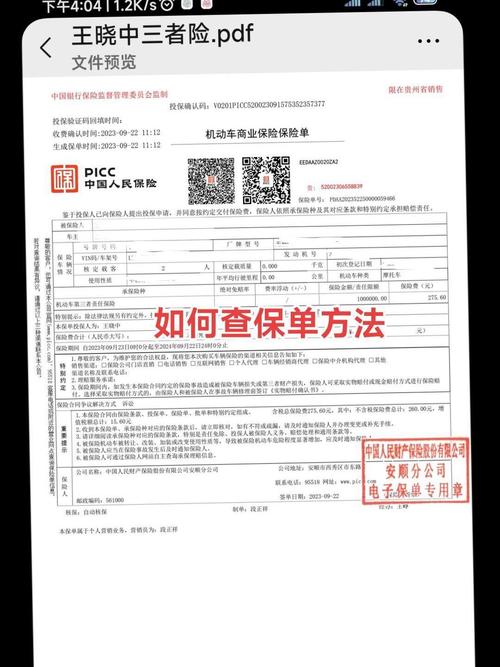
3. 犹豫期退保,能退多少钱?
正常情况下,犹豫期退保是全额退还你交的保费。最多会扣不超过10块钱的工本手续费,很少有其他扣费。
不过要注意,不是所有保险都有犹豫期。一般只有长期人身险,比如重疾险、寿险、长期医疗险这类,才会自带犹豫期。像一年期的意外险、旅游险、短期医疗险,大部分都没有犹豫期,买了生效之后再退,就只能退现金价值,亏很多是大概率的事。
这些常见的犹豫期误区,千万别踩
第一个误区:犹豫期退保会影响以后买保险,留下坏记录?
说实话,完全不会。犹豫期退保是法律赋予你的合法权利,既不是骗保,也不是你身体有什么问题,只是单纯觉得产品不合适而已。保险公司只会正常处理退保,不会把这个记录放进你的投保档案影响后续投保,放心。
第二个误区:我没签字、没看合同,犹豫期就不会开始算?
不对哦。现在很多电子保单,你线上投保的时候点击「已阅读并同意」「确认签收」,那就已经算你签收了,犹豫期直接开始算。哪怕你真的没仔细看,只要你点了确认,那就算数。所以买完一定要第一时间翻一遍核心条款,别扔那不管,等过了犹豫期才后悔。
第三个误区:过了犹豫期,就只能认亏,不可能全额退了?
也不全是。过了犹豫期正常退保,确实只能退现金价值,投保前几年现金价值很低,亏很多是肯定的。但如果是遇到了明确的销售误导,比如销售人员说错了产品责任、隐瞒了关键信息,你有完整的证据(聊天记录、录音都可以),那可以向保险公司或者监管部门投诉,申请全额退保,这种情况是有机会拿到全款的。不过话说回来,没证据的话就很难,所以买之前一定要自己看清楚,别全听别人说。
最后再说几句
所有关于犹豫期的约定,最终都要以你手里的保险合同原文,还有保险公司官方的说明为准,不同产品的规则可能会有细微差别。
本内容仅做保险知识科普,不推荐任何保险产品,不构成任何投保或退保建议,也不对任何处理结果做承诺。如果你拿不准自己保单的犹豫期规则,直接打保险公司官方客服电话咨询,得到的结果最准确。
作者|dananjin
排版|dananjin
审核|见微