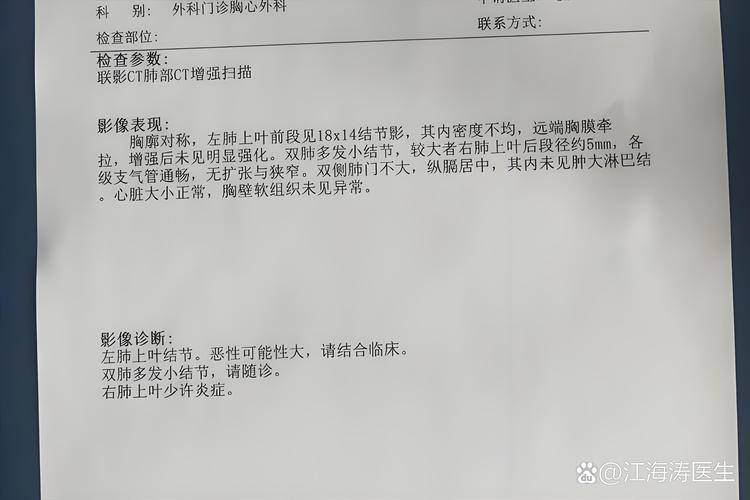
前几天楼下取快递碰到张姐,蹲那儿抹眼泪。说去年查出来肺结节,做手术花了小八万,之前买的医疗险,保险公司说不赔,还要解除合同。为啥?她买的时候没说自己好几年前体检就查出肺小结节,当时医生说不用治,定期复查就行,她觉得这不叫病啊…唉,又是一个踩了健康告知坑的。
误区一:没去医院确诊过,身体小毛病不用讲
很多人都这么想对吧?我平时就是有点血压高,没确诊过啊,就是偶尔头晕自己量了下,还用说?或者就是体检出个囊肿结节,医生都说不用管,那为啥要告诉保险公司?
说实话,健康告知问的不是你有没有病,问的是你有没有过这些检查异常、就医记录啊。很多人搞混这点。比如健康告知里经常会问“近一年内有没有体检异常?”或者“有没有曾被医生建议进一步检查?”只要你体检报告上标了异常,不管医生说要不要治,那都得填进去啊。你不说,最后查出来就是未如实告知,理赔卡你,你说冤不冤?
之前还有个朋友,说自己幽门螺杆菌阳性,体检出来的,没吃药也没治疗,就没填,后来买完保险半年查出来胃癌,理赔的时候被拒,悔得捶桌子。
真的,别拿“没确诊”当挡箭牌。健康告知问啥答啥,问到检查异常,有就说,没有就不说,别自己瞎解读规则。
误区二:只要两年内没住院,体检异常随便填“无”
这个误区真的太常见了。好多人说,健康告知不就问两年内有没有住院手术吗?我两年内没住过院啊,那体检有几个异常算啥,直接填无就行。
真的不是啊!你翻一翻手里的健康告知问题,很多都会单独问“两年内有没有体检异常被建议复查/进一步检查?”或者“有没有长期服药?”根本不是只问住院啊。
还有人说,我好几年前的体检异常,早就好了,不用讲了吧?那得看健康告知问没问啊,有的健康告知会问“过去五年有没有以下异常…”,那五年内的都得说,别管是不是两年前的。
我见过更离谱的,有人每年都体检,血压高好几年了,每次体检都写上去,买保险的时候觉得反正我没住院,就全部填无。后来理赔的时候,保险公司调了体检中心的记录,一抓一个准,你说这怪谁?
不过话说回来,健康告知也不是要你把所有芝麻大的事儿都抖出来,它是有限告知,就是问啥答啥,没问到的不用主动说。比如它没问你十年前得过一次感冒发烧住了一天院,那你不用说,不用啥事都往上凑。但问到的,就得老实说。
误区三:反正保险公司查不到,隐瞒一下也没关系
真的有人这么跟我说,“我这病是在小诊所看的,又没录入档案,保险公司查不到,隐瞒了没事儿”。你可拉倒吧。
现在公立医院的门诊记录、住院记录,连锁体检中心的记录,保险公司核赔的时候真的会调。而且现在医保报销记录、医保卡购药记录也都能查啊,你拿医保卡买过三年降压药,这不都明明白白记着吗?别抱侥幸心理。
还有人说,不是有个两年不可抗辩吗?瞒了过两年就没事了。我的天,这个误区真的害死人。很多人曲解了两年不可抗辩的意思,它不是说你故意隐瞒病史,过两年保险公司就必须赔啊。要是你故意隐瞒,本身就是违反诚信原则的,该拒赔还是会拒赔,别拿这个当万能保护伞。我见过不少人抱着这个想法买保险,最后出事一分钱拿不到,打官司也赢不了,因为你本身就是故意未如实告知啊。
误区四:医保卡借过别人用,这点小事不用提
这也是最近几年特别常见的坑。很多人孝顺,把医保卡借给爸妈买降压药、降糖药,或者给亲戚刷过,自己根本没这些病,买保险的时候就觉得,反正我没病,不用讲。
可保险公司只看记录啊,看到你的医保卡常年买降压药,默认你有高血压,你投保的时候没说,这不就是未如实告知吗?真碰到理赔,真的会扯半天。那碰到这种情况怎么办?其实很简单,健康告知如果问到了相关病史,你如实说清楚是医保卡外借,再按照保险公司要求提供自己的体检报告,证明自己身体健康,大多也能正常核保,比隐瞒强一万倍。
很多人说,健康告知就是保险公司故意设套,就不想理赔。其实换个角度想,保险本身就是靠风险定价来维持公平的,要是所有人都隐瞒异常,最后身体健康的人要交更多保费,反而对老实人不公平。而且现在核保早就比以前灵活多了,就算你有结节、息肉、囊肿,也不是就买不了保险,很多都能正常承保或者除外承保,总比你抱着侥幸隐瞒,最后花了钱还拿不到理赔强,对吧?
合规声明:以上内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。具体健康告知要求、核保规则、理赔标准均以对应保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知