免赔额就是保险公司故意挖坑不想赔钱?
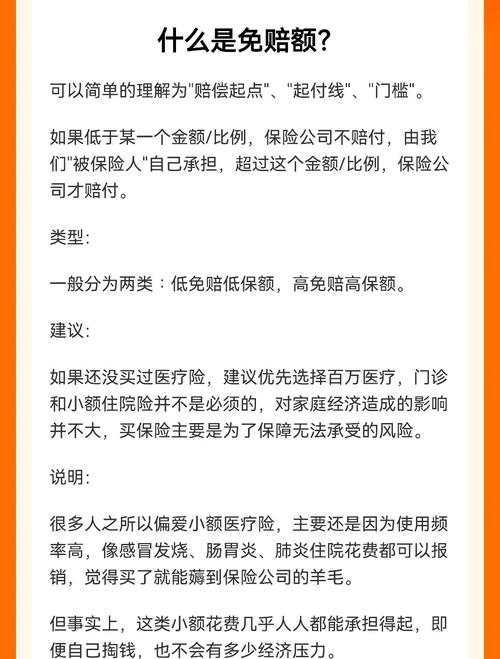
不少人刚听到免赔额,第一反应就是,这不就是保险公司变着法少赔钱吗? 真不是。免赔额的定义很简单:就是保险保障范围内,需要你自己承担的损失金额,保险公司只赔超过免赔额的部分。举个例子,你住院花了1.5万,社保报了5千,剩下1万,保单免赔额是1万,那保险公司就不需要赔了;如果剩下1.2万,那就赔2千。 为什么要有免赔额?本质是帮你省保费啊。大部分日常的小额损失,普通人自己都能承担,如果把这部分也放进保障里,保费肯定会涨一大截。设置免赔额,就是把小额风险留给你自己,把大额风险留给保险公司,换一个更低的保费,这其实符合保险转移大风险的初衷啊。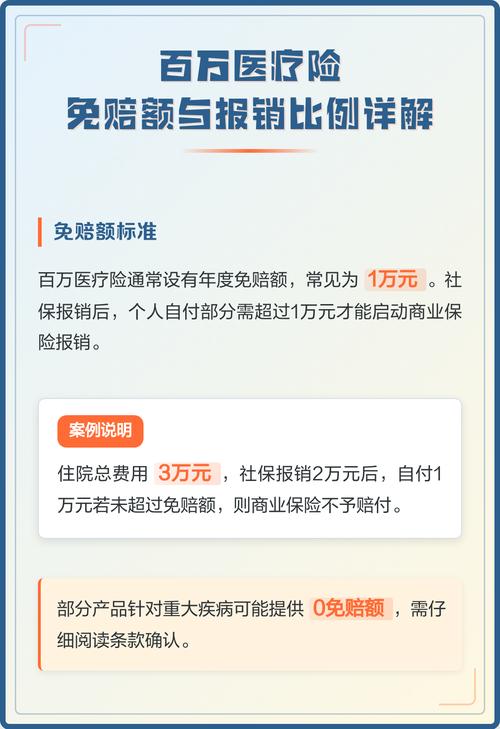
所有免赔额的计算方式都一样?
这绝对是最多人踩的坑。很多人以为,免赔额就是扣一次钱就完了,其实这里面分类多了去了。 最容易搞混的两个:绝对免赔额vs相对免赔额。简单说:绝对免赔额,就是一定要减掉免赔额再赔,哪怕你只超了一块钱,也只赔那一块钱。现在国内绝大多数商业保险用的都是绝对免赔额。相对免赔额呢?就是只要损失超过免赔额,保险公司就全赔,不扣免赔额,这种现在很少见了。 还有一个更坑的误区:单次免赔额vs年度累计免赔额。就拿最常见的百万医疗险来说,大部分都是年度累计免赔额1万,意思是你一年里,所有符合要求的医疗费用,加起来超过1万的部分才赔,不是每住一次院就扣一次1万。我之前就碰到过一个阿姨,每次住院花七八千,攒了大半年,一直没申请理赔,就是以为每次都要扣1万,自己不够,后来才知道可以累计,早就够赔付标准了,差点耽误了自己的事。 还有一种容易混的,就是多人投保的时候,是单人免赔还是家庭共享免赔?这个也一定要看清楚,不同规则差很多。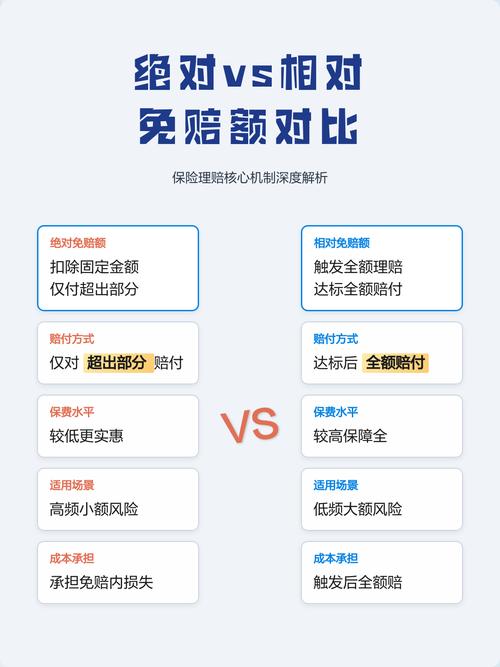
买保险一定要选0免赔才划算?
很多人一听免赔额就头大,觉得0免赔肯定最好,没有免赔额,花多少报多少,这不香吗? 先不说别的,0免赔的产品,保费比有免赔额的贵出一大截,这是肯定的。举个例子,同样是百万医疗险,0免赔的价格,可能比1万免赔的贵一倍还多。 你要想清楚,你买保险是为了什么?是为了报几百几千的小额医药费,还是为了对抗几十万的大病风险?如果是后者,1万免赔额真的没什么影响,几千块自己能承担,省下来的保费,去加个几十万保额,不比硬追求0免赔划算吗? 当然,如果你就是想连小额一起覆盖,多付保费也没问题,核心是你要知道自己选的是什么,不要糊里糊涂多花钱,也不要糊里理赔踩坑。只有医疗险才有免赔额?
几个必须记住的注意事项
1. 理赔计算免赔额的时候,是先扣社保报销的部分再算免赔,还是先算免赔再扣社保?大部分商业医疗险,都是社保报销之后再算免赔额,这点对投保人更有利,不过也有少数规则不同,一定要看合同。 2. 社保外的自费费用,能不能累计进免赔额?不同产品规则不一样,有些只算社保内的,有些社保内外都可以累计,这点要提前弄清楚。 3. 免赔额没有绝对的好与坏,匹配你自己的需求就可以。 所有保险产品的免赔额规则,都以你手中的正式保险合同,以及承保保险公司的官方说明为准。本文仅做科普知识整理,不构成任何投保建议、理赔结论,也不推荐任何保险产品,如有疑问,请直接咨询保险公司官方渠道。作者|dananjin
排版|dananjin
审核|乐乐