张阿姨懵了,说当初卖保险的明明说”意外都管”,怎么就变卦了?其实哪是变卦,就是你理解错了条款。这就是典型的条款误读。
你以为的”都保”,其实和条款写的根本不是一回事
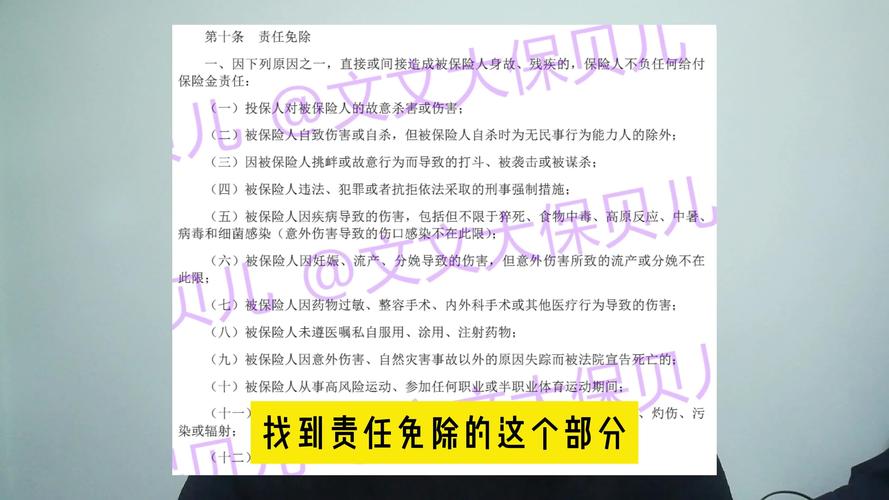
说实话,好多人买保险都是这么个流程:销售说啥就是啥,合同拿回家压箱底,真出事了才拿出来,对着条款傻眼。我见过最多的误读,就是意外险这块。好多人觉得,意外险嘛,只要是意外发生的,都得赔。不对哦。你知道吗?猝死、中暑、高原反应、个体食物中毒,这些常见的情况,绝大多数普通意外险都不赔。为啥?条款里写了,这些属于疾病类或者个人体质原因导致的,不算意外伤害。
还有重疾险的误读也超多。很多人以为,只要得了合同上写的病,就能赔钱。真不是。重疾险的理赔,是要符合条款里写的疾病定义的。比如说癌症,旧定义的重疾险里,原位癌不算癌症,达不到理赔标准。比如说脑中风后遗症,好多条款要求确诊180天后,还留下一肢以上不能动才能赔,你刚发病的时候去申请,肯定赔不了。
前两年还有个粉丝找我,说自己买了百万医疗险,得了肺炎住院,花了八千多,为啥不给报?我一看,他是投保前就得过肺炎,反反复复,属于既往症,条款里清清楚楚写了既往症不赔。他说,我哪知道什么是既往症,卖保险的也没跟我说啊。这话真的,销售没说不代表条款没写啊。
藏在小字里的误读,多半人都踩过
很多人看合同,只看大字体写的”保什么”,那几行小字写的责任免除,直接跳过。可恰恰就是这些小字,才是最容易出问题的地方。比如说等待期,好多人误读成”等待期内查出来病,这份保险就废了,以后都不赔了”。其实不是。不同条款规定不一样,有的条款是等待期内确诊重疾,退现金价值,合同终止。有的只是说该项疾病不赔,其他责任继续有效。也有人反过来,觉得等待期内只要我不确诊,就没事,体检查出来结节不说,最后理赔因为未如实告知被拒,这也是误读。
再说说续保的误区,好多人看到”可续保至100岁”,就觉得这辈子都不用担心续保了。不对啊,”可续保”和”保证续保”完全是两回事。”可续保”是说你到期了可以申请,但是保险公司可以因为你身体变差了拒绝你续保。”保证续保”才是约定时间内,不管你身体怎么样,都能续。这差着十万八千里呢。
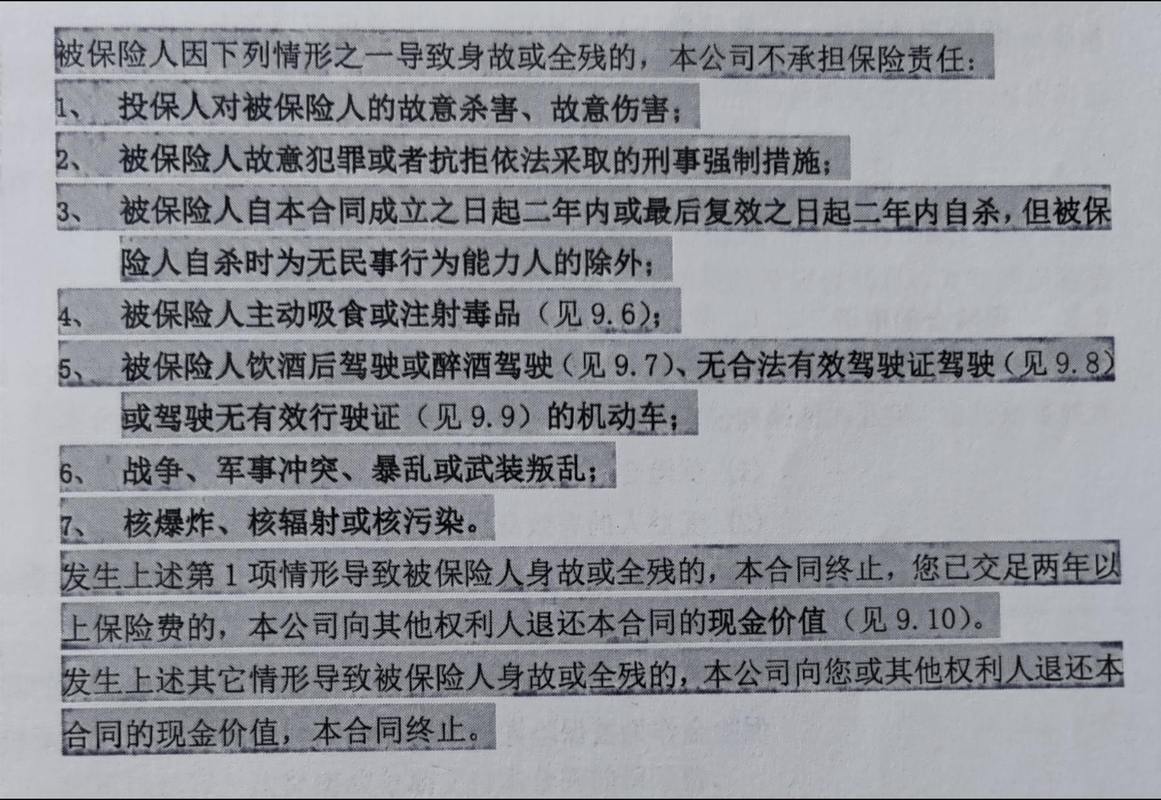
还有很多人对”免责条款”的误读,觉得这些都是保险公司霸王条款,其实好多都是通用的,比如酒驾、无证驾驶不赔,故意自残不赔,非意外导致的整容整形不赔,这些本来就是情理之中的,条款写的明明白白,就是没人看。
我还见过一个特别离谱的,有人买了寿险,觉得自杀肯定不赔,就一直没关注,后来才知道,条款里写了,投保满两年之后自杀,是可以按责任赔付的。你看,这不就是反向误读吗?
看不懂条款?别瞎猜,这么做就对了
先看第一部分:这份保险到底保什么,把责任范围捋清楚,不要光听销售说的”都保””全保”,自己看看写出来的都有啥。
第二部分就是不保什么,也就是责任免除,这部分一定要过一遍,不用逐字记,心里有个数就行,知道哪些情况肯定赔不了,别踩雷。
第三部分看什么?看理赔条件,怎么赔,要什么材料,多久能赔,大概扫一眼就行。
不过话说回来,真遇到看不懂的地方怎么办?别憋着,也别瞎问身边半懂不懂的人,直接打保险公司的官方客服电话,问清楚,最好能要到书面的回复,留个底。
真的,买保险花的是你自己的钱,抽半小时出来看看重点,真的不亏。别等出事了才拍大腿,说当初我怎么没看。
大多数理赔纠纷,本质上都是信息不对称,要么是销售没说清楚,要么是自己没看条款,误打误撞理解错了。只要多留一点心,很多坑其实都能避开。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体责任、规则以正式保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满