保险不迷路
大家来互助

一个人住的第3年,我终于想明白单身保障这件事

上个月帮隔壁那个96年的女生办了出院手续,她急性胰腺炎发作,晚上疼晕在出租屋,还是快递员打电话没人接,找了物业开门才发现。醒过来第一句话就是,吓死我了,我要是就这么没了,连个帮我交押金的人都没有。 我那时候就想,单身这件事,平时说起来自由潇洒,一人吃饱全家不饿,真遇事了,才发现连个兜底的人都找不到。

为什么说单身群体,更要早做保障规划

说实话,我见过太多单身朋友说,我无牵无挂,买什么保险?出事了大不了花存款呗。真要到用上的时候,你那点攒了好几年准备去冰岛看极光的存款,一场小病住院就花掉三分之一,要是真遇到大点的问题,攒的钱没了不说,最后还是要伸手找爸妈要。对吧? 爸妈那点养老钱,攒了一辈子,你好意思动吗?朋友再好,人家也要还房贷养孩子,总不能每次出事都找别人借钱吧? 不是说已婚有娃的就不需要保障,只是单身的你,所有风险都只能自己扛。你请假半个月做手术,全勤奖没了,绩效没了,工资只发基本工资,房租水电还要照交,这些钱从哪来?总不能靠众筹吧。
独居年轻人出租屋书桌日常
独居年轻人出租屋书桌日常
单身的自由,背后是全靠自己撑着。提前把保障做好,不是给自己找负担,是给自己留个退路。

单身保障,核心要先理清这几个基础逻辑

先给大家掰碎了说,别一听到保险就头大,其实单身群体做保障,顺序真的很重要。 第一个,社保一定要先交,千万别断。这是基础中的基础,不管你是灵活就业还是公司给交,一定要有。职工医保报销比例比居民医保高,退休后还能享受终身医保待遇,真住院了,先给你报掉一部分,剩下的再走商业保险,没有社保买商业保险还更贵,犯不上。 然后说商业保险,其实不用搞太复杂,核心就这几类,根据自己的预算来配就行: 第一个是医疗险,主要是报销住院治疗的费用,不管你是意外还是生病,符合合同约定的都能报,相当于帮你掏医院账单的补充。 第二个是意外险,价格很便宜,一年也就百十块钱,管日常的意外受伤、身故伤残,单身朋友天天通勤骑车,偶尔出去爬山旅行,配一个没毛病。 第三个是重疾险,这个和医疗险不一样,医疗险是报销花出去的钱,重疾险是一次性给你钱,拿到钱你爱怎么花怎么花——付房租、还房贷、请护工、在家养病吃好喝好都可以,刚好弥补你生病不能上班的收入损失。 至于寿险,其实单身朋友不用急着安排,如果说你上有父母要赡养,还有房贷之类的负债,可以考虑,如果没有,完全可以等以后再说,不用勉强。
年轻人单身保障规划手写笔记
年轻人单身保障规划手写笔记
预算不够怎么办?那就先把意外险和百万医疗险配上,这两个加起来一年也就几百块,刚工作的年轻人也负担得起,等以后收入涨了再补重疾险就行,不用一下子给自己太大压力。

单身买保障,最容易踩的几个误区,提前说清楚

单身买保障,最容易踩的几个误区,提前说清楚
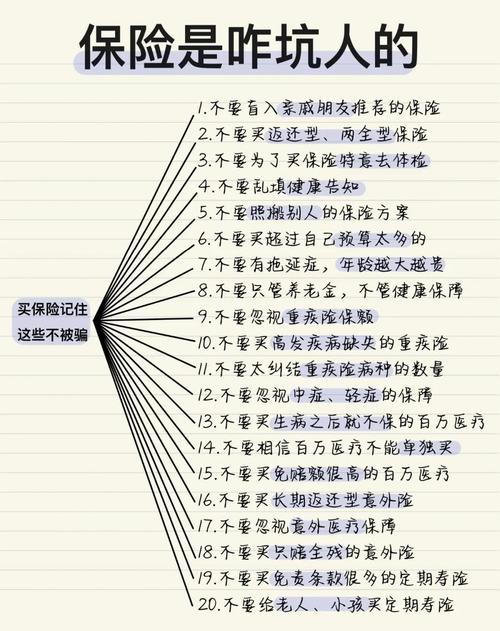
第一个误区,顺序搞反了,保障还没做,先买了理财型的产品。说实话,我见过太多刚工作的小姑娘,被人忽悠说什么“强制储蓄”“以后养老”,买了一堆每年交好几千的理财险,结果一点保障都没有,真查出来个结节住院,一分钱都报不了,钱还取不出来,急得哭。 第二个误区,觉得年轻身体好,没必要买,等以后再说。你能保证你一直身体好吗?我前阵子遇到一个28岁的男生,单位体检查出来甲状腺结节4级,现在想买重疾险,大部分都被除外责任了,更别说有些已经得过大病的,直接就买不了了。保险这东西,就是你健康的时候才能买,等你需要的时候,大概率买不到了。 第三个误区,贪多贪全,买了一堆没用的,把预算占完了,核心保障没做足。比如什么给女性单独买的乳腺癌险,给男性买的前列腺癌险,其实你买个足够保额的重疾险,都包含这些了,没必要多花钱单独买。 还有特别重要的一点,健康告知一定要如实填写,一切以保险合同和保险公司官方说明为准,别听别人说什么“不用如实告,理赔的时候再说”,那是坑你。买之前问什么答什么,符合要求就买,不符合就按要求走流程,别给自己埋雷。 不过话说回来,也不用把这件事想的太沉重,更没必要透支预算买高保额,适合自己就行。你一个月赚五千,非要每年交一万块保费,天天吃泡面省保费,那也失去了保障的意义。

内容仅供学习参考,不构成投保建议,所有保险的健康告知、免责条款、理赔规则、续保条件等,均以保险合同以及保险公司官方说明为准。本文不推荐任何具体保险产品,不构成任何投保引导。

作者|dananjin

排版|dananjin

审核|满满

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:一个人住的第3年,我终于想明白单身保障这件事
文章链接:https://xinminbao.com/a/205.html