家庭保障规划,核心到底是保什么
说白了,它不是帮你发财的工具。它是给家庭挡意外的一张网。
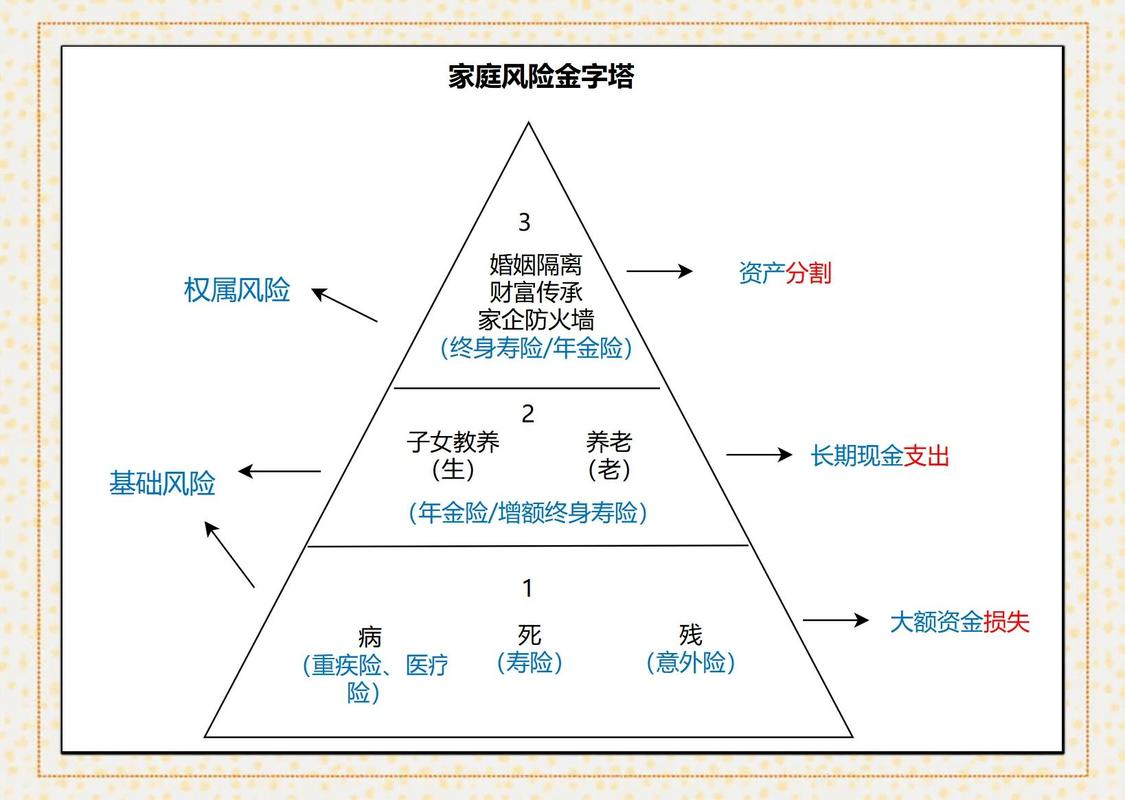
所有需要规划的风险,本质上就两类:
- 会直接掏空你家积蓄的大风险:比如突发大病、意外伤残,几十万的花费用进去,普通人攒十年的钱可能一下就没了。
- 会断了你家现金流的极端风险:比如家庭经济支柱出事,没了收入,房贷要还,孩子要上学,老人要养,整个家的开支都没了来源。
家庭保障规划的核心,就是用很少的保费,把这两类风险转出去。不用出事了一家人扛,不用卖车卖房凑钱。
规划的顺序别乱,错了全白搭
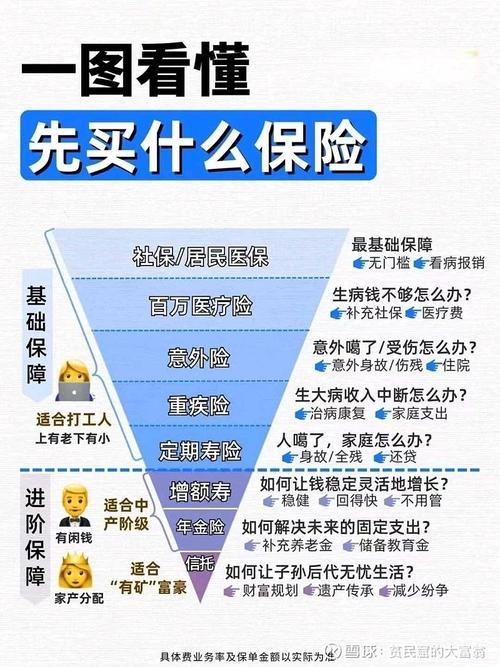
我见过太多家庭把顺序搞反,钱花了,出事根本顶不上。这里给你理清楚最核心的顺序:
- 先保大人,再保孩子
- 先保家庭经济支柱,再保其他家庭成员
- 先做保障类,再做储蓄类
说实话,这个逻辑真的很简单。你想,大人尤其是赚钱的那个人,才是整个家庭的摇钱树对吧?摇钱树出问题了,才是最大的风险。孩子就算出事,顶多是花一笔医疗费,不会断了整个家的收入来源。
很多刚当父母的朋友,孩子出生第一周就买了四五份保险,夫妻俩自己连百万医疗都没买。想想都捏一把汗。
至于先保障后储蓄,也很好理解。你连大风险都没兜住,先想着存钱增值,真出事了,那点储蓄根本不够填坑的。
常见误区和必须注意的细节
整理了几个最多人踩的坑,你对照着看:
常见误区
- 误区一:我有社保,够了。社保是基础福利,但它有报销封顶线,也不覆盖大部分自费药、进口器材。真得个大病,社保报完,自己还要出几十万,这个缺口谁补?
- 误区二:我没钱,做不了规划。其实基础保障真的花不了多少钱,几千块就能买到几百万的保额,普通人都能承担。当然,前提是你要先留足生活费,别把吃饭的钱都拿来买保险。
- 误区三:买完就不管了,放几十年。家庭情况是会变的,三年前你没孩子没房贷,现在有了娃背了几百万贷款,原来的保额肯定不够用。
必须注意的细节
- 保额要够,别贪便宜买太低的保额。怎么算大概数?重疾险保额至少覆盖3-5年家庭开支+未还清的负债,意外险保额对经济支柱来说,至少覆盖5年以上年收入。医疗险只要能覆盖大病住院的自费部分就行。
- 健康告知一定要如实填。千万不要抱着侥幸心理隐瞒病史,很多理赔纠纷都是这么来的。所有健康告知要求,都要以保险合同和保险公司官方说明为准。
- 一定要看免责条款。什么情况保险公司不赔,合同里写的明明白白,买之前一定要扫一眼。免责内容以合同载明的为准。
最后说几句必须说的提醒
以上所有内容,只是科普基础常识,帮你建立对家庭保障规划的基本认知。
- 本文不推荐、不代理任何保险产品,不评价任何保险公司或产品好坏。
- 所有关于健康告知、免责条款、等待期、续保、理赔的规则,最终都以你手里的保险合同和保险公司官方说明为准。
- 本文不构成任何投保建议、核保结论或理赔承诺,具体问题请咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|小准