养老保险到底分哪几类,各自管什么?
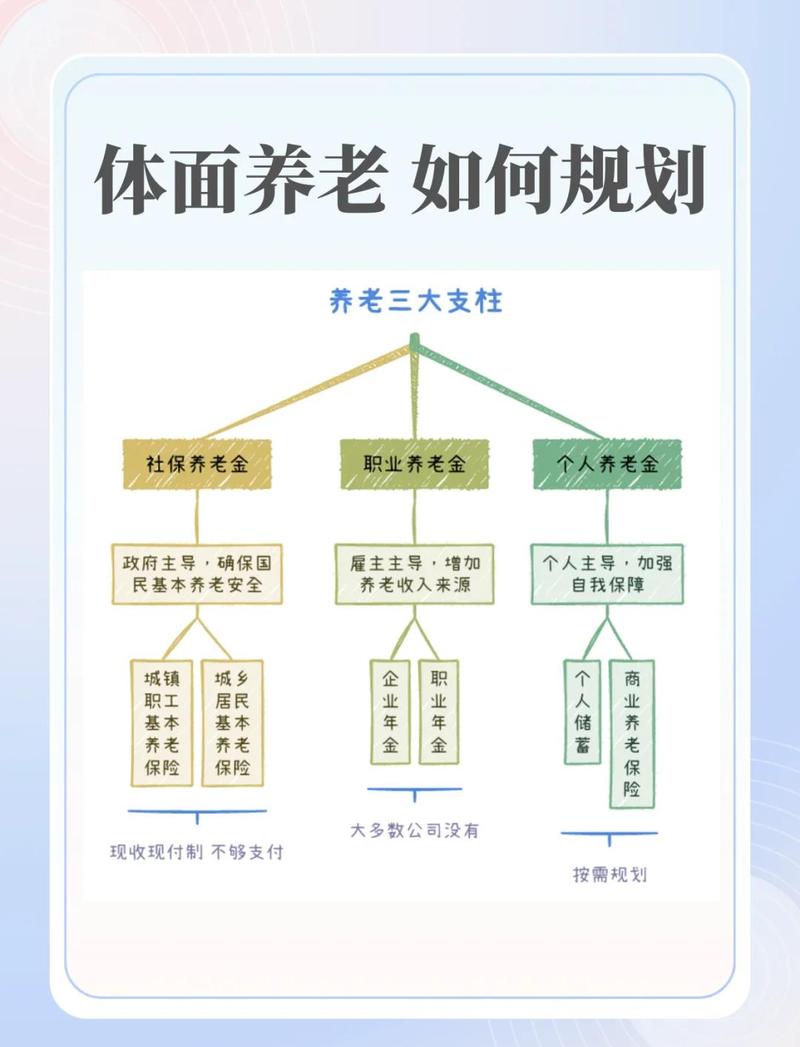
我们国家目前的养老保险体系,就是分三个大层次,简单说就是三个梯队:1. 第一梯队:社保里的基本养老保险
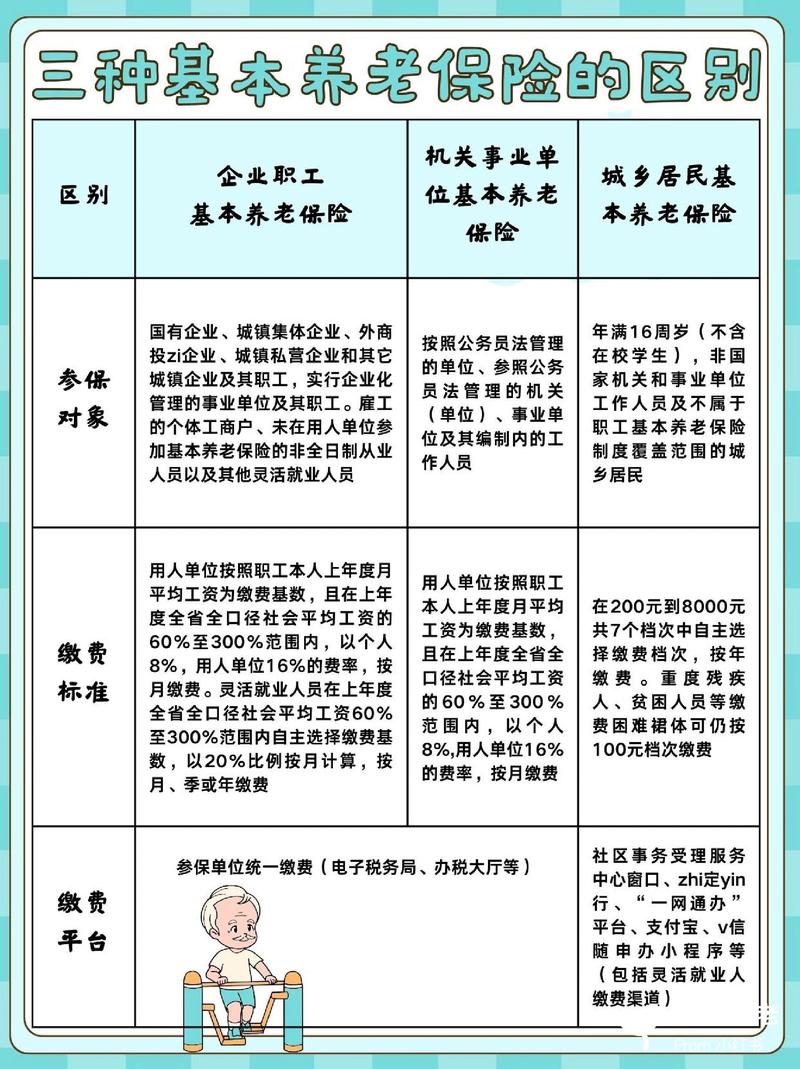
这是最基础的保障,又分两种,职工养老和居民养老。
职工养老:上班族一般都在交,单位帮你交一部分进统筹账户,个人交一部分进自己的个人账户,退休后累计缴费满最低年限,就能每个月领钱,活多久领多久。
居民养老:没有固定工作的人,可以交这个,按年缴费,选不同的缴费档次,政府给对应补贴,退休后也是按月领钱,整体待遇比职工养老低一些,门槛也低。
2. 第二梯队:企业年金/职业年金
这个是单位给员工的福利,不是强制的,相当于单位额外给你存的一笔养老钱,个人和单位按比例交,退休后领。大部分中小企业没有这个,不用纠结。
3. 第三梯队:个人养老金+商业养老保险
个人养老金是近年推出的政策,每年最多存12000元,可以享受税收优惠,你自己选里面的产品存,退休后领取。
商业养老保险,就是保险公司推出的个人养老类保险产品,属于个人自愿购买的补充,用来提升退休后的生活水平。
很多人都踩过的认知误区
我整理了几个问得最多的,挨个掰碎说。误区一:我交了社保养老,就完全够用了
社保养老的定位,就是保基本生活。业内一般算下来,社保养老的养老金替代率大概在40%-60%之间。说白了,你上班的时候每个月赚1万,退休后大概拿四五千,只能覆盖基本的吃穿住行。想维持原来的生活质量,比如每年出去旅个游,生个小病能请个护工,那光靠社保肯定不够。
误区二:养老保险断缴,之前交的钱就白扔了
完全不会。不管是职工养老还是居民养老,个人账户里的钱,永远是你的,一直累计。职工养老算的是累计缴费年限,不是连续,只要退休的时候累计交够了要求的最低年限,就能正常领钱。只是断缴期间不算年限,最后累计年限少,每个月领的钱会少一点而已。
误区三:没领完钱人走了,钱就归保险公司/社保了
不会。社保养老里,个人账户的剩余余额,是可以依法继承的。商业养老保险,绝大多数都会约定身故责任,没领完的部分会赔给受益人,具体规则要看产品合同,不会直接充公。
误区四:养老保险越早买越划算,没钱也要借钱买
这话只对一半。对职工养老来说,缴费越早,累计年限越长,最后领的越多,这是对的。但如果你是买补充养老保险,一定要看自己的现金流,未来几十年的用钱规划,不能为了买养老保险,把生活费都搭进去,遇到急事还要取钱赔手续费,那就得不偿失了。
理清这些再考虑,不会错
1. 先把第一梯队的社保交了
这是国家给的保底福利,性价比最高,也是所有养老规划的基础,没交这个的话,先搞定这个,再考虑别的。对吧?
2. 弄清楚自己的领取要求
不同的养老保险,领取时间不一样,领取条件也不一样。社保要达到法定退休年龄,累计缴费满最低年限才能领。个人养老金要达到领取基本养老金年龄才能领。商业养老保险的领取时间,是你自己选的,写在合同里。
3. 所有规则,以正式文件/合同为准
不管是别人给你介绍,还是网上看的科普,最终都要以官方公布的政策、你手里的保险合同为准。尤其是健康告知、免责条款、领取条件、身故责任这些关键内容,一定要自己看一遍,不要听别人口头说。
还有人问,交了城乡居民养老,又交了职工养老,退休能领两份吗?不行,最后只能合并账户,选一种领,不会给你发两份钱的。 不过话说回来,养老规划本来就是因人而异的,每个人的收入、需求都不一样,没有标准答案。
合规提醒
- 本文仅做养老保险知识科普,不销售、不推荐任何具体保险产品,不评价任何保险公司或产品优劣。
- 所有涉及保险条款、政策规则的内容,仅供参考,具体以官方政策、保险合同以及保险公司官方说明为准。
- 本文不构成任何投保建议、理赔承诺或核保结论,有疑问请咨询对应官方渠道。
作者|dananjin
排版|dananjin
审核|柚子