上周傍晚下楼倒垃圾,碰见三楼的李姐蹲在单元门门口抹眼泪。问了半天才说,她上个月做完乳腺手术找保险公司理赔,被打回来了,原因就出在那张薄薄的出院小结上。
她半年前买的保险,投保的时候确实没查出结节,结果医生在出院小结上写了“发现乳腺肿块一年余”,这一下子就成了“投保前已有症状,未如实告知”,你说冤不冤?
很多人买完保险,真出事了才知道,这张不起眼的纸,居然是理赔的核心关卡。
为什么保险公司死死盯住出院小结不放
你住院的全套病历太厚,发票只显示花了多少钱,只有出院小结,把你这次住院的前因后果、做了什么治疗、既往有什么病史、出院诊断是什么,写得一清二楚。
这是保险公司判断你能不能理赔的第一手材料。没有之一。
大部分情况下,医生不会故意写错什么,只是一天要接几十个病人、出十几份小结,记不清细节太正常了。可就是这随手一笔,就能把本来顺顺当当的理赔,折腾得死去活来。
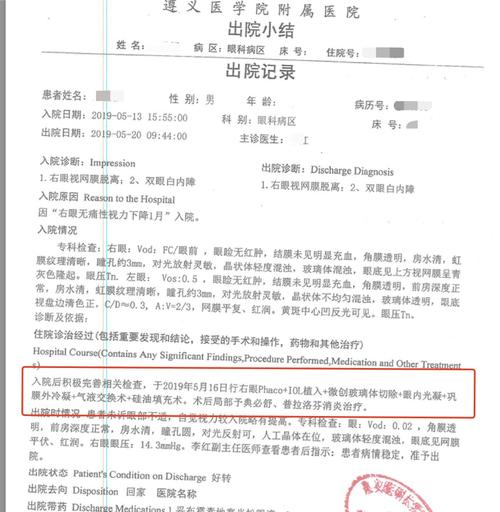
这几个常见坑,别踩
我听过不下十个朋友因为出院小结踩坑,总结下来,大多是这几种情况。
第一,病史时间线不对
这是踩坑最多的情况。就像李姐,就像我之前听过的那个甲状腺结节手术的姑娘,都是栽在这上面。你可能只是跟医生随口提了一句“好像之前摸到过”,医生就顺手写个“发现一年余”,刚好你投保才半年,这不就直接撞枪口上了?
第二,无关既往症乱写
你这次是摔了骨折住院,十年前得过肺炎早就痊愈了,医生为了完善病历,随手写上“慢性支气管炎二十余年”——你压根没这病,是记错了同病房病人的情况,你说上哪说理去?
还有的,你只是某次体检血压稍微高一点,医生直接写成“高血压病十余年”,平白无故给你安了个慢性病,后续理赔怎么可能不被卡?
第三,意外原因写偏差
你是出门散步被车碰了,属于意外,本来能走意外险理赔,结果医生听你说刚从单位出来,就写成“工作时不慎受伤”,要是你投保的时候填的职业是办公室文员,不是户外作业,保险公司会不会怀疑你职业告知不实?真说不准。
第四,多了敏感关键词
比如“先天性”“遗传性”“陈旧性”这类词,很多人天生的小问题早就治好了,这次住院完全不相关,医生顺手写上之后,保险公司一定会拿出来核对,平白多了好多流程,搞不好还会拒赔。
说实话,真不是医生故意坑我们。他一天连手术带看诊,连喝水的空都没有,漏记错记真的太正常了。我们自己多留个心就行。
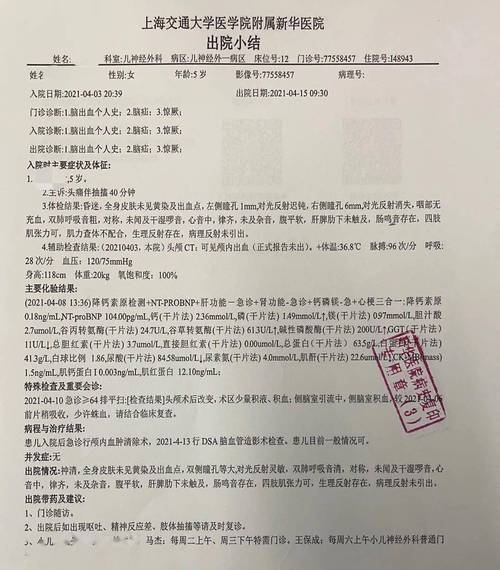
拿到出院小结,先做这几件事
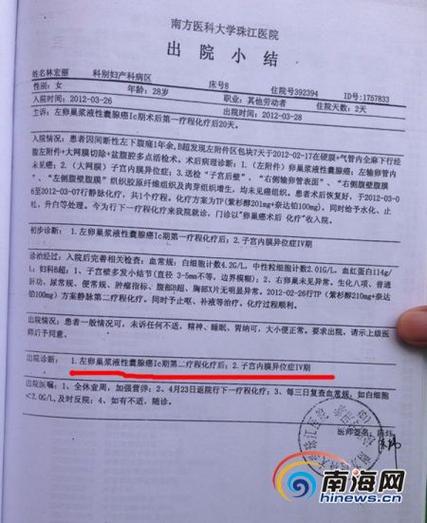
很多人出院的时候,拿着小结就赶紧走了,只想赶紧回家养着,谁都不想多待在医院。可就是这一步省事儿,后面可能出大麻烦。
拿到出院小结,先花五分钟对着核对一遍。
核对什么?个人信息对不对?发病时间对不对?写的病史是不是你的?诊断结果有没有错?意外受伤的原因对不对?
只要发现不对,当场找主治医师改。别不好意思,大部分医生都愿意改的,人家也不想写错。
这里一定要记住:修改过的地方,必须要有医生签字,还要盖医院的更正章。自己改、或者只改不盖章都没用,保险公司不认的。
那要是已经出院好几个月了,才发现写错了,怎么办?
也不难。回医院找病案室调原病历,找原来的主治医师说明情况,大部分医院都愿意配合修改的,多跑一趟而已,总比理赔的时候被拒再来回折腾强。
最后,不管你这次要不要理赔,拿到出院小结之后,多打个三五份自己存在家里。以后不管是复查、还是买保险、还是理赔,要用的时候直接拿出来,不用再跑医院排队打,省好多时间。
不过话说回来,也不用太紧张。不是说出院小结有点小问题就一定赔不了,只是提前核对好,能去掉好多不必要的麻烦。
很多时候,理赔出问题,不是保险骗人,也不是你不对,就是这么一个小小的细节没注意,搞的大家都不痛快。
本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,具体的核保、理赔规则,请以你的保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然