保险理赔为什么一定要诊断证明?
很多人觉得,我都给你检查报告、住院记录了,为啥还要单独一张诊断证明? 其实很简单。检查报告是一堆零散的数据和影像,住院记录是整个诊疗过程的记录,只有诊断证明,是医生整理后给出的最终确诊结论。保险公司核赔岗每天要处理几十上百件理赔,不可能挨个去翻几十页的住院病历找结论,你给一张写清楚结论的诊断证明,效率高太多,你的理赔也能更快下来。 当然,还有个更关键的作用:确认发病时间、确诊时间,帮保险公司判断是不是在等待期后发病,是不是属于保单责任。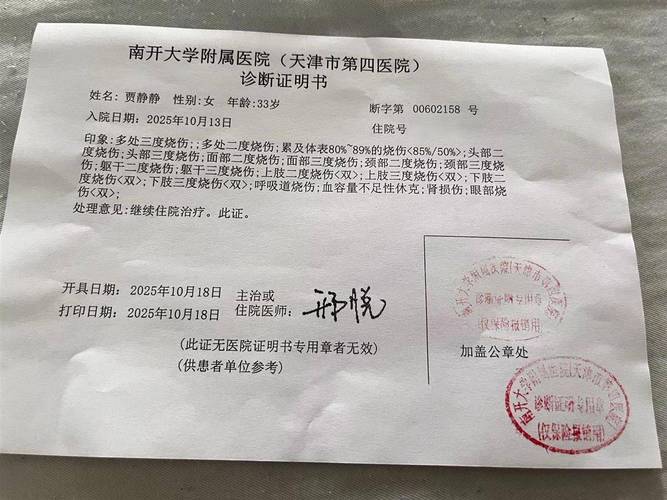
合格的理赔诊断证明,必须有这几个信息
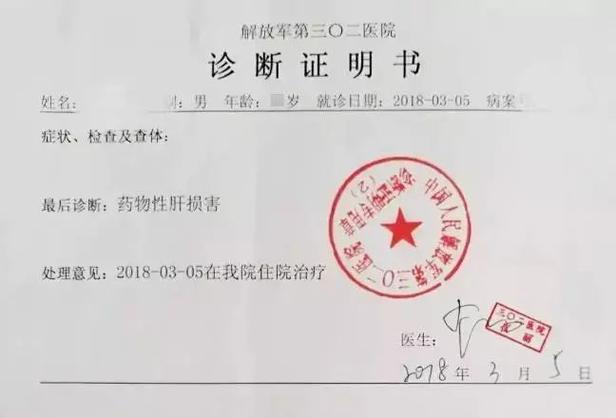
不是说只要是医院开的诊断证明就能用,缺一个信息都可能卡你。我整理了必有的几项: 1. 明确完整的疾病诊断名称不能写「腹痛待查」「肺部阴影」这种不确定的表述,必须是确诊后的规范病名。比如写「原发性支气管肺癌」就合格,写「肺上长了个肿瘤」就不行。 2. 明确的发病时间和确诊时间
这个真的太重要了。牵扯到是否在等待期后发病,很多人开完证明就走,忘了让医生补这个时间,最后保险公司还要发函去医院调病历,平白多等一两个礼拜。 3. 对应诊断的确诊依据
不同的病要求不一样,比如癌症最好标注「经病理活检确诊」,急性心梗要标注有肌钙蛋白异常或者心电图特征性改变,不要只给一个病名,不说怎么确诊的。 4. 主治医生签字+医院有效公章
缺一样都不行。私人诊所的章一般不认,必须是二级及以上医院的公章,电子公章现在大部分保险公司都认可,具体以保险公司官方要求为准。
这些常见误区,别踩
医生每天看几十个病人,写错太正常了。名字打错一个字,病名写错,既往病史写错,都有可能。我之前见过一个客户,这次理赔是急性阑尾炎,医生顺手写了个「慢性阑尾炎3年」,直接被核赔当成既往症,差点拒赔,后来跑回去改才好,冤不冤?拿了诊断证明,花一分钟核对一遍,不吃亏。 第二个坑:所有过往病史都写上才诚实,更容易赔。
不对啊。这次你是骨折理赔,十年前得过肺炎,跟这次半毛钱关系都没有,医生顺手写了「既往高血压10年」,平白引来不必要的核查,耽误你理赔时间。如果有和本次理赔完全无关的病史,可以请医生删掉,不用都写上。 第三个坑:门诊诊断和住院诊断都一样,随便拿一个交。
如果你是住院相关的理赔,一定要拿出院小结里的出院诊断证明,不要拿初诊的门诊诊断。门诊诊断大多是医生初诊的判断,很多还没最终确诊,保险公司一般不认这个当最终结论。 第四个坑:改诊断时间/病名能多赔,找熟人开就行。
绝对别干这个。诊断证明必须和实际病情一致,伪造、修改诊断内容,已经涉嫌保险欺诈了,不仅拿不到赔款,还可能要承担法律责任,千万别碰。 不过话说回来,如果是医生笔误写错了,找医生本人改完重新签字盖章,这个是合法的,别自己偷偷改就行。
重要提醒
2. 本文仅做保险知识科普整理,不构成任何投保建议、理赔结论,具体问题请咨询你的承保保险公司官方渠道。
3. 任何情况下,都要保证诊断证明的客观真实,切勿提供虚假材料。 说白了,诊断证明就是给保险公司递一句准话,多花一分钟核对,就能少跑好几趟医院,没那么复杂。
作者|dananjin
排版|dananjin
审核|阿辰