上周蹲楼下蜜雪冰城等我的少冰三分糖冰美式,听见老板娘跟闺蜜打电话,声音压得低低的,说远房堂妹刚查出来甲状腺癌,才32,孩子刚上幼儿园,老公跑运输大半年没结到账,手术费七拼八凑预备得差不多,后续调养要停工作至少两三年,全家收入直接砍半,说着说着就叹气。
挂了电话跟我唠,说当初有人找她堂妹买重疾险,她堂妹说年轻身体好,白花那闲钱干嘛,现在悔得肠子都青了。
对吧?很多人提起重疾险,要么是本能抵触「都是骗人的,理赔难」,要么是觉得「买了重疾险就万事无忧」,其实这两种想法都偏了。
重疾险到底是赔啥的?很多人一开始就理解错了
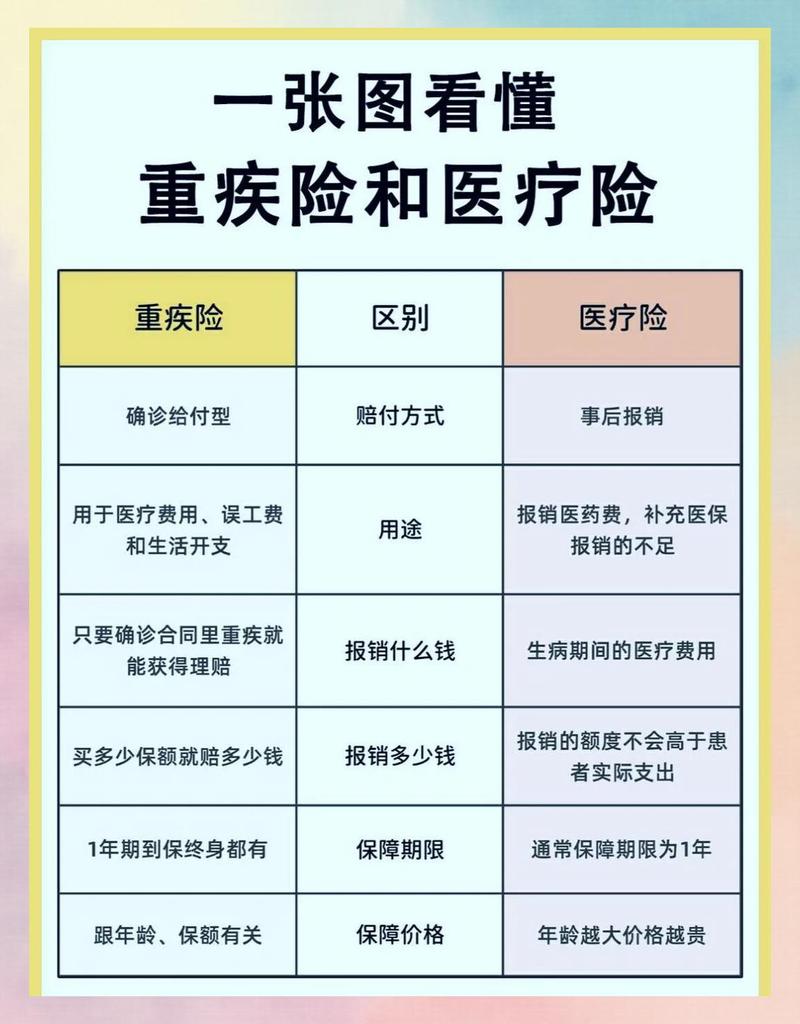
很多人刚接触保险,分不清重疾险和医疗险,以为重疾险就是看病报销的。错啦。那是医疗险干的活。
重疾险的核心是,只要你确诊合同约定的疾病,达到合同约定的状态,保险公司就会一次性给你赔付保额。这笔钱怎么花,完全没人管你。
你可以拿它付手术费、交住院押金,也可以拿来还房贷、给孩子交学费,甚至你说我不想治了,想去环游世界吃点好的,也没人拦着你。
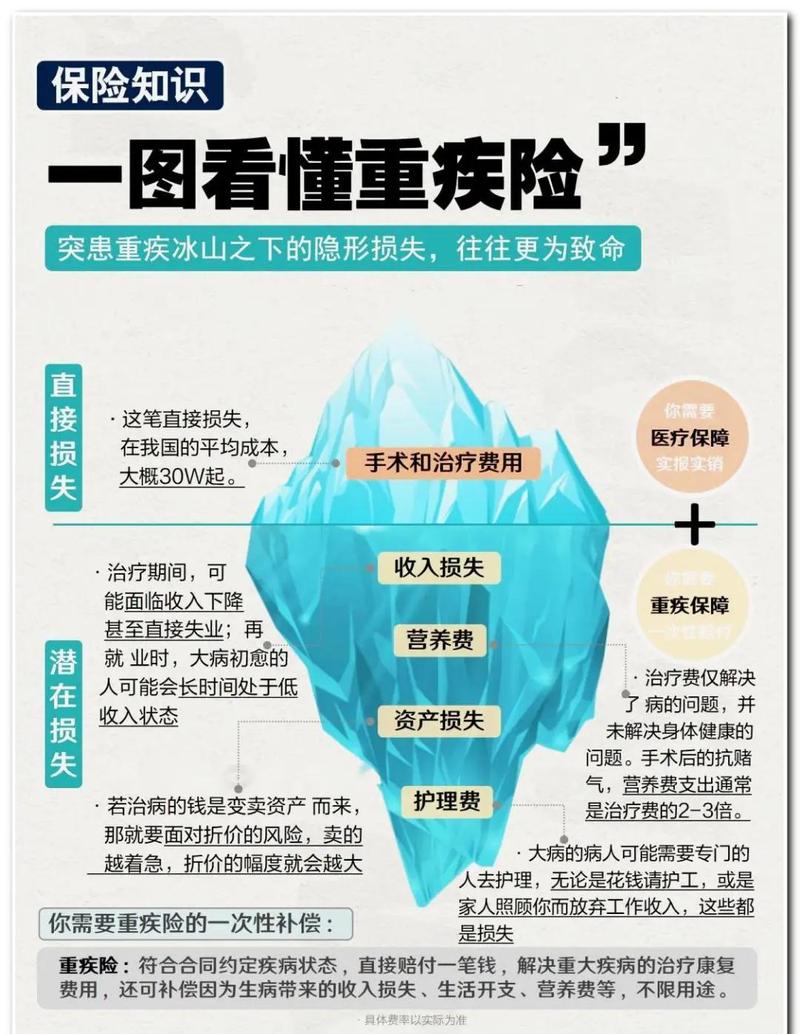
就拿刚才说的那个32岁的姑娘举例,如果她买了50万保额的重疾险,符合赔付条件拿到50万,至少她养病这两三年,不用催着老公天天跑出去拉活借钱,不用一把年纪的爸妈出去打零工帮衬,不用因为没钱就放弃后续的靶向药调养,更不用把刚买的房子挂出去低价急售。
说白了,重疾险本质上保的不是病,是你生病之后的收入损失,是你整个家庭的正常生活。
买重疾险必须厘清的几个常见误区
我接触过好多朋友,上来就被各种宣传绕晕,踩了没必要的坑,挑几个说一下。
第一个误区:保的疾病数量越多越好。好多产品宣传自己保130种重疾,比别家多三四十种,价格贵出一大截。其实你知道吗?银保监会统一规定了28种法定必保重疾,这28种,已经占了所有重疾理赔的95%以上。剩下那些几十种,都是非常罕见的病,发病率低到几乎可以忽略,多花大几千块钱买这些,性价比真的不高。
第二个误区:我有社保,就不用买重疾险了。社保是好东西,但是社保只管治病报销,有起付线、封顶线,很多自费药、进口器材都不报。更重要的是,你生病停了工作,社保会给你发工资帮你还房贷吗?不会啊。社保管看病出钱,重疾险管你生病后的日常开销,这俩根本不是一回事,也不冲突。
第三个误区:先给孩子买,大人凑活就行。说实话,这种情况真的见太多了。好多家长,省吃俭用给孩子买了好几份保险,自己作为家庭顶梁柱,一分保障都没有。真要是顶梁柱出事了,孩子那几万几十万保额,能顶得住全家好几年的开销吗?顶不住的。大人好好的,才是孩子最大的保障,投保顺序千万不要搞反。
不过话说回来,也不是所有人都适合买重疾险。如果你手里预算特别紧,连基本的吃住都要算计,那就先把百万医疗险买了,先解决看病报销的问题,等手里宽裕了再考虑重疾险也不迟。如果你已经退休,年纪大了,算下来保费可能比保额还高,那也没必要硬买。
签合同之前,这些细节一定要多看两眼
我不说哪款好哪款不好,只说几个所有人都要注意的细节,具体都以你的合同为准。
第一个,健康告知一定要如实填写。千万别抱着侥幸心理隐瞒病史,现在医院的体检记录、门诊住院记录都是联网的,理赔的时候保险公司一查就能查到,该不赔还是不赔,到时候交了十几年保费打水漂,哭都没地方哭。记住,健康告知是问什么答什么,没问的不用主动说,不用自己给自己加戏。
第二个,一定要认真看免责条款。什么情况保险公司不赔,合同里写得明明白白。比如酒驾、故意犯罪、遗传性疾病先天疾病、故意自伤这些,大部分产品都是不赔的,买之前看清楚,别等出事了才说我不知道有这个条款。
第三个,等待期、理赔条件这些,每个产品都不一样,一切以合同写的为准,别只听销售人员口头说。
很多人问消费型和返还型怎么选,其实这俩没有绝对的好坏,只是方向不一样,根据自己的预算和需求选就好,不用听别人说哪个一定好。
最后唠几句实在的
重疾险从来不是什么救命稻草,也不是什么洪水猛兽。它就是一个普通的金融工具,给普通家庭托底用的。
你家里资产丰厚,哪怕十年不工作,全家也能衣食无忧,那你确实不需要这东西。可大部分都是普通人家,上有老下有小,扛不住一次大病带来的收入中断。有了它,真出事的时候,你不用放下尊严去到处借钱,不用低价甩卖自己的房子车子,能安安心心养病,给家人留一点缓冲的余地。
不用神话它,也不用抵触它,想清楚自己的需求和预算,再做决定就好。
合规声明:本文仅做重疾险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体产品,不评价任何保险公司,所有健康告知、免责条款、理赔规则等内容,均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知