楼下跳广场舞的张阿姨,去年体检查出肺小结节。之前她自己买了一份一年期的医疗险,今年到期想着按时交钱接着保,结果保险公司直接发了通知,不让续了。她找我问的时候还懵着:“我没骗保也按时交钱,怎么说不让续就不让续了?”
换谁谁不闹心。这不就是没看懂续保条件踩的坑嘛。
先搞懂:续保条件到底管什么用?
很多人买保险,只盯着保额、保费、能报什么病,翻到续保那一页,扫一眼“一年一缴”就跳过了。觉得不就是到期交钱接着保吗?能有什么问题。
哪有这么简单。
续保条件,说白了就是:你的保险到期之后,保险公司还接不接你的单,按什么规则接你的单。大部分医疗险、意外险都是一年期的,一年签一次合同。今年你身体好好的能买,明年查出来点小毛病,结节、高血压、糖尿病,保险公司还愿意让你接着买吗?产品卖得不好保险公司要停售,你还能续吗?去年得了病赔过钱,今年还能买吗?
所有这些问题,答案全写在续保条件里。
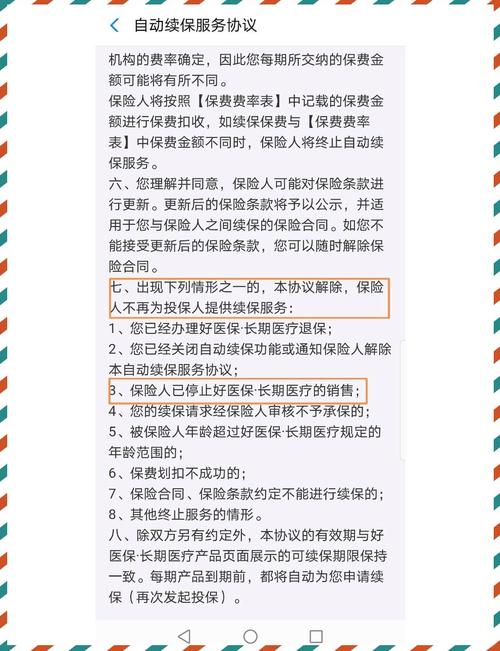
它决定了你手里这份保障,能安安稳稳陪你多久,会不会刚出点小问题就把你挡在门外。别不当回事。
这些续保误区,大半人都踩过
说实话,我接触过的买了保险的人,十个里有八个对续保有误解。挑几个最常见的说说。
第一个误区:只要产品没停售,我想续就能续。不对。很多一年期、不保证续保的产品,条款里明明白白写着“保险公司有权拒绝续保”。也就是说,哪怕产品好好的在卖,只要你今年身体出了异常,保险公司觉得你未来风险变高了,就能直接不让你续。开头说的张阿姨,就是这种情况,产品没停售,就因为体检查出了小结节,直接被拒续保了。
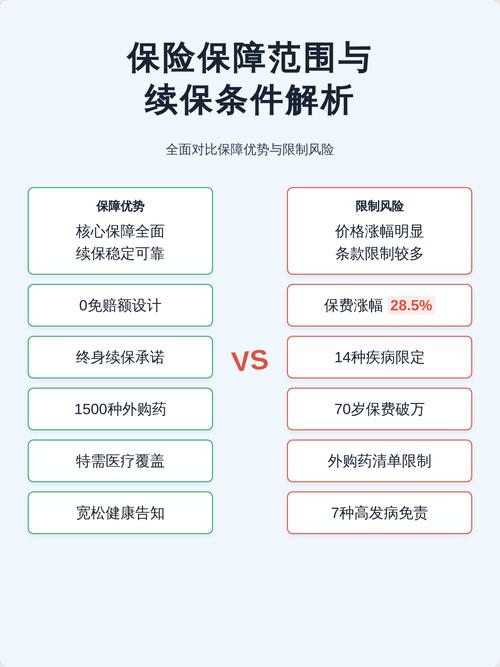
第二个误区:写了“可连续续保”就是保证续保。这俩差得可不是一点半点。很多产品宣传页印着大大的“可连续续保”,其实条款里还是保留了保险公司拒保、调整续保规则的权利,只是说你不用每次续保都重新走一遍核保流程而已,根本不是真的给你保证。
第三个误区:保证续保就是能保一辈子。不对哦。目前咱们常见的保证续保,都是约定了期限的,比如保证续保6年、保证续保20年,意思是这个约定的期限里,不管你身体怎么变、赔过多少次钱,都必须给你续。过了这个约定的保证续保期限,还是要按照保险公司当时的规则来,不是说直接保到天荒地老。
第四个误区:续保不用重新做健康告知,就肯定没问题。那也得看条款怎么写。有些产品说续保不用告知,但没说你身体新增的异常不影响续保,真到了要续的时候还是会卡你。别看到“无需告知”就放松。
不过话说回来,这也不能全怪咱们消费者。保险条款写得绕来绕去,跟猜谜语似的,谁买个保险还能天天抱着几十页的合同逐字啃啊?对吧。
看续保条件,认准这几个关键点就够
其实不用把续保想得多复杂,你看合同的时候,只要对着这几个问题找答案,心里就能有数了。
第一个关键点:会不会因为我身体变差、出过险理赔过,就拒绝续保?如果是明确写了保证续保的产品,这个是有保障的,约定的保证续保期内,不管你出什么情况,保险公司都必须让你续。要是没写保证续保,那这条就没保障,保险公司说了算。
第二个关键点:产品停售了,我还能续保吗?这个差异真的很大。普通不保证续保的产品,只要停售,你就再也续不了了,只能重新找别的产品买,那时候你身体已经有异常了,能不能买上新的,真的说不准。而有保证续保约定的产品,哪怕整个产品停售了,只要还在保证续保期限内,你依然可以接着续,有的还会约定可以免核保转投保险公司其他同类型产品,比没约定的稳很多。
第三个关键点:保证续保期结束之后,后续续保规则是什么?比如你买的是保证续保20年的,20年到期之后,能不能接着续,要不要重新核保,不同产品约定不一样,提前看清楚,心里有个数就好,别等期限到了才傻眼。
我这里不会说哪一种续保类型就一定好,哪一种就不能买,每个人的情况不一样,需求也不一样。说白了,你只要知道你买的这份保险,续保条件到底是什么样的,能不能接受这个规则,就够了。比如你就是买个一年期的做过渡,那也没问题,只要你清楚它的续保边界在哪,别抱着不切实际的期待就好。
最后再碎碎念一句:买保险的时候,别光盯着宣传页上的热闹,多花三五分钟翻到合同里的续保条款那页,看看关键约定。现在多上点心,总比几年后真出问题了,再拍大腿后悔强。
合规声明:本文内容仅做保险基础知识科普,仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。所有关于续保的具体约定,请以对应保险合同、以及保险公司官方说明为准。本文不推销、不推荐任何具体保险产品,不评价任何保险公司或产品的好坏。
作者|dananjin
排版|dananjin
审核|满满