前几天楼下水果店的李姐拉着我算帐,翻出手机里三张扣费截图,同一个人买的三份重疾险,价格差出快三倍。她皱着眉头问我,是不是遇上骗子了?怎么差这么多?
很多人买保险,翻来覆去就盯两个点:保什么?多少钱。保费就是绕不开的那道坎,可大部分人交了十几年钱,都没想过,自己交的钱到底都去哪了?
你交的保费,到底拆成了哪几块?
很多人默认,我交的保费全都是留着给我出事赔钱的。不全对。
保费本质上就分两大块:纯保费和附加保费。
纯保费里又拆成两部分,一部分是实打实用来赔给出险用户的,叫风险保费。说白了就是所有买同一款保险的人凑钱池子,谁出事了就从池子里拿钱赔,这就是风险保费的作用。另一部分叫储蓄保费,大多出现在带返还、带储蓄功能的保险里,这部分钱会存下来,留着以后给你返本、或者给你提现退保用。
那附加保费呢?这部分是很多人都不知道的隐形开支。保险公司要运营,打广告要花钱,开线下门店要花钱,给业务员发佣金要花钱,后台核保理赔的员工要发工资,甚至租写字楼的物业费,全都从附加保费里出。当然,保险公司的利润,也藏在这部分里,做生意要赚钱,太正常了。
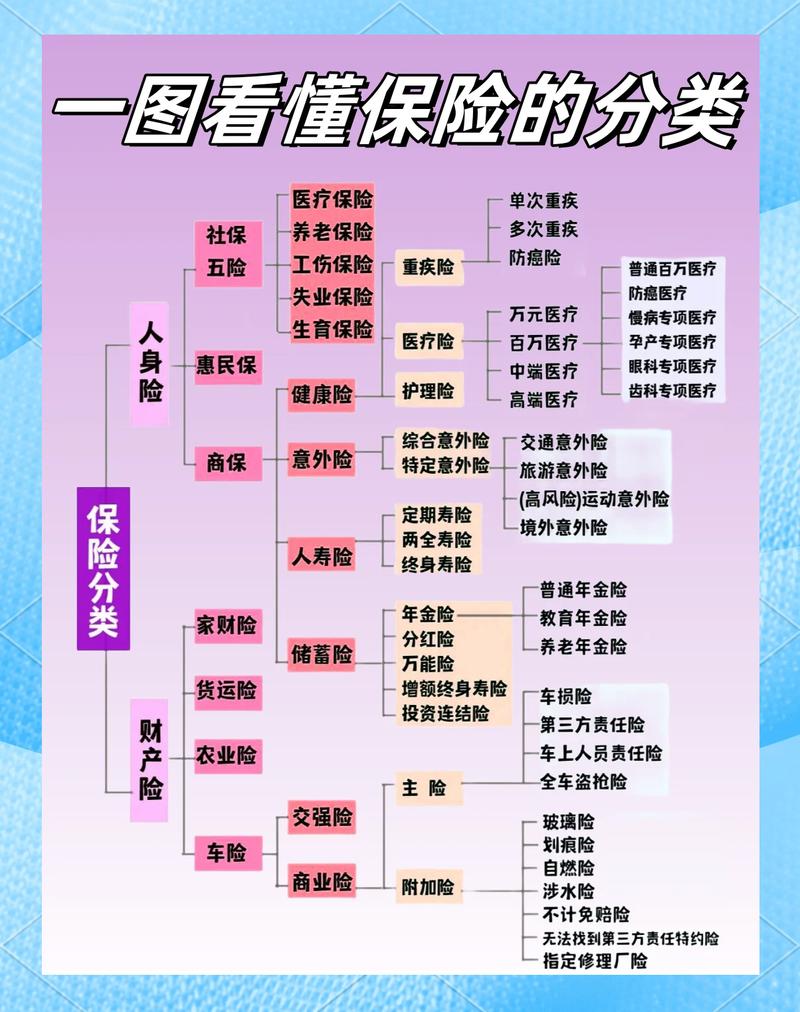
同样的保障,保费为啥差出好几倍?
就像李姐遇到的问题,都是重疾险,怎么价格差出一倍多?其实影响保费的因素翻来覆去就那几个,一点都不复杂。
第一个,年龄。这是对保费影响最大的因素,没有之一。年纪越大,生病出险的概率越高,保险公司承担的风险越大,收的钱自然越多。25岁买50万保额的重疾险,可能一年四千多就拿下,55岁买同样的责任,一年一万五都打不住。就是这么夸张。
第二个,性别。别觉得这是歧视,这是保险公司拿几十年的理赔数据算出来的。比如整体来看,女性得某些重疾的概率更低,寿命更长,所以大部分重疾险,女性保费会比同年龄男性便宜一点;定期寿险反过来,男性的整体预期寿命更短,所以同年龄男性保费会更低一点。一切拿数据说话,很公平。
第三个,保障责任和期限。保一年的短期险,肯定比保一辈子的长期险便宜。只保癌症的防癌险,肯定比保上百种疾病的重疾险便宜。责任越全、保的时间越长,保费越贵,这个道理和买衣服一样,长款羽绒服肯定比纯棉半袖贵,对吧?
第四个,保险公司的运营成本。刚才我们说过,附加保费覆盖了保险公司的所有运营成本,有的公司一年砸几十亿打广告,到处开线下网点,成本上去了,保费自然会高一点。有的公司主打线上销售,没有那么多线下门店和巨额广告,成本低,保费自然就低一点。都是正常的市场行为。
还有一个,就是个人的健康状况。如果你投保的时候已经查出结节、高血压这些小问题,能正常承保已经不错,很多时候会根据风险加费,比完全健康的人贵一点,这个也很好理解,风险摆在那嘛。这里提醒一句,最终是否加费、加费多少,都以保险公司的官方核保结论为准。
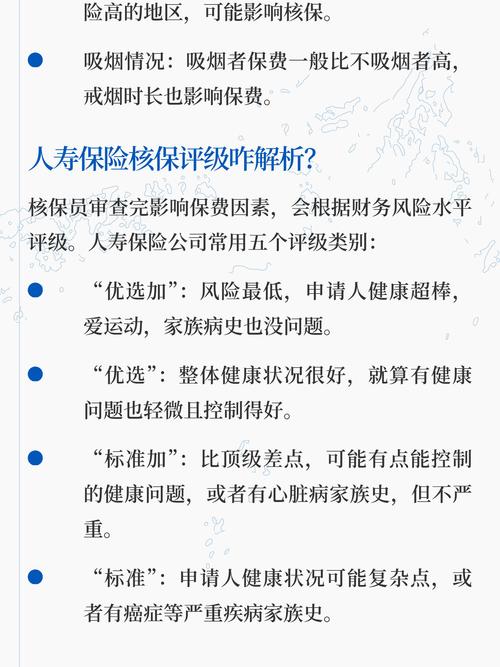
这些保费误区,大部分人都踩过
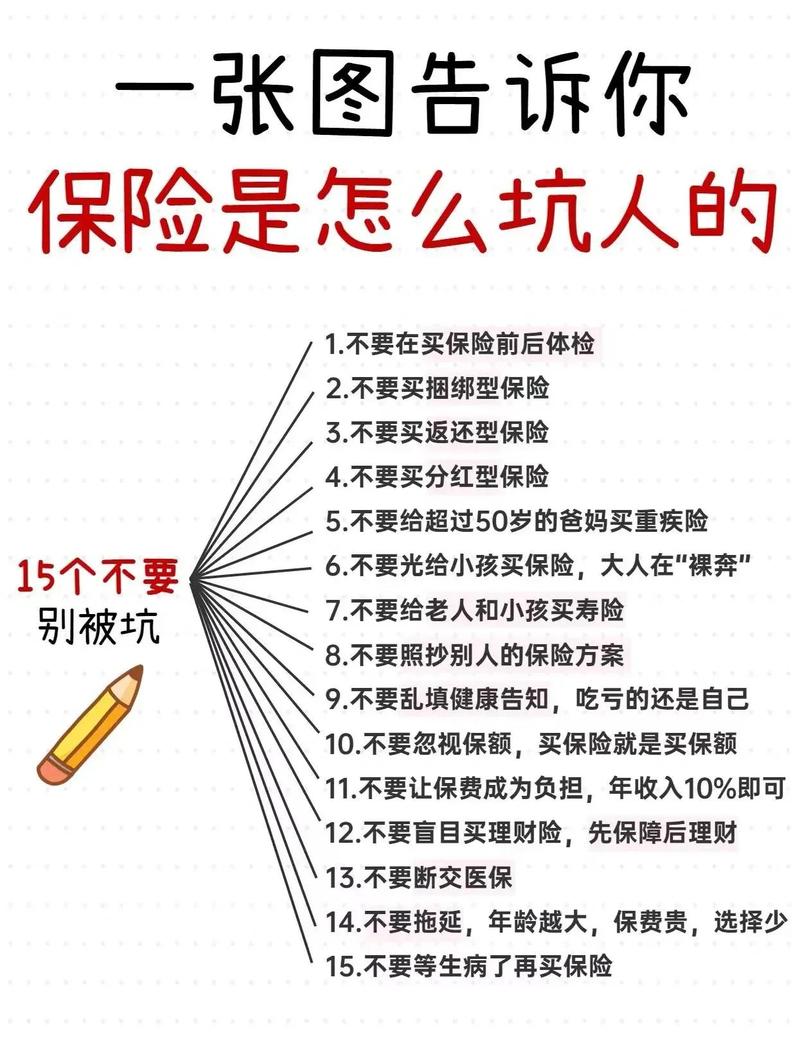
我接触过不少买保险的朋友,在保费上踩的坑真的不少,挑几个最常见的说一说。
第一个误区:保费越便宜越好。
很多人对比产品,一看到低价就眼睛发亮,二话不说就下单,最后踩大坑的恰恰是这群人。有的一年期重疾险,二十多岁买一年只要两三百,看起来比几千块的长期险便宜太多,但你别忘了,一年期的保费是随着年龄涨的,等你四五十岁,一年保费要几千块,而且一旦产品停售,你想续都续不了,那时候你身体出了点小问题,再买新保险根本买不了,亏不亏?还有的低价产品,是砍了大半保障责任,很多常见病都不在赔付范围内,免责条款一大堆,真出事了赔不了,再便宜有啥用?
第二个误区:保费必须占年收入10%,不然就是买错了。
不知道从什么时候开始,所谓的“双十原则”成了标准答案,好像不按这个买就是错的。说实话,哪有这么死板的规矩?刚毕业的小孩,一个月赚五千,除去房租饭钱剩两千,你让他拿五百出来交保费,喝西北风啊?上有老下有小的中年家庭,开支大房贷重,也不一定能拿出10%的年收入交保费。买保险本来就是量入为出的事,手里宽松就多买点,紧就先买个基础保障,以后有钱了再加保就行,哪来那么多必须遵守的铁规则。
第三个误区:保费断交了,之前交的钱全打水漂了。
很多人一碰到保费断交就慌得不行,怕之前的钱全没了。真的不是。长期保险都有60天宽限期,就是你忘了按时交,只要60天之内把保费补上,保障一点都不受影响,啥事儿没有。就算60天内没补上,保单只是暂时失效,这期间出事不赔,但你还有两年的复效期,只要你身体还符合保险公司的核保要求,补上欠的保费就能恢复保障。就算你真的不想交了要退保,也会退给你保单的现金价值,不是一分钱都拿不回来。当然我不是说断交没问题,断交肯定会有损失,只是不用像天塌了一样慌。
本文内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,具体的规则、权益都以保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰