先搞懂:保额到底是什么
说白了,保额就是保险合同里约定好,出事之后保险公司最多能赔给你的钱。 别和保费搞混了——保费是你每年交给保险公司的钱,保额是人家能给你的最高额度,对吧? 不同的赔付类型,保额的用法也不一样。 给付型的险种,比如重疾险、寿险,只要符合赔付条件,一次性给你保额这么多钱,花在哪你自己定。 报销型的险种,比如医疗险,保额是你一年内最多能报销的上限,花多少报多少,不可能超过你实际花的医疗费,也不会给你超出来的。 还有一种是给付加报销混合的,比如意外险,身故伤残是给付,意外医疗是报销,两部分各有各的保额。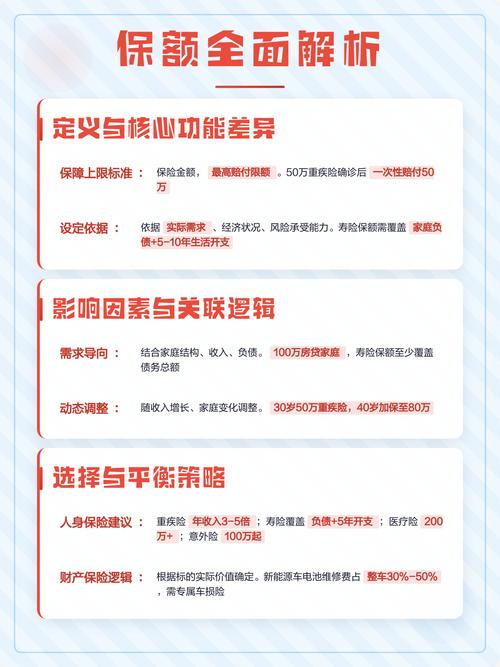
不同险种,保额逻辑完全不一样
不可能所有险种都用同一个标准算保额,我给你拆开来捋: 1. 重疾险 核心作用是补偿你得病之后不能工作的收入损失,还有康复护理的开销,不是只够付手术费就完了。 一般参考标准是3-5倍的年收入。你要是一年赚10万,那保额至少30万起步。 为什么要这么多?毕竟重疾之后最少也要养个三五年才能恢复工作,总不能把家里房贷车贷孩子学费都断了吧。 2. 医疗险 保额就是年度最高报销限额,目前常见的几百万保额,其实大部分时候够用了,毕竟真的重疾治疗也很少花到几百万封顶。不过要注意,要看报销范围,不是只看保额数字。 3. 寿险 寿险是给家人留的,保额要覆盖你的家庭负债,比如房贷车贷,加上孩子未来十几年的教育费用,还有老人的赡养费用。算下来就是你要留的钱。 没负债没家庭责任的另说,自己看着来。 4. 意外险 意外险的核心是身故/伤残保额,伤残是按等级赔的,一级伤残赔100%保额,十级只赔10%,所以保额一定要够高。意外医疗是额外的,用来报日常磕磕碰碰的医药费,也不能忽视。 说实话,很多人买意外险只看重便宜的保费,把身故伤残保额买得很低,真出事了哭都来不及。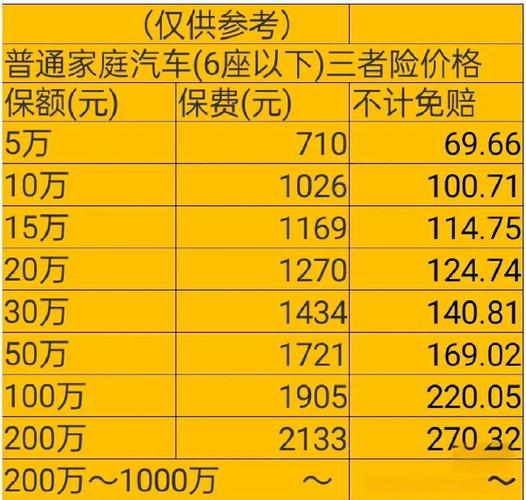
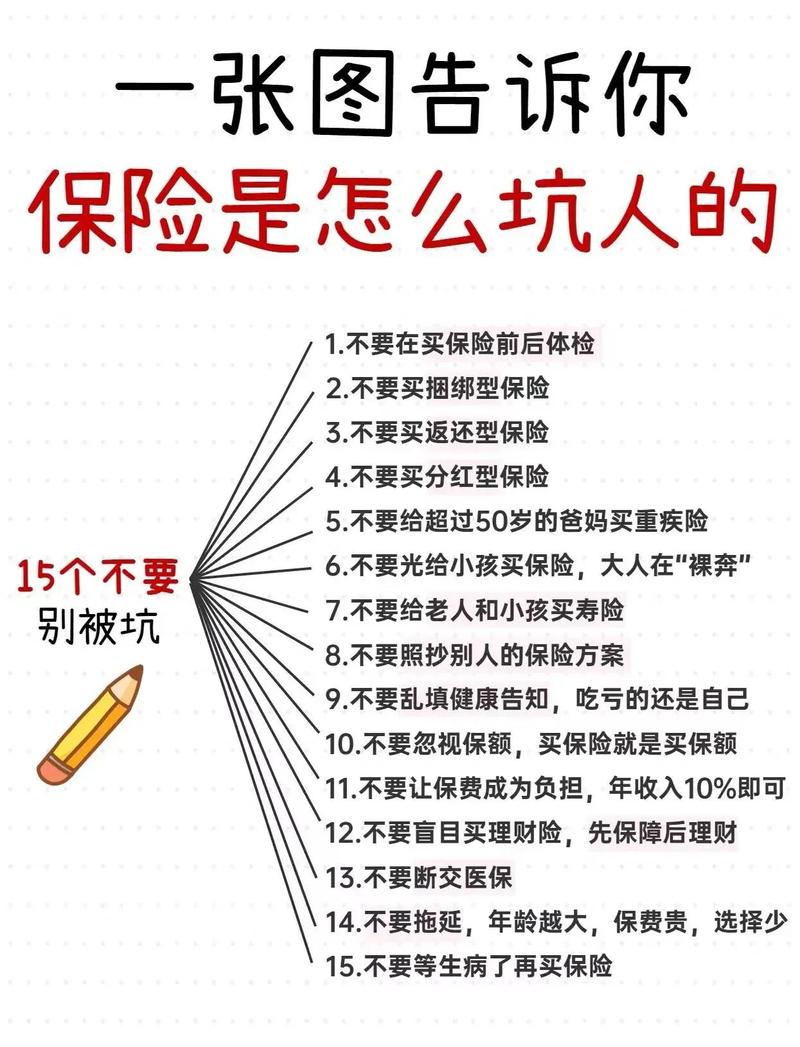
这些保额误区,一定要避开
合规提醒
作者|dananjin
排版|dananjin
审核|乐乐