到底什么才算意外医疗能赔的“意外”
意外医疗的本质,是报销型保险——你因为意外看伤治病花了多少钱,符合规则的部分,保险公司给你报销。 核心的判定条件只有四个,缺一个都不行: 1. 外来的:不是自身身体内部原因导致的。比如你自己得肺炎住院,不算;走路被掉下来的树枝砸伤,算。 2. 突发的:短时间内发生的,不是长年累月积累出来的。比如你天天跑马拉松磨坏了膝盖,不算;跑马拉松崴了脚,算。 3. 非本意的:不是你自己故意造成的。故意自伤、故意酒驾出的事故,都不算,这个不用多解释。 4. 非疾病的:这是最多人踩坑的一条。很多人觉得我摔倒骨折就是意外,当然赔——可如果你是因为突发脑溢血晕倒才摔的,根因是疾病,大部分情况是不赔的。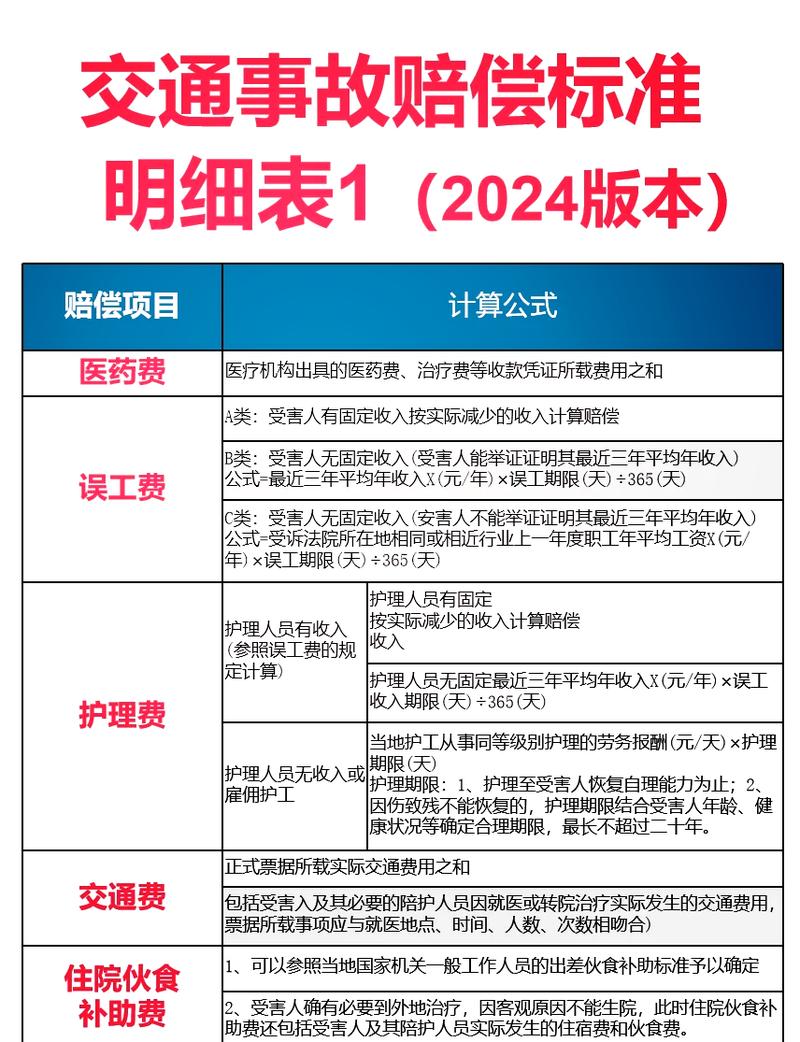
意外医疗条款里,最核心的几个关键点
拿到一份意外险的意外医疗责任,只要盯着这几个地方看就行,其他都是废话。 1. 免赔额 说白了就是保险公司不赔的“底”。比如免赔额100元,你花了600元医疗费,那就要先扣掉100元,剩下的500元再按比例报。 免赔额越低,对你越划算。有的产品是0免赔,就是一分钱起都能报。 2. 报销比例 扣掉免赔额之后,剩下符合要求的费用,按约定比例报销。比如约定社保内费用报销90%,扣完免赔剩下1000,就给你报900。 3. 报销范围 这是差别最大的地方。分两种: 一种是只报销社保范围内的用药和治疗费用,社保外的进口药、自费项目不报。 另一种是扩展了社保范围外的费用,比如打进口狂犬疫苗、骨折用进口钢钉,都能报。 4. 报销限额 就是一年最多能给你报多少钱,比如5万、10万,超过这个额度就自己付。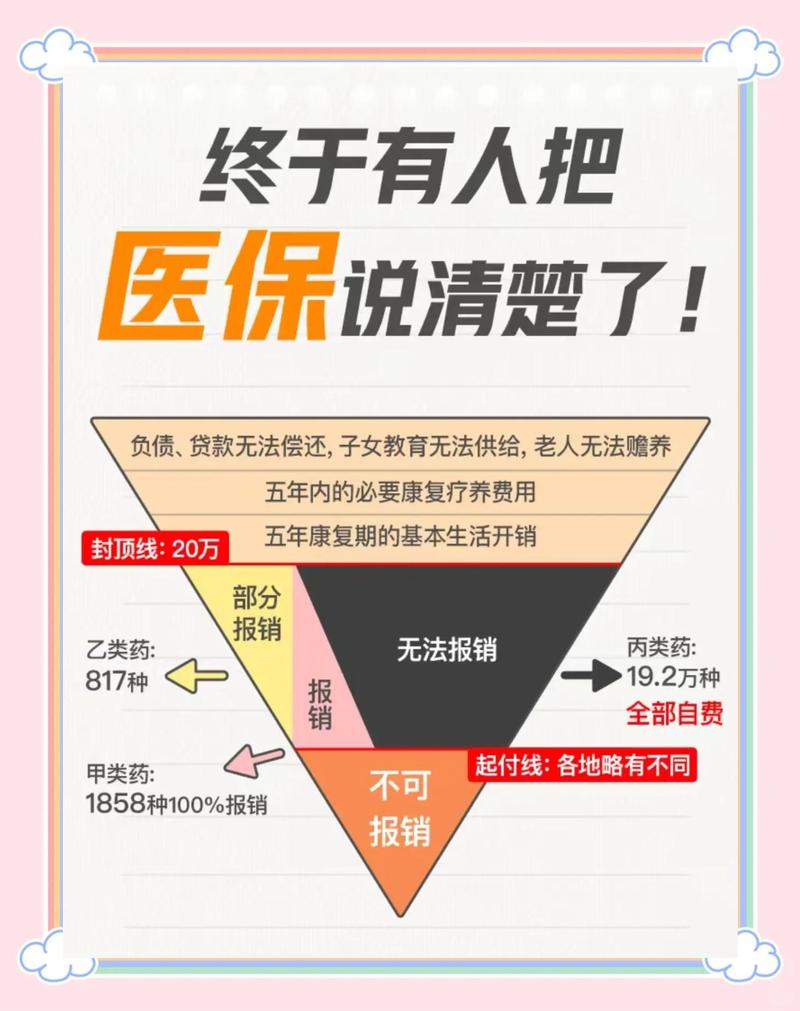
多数人都有的几个常见误解
必要提醒
本文仅做基础保险知识科普,不推荐任何产品,不评价任何保险公司或产品优劣。 每一份保险合同的责任范围、免责条款、理赔规则都不一样,所有判定都请以你手中的正式保险合同,以及承保保险公司的官方说明为准。 本文不构成任何投保建议、核保结论或理赔承诺,具体问题请咨询对应保险公司官方渠道。 说白了,意外医疗是意外险里最实用的责任,毕竟大意外出事的概率低,小磕小碰才是日常。多花两分钟看看条款,搞懂规则,才不会白交保费。作者|dananjin
排版|dananjin
审核|柚子