下班接娃路上想明白:终身寿险适合谁
2026-09-17 07:11:45
前几天在学校门口接儿子,听见旁边两个宝妈聊天。
一个说上周有保险经纪人找她,推了好几页终身寿险,说这个好那个好,她翻了半天也没搞懂自己要不要买。
另一个说反正就是给孩子留钱,有钱就买呗。
挺多普通人对这个险种的印象,也就到这了。
确定要给家人留一笔钱的人
说实话,很多人拼到三四十岁,心气就变了。年轻时候只想自己赚自己花,现在就怕万一出事,手里的钱不够给家人托底。
如果你已经想明白了,不管我什么时候走,都要给孩子、老伴留一笔能直接拿到的钱,不需要折腾复杂的继承手续,那终身寿险就适合你。
它保一辈子,只要合同有效,哪怕你活到九十岁走了,这笔保额照样赔给受益人。
不会像定期寿险那样,到期没出事钱就没了。
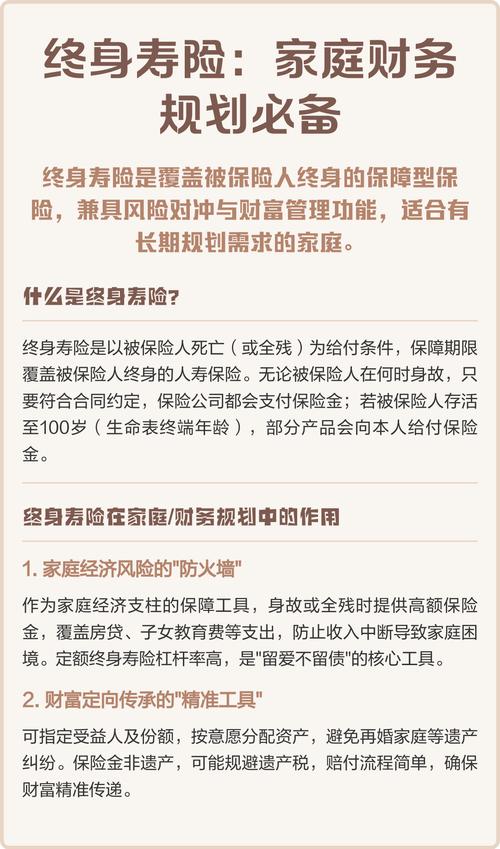 家庭资产预留终身寿险规划笔记
身上扛着长期负债的家庭顶梁柱
现在买房,一贷就是二三十年。好多人三十岁贷的款,要还到六十岁。
如果你身上背着几百万房贷,不想自己万一出事,另一半带着孩子还要苦哈哈还债,甚至保不住房子,那你可以考虑。
和定期寿险比,终身寿险的保障期限更长,哪怕你提前还完贷了,保障还在,剩下的保额依然可以留给家人,相当于提前攒了一笔传承的钱。
当然,如果你预算有限,只想要覆盖房贷负债,也可以选定期,这里只是说终身适合需要长期托底的人。
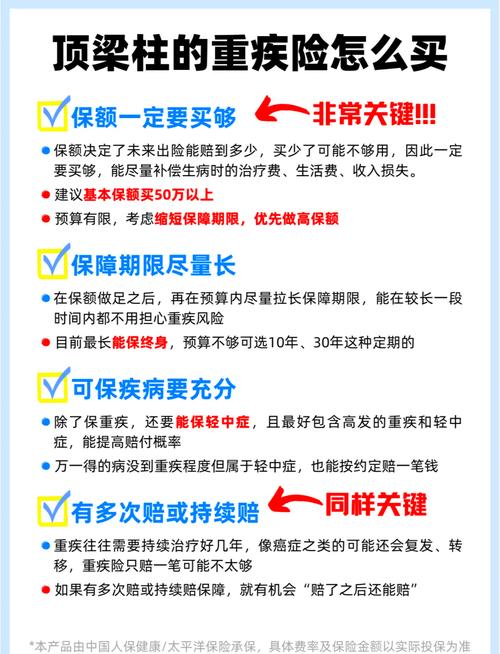 顶梁柱家庭寿险保额测算表
需要做资产安排的私营业主
 需要做资产安排的私营业主
不少开公司做生意的朋友,个人资产和企业资产扯不清。万一经营上遇到风浪,会不会牵连到家里的老婆孩子?
符合相关法律规定的前提下,终身寿险可以用来做一定的资产安排,把指定部分的资产提前规划到家人名下,避免后续的很多麻烦。
不过话说回来,这都是资产已经多到需要做规划的人考虑的事,普通上班族就不用凑这个热闹了。
反过来讲,也有很多人其实不适合碰终身寿险。
比如你刚毕业没两年,月薪才几千,连医疗险、重疾险这些基础保障都没配齐,那就别先碰终身寿险。
它每年交的保费不低,动辄大几千上万,占用你太多现金流,万一急用钱退保还要亏本金,太不划算。我见过不少年轻人被忽悠买了,交两年交不起,退保亏了快一万,想想都肉疼。
再比如你买它是为了赚快钱,想着能翻多少倍,那也不适合。终身寿险的核心是保障,不是短期投资产品,别搞错了用途。
对吧?买保险先搞清楚自己要什么,再看产品对应什么需求,别被人牵着走。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班接娃路上想明白:终身寿险适合谁
文章链接:https://xinminbao.com/r/336.html