背着房贷养着娃:说说定期寿险适合谁
2026-09-17 06:45:53
上周跟楼下开咖啡店的张哥聊天。他今年34,刚换了大三居接爸妈过来住,每个月八千多房贷,儿子读小学要上补习班,爸妈高血压糖尿病常年要吃药。聊着聊着他突然掏手机翻出一堆推广,问我,好多人说这个要赶紧买,你说我到底算不算适合买的?
身上扛着全家经济指望的人,优先买
说实话,定期寿险的核心作用,就是替你承担你走后留给家人的经济责任。说白了,就是如果你不在了,家里的日子会直接垮掉的人,都该好好考虑。
比如你背了几十年房贷,另一半一个人的收入根本覆盖不了月供,孩子还要养,老人还要贴补。真出点事,剩下的贷款谁还?刚住进去的新房子会不会保不住?孩子的学区名额还能不能留?
这些不是瞎想,是真真实实发生过的事。你扛着一家子的生计,就是顶梁柱,顶梁柱塌了,总得留点东西给下面的人撑着吧?
独生子女生涯的,更要想想。爸妈养你一辈子,就靠你养老,你要是走在他们前面,他们后半辈子的生活费,医药费,从哪来?
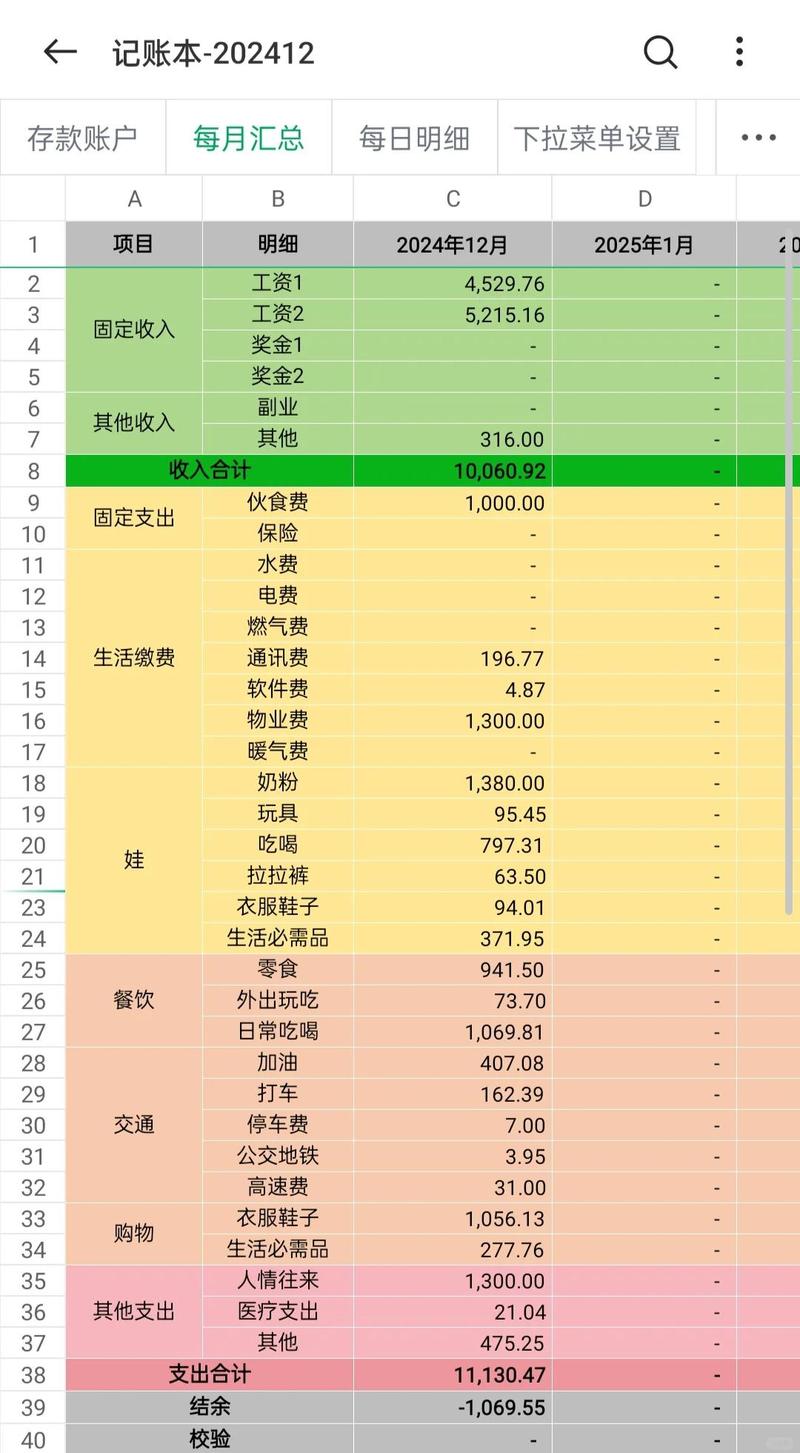 中年顶梁柱家庭开支记账本
没到中年,但已经扛了债的年轻人,也适合
 没到中年,但已经扛了债的年轻人,也适合
别觉得定期寿险是中年人的专属。现在很多刚工作三五年的95后00后,掏空六个钱包付首付,自己背一两百万房贷,不也一样?
我之前认识一个96年的小伙子,自己攒了十万,爸妈拿出一辈子存的四十万付首付,剩下一百二十万贷款自己背。爸妈已经快六十了,没退休金,万一小伙子真出点意外,剩下的贷款让爸妈怎么还?一辈子的积蓄搭进去,最后房子还没了,换谁受得了?
还有那种自己创业,或者帮家里做生意,签了个人连带债务的,你是主债务人,你走了,债务不会消失,只会落到家人头上。一年花两三百块,换两百万保额,买了之后,至少睡觉能踏实点,对吧?
这几类人,真没必要急着凑这个热闹
不是所有人都需要定期寿险,别听人忽悠就瞎买。
第一种,已经退休,子女都自立,房贷还清,手里还有余粮的。你走了本来就是给子女留遗产,没人靠你吃饭,也没负债要还,买它干啥?占着现金流不说,最后也用不上。
第二种,一人吃饱全家不饿,没负债也没人要你养的。刚毕业没一年,没房没车没结婚,爸妈还在上班赚的比你多,根本不用你贴补,那可买可不买,不用硬凑。
第三种,资产早就够覆盖所有负债和家人开销的。比如你光靠投资收益,一年就能赚几十万,家里存款够花几十年,那确实不用,定期寿险本来就是给普通人托底用的,你已经有足够托底的资产了,就不用多花这份钱。
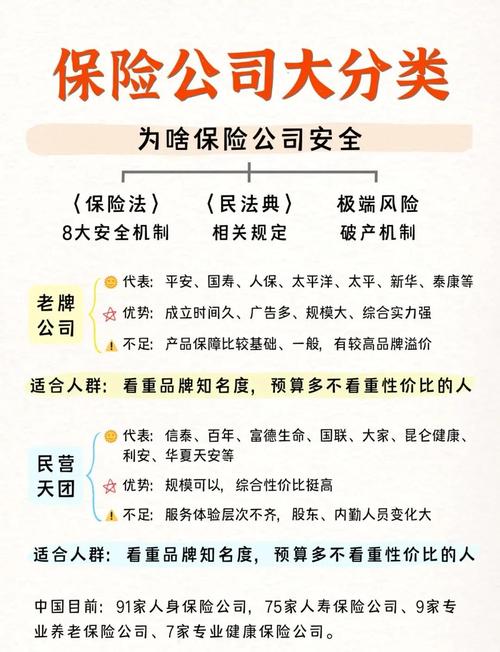 定期寿险适合人群分类对照表
不过话说回来,真要是适合买的,也别瞎买贵了,也别乱买多了。很多人上来就说一定要买一千万保额,其实你自己算清楚就行,把剩下的房贷加起来,加上孩子到大学的学费,再留个十年八年的生活费,加起来就是你需要的保额,够了就行。
还有一点一定要记住,定期寿险的身故责任只赔付一次,买多份也不会多赔钱,没必要买个三五份堆保额,白白多交保费,纯纯浪费钱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
背着房贷养着娃:说说定期寿险适合谁
文章链接:https://xinminbao.com/r/335.html