买了长期人寿险,你得懂保单里的现金价值
2026-09-16 20:35:48
很多人买了长期人寿险,交了三五年甚至十几年保费,除了记得“出事赔保额”,翻电子保单的时候,总能在显眼或者不显眼的地方,看到一行写着“当前现金价值:XXXX元”。
大部分人,瞟一眼就划走了。
这钱是谁的?能拿出来用吗?很多人没搞懂。
现金价值到底是谁的钱?
不少人想当然,我交了多少保费,现金价值就该是多少,对吧?
我见过不少人退保的时候生气:我交了5万,怎么只退给我3万?剩下的2万去哪了?
其实很简单,长期人寿险的保费,是按你保几十年甚至一辈子算出来的,前期你年龄小,出险概率低,多交的部分,加上保险公司的投资收益,慢慢积累出来的,就是现金价值。
前期保险公司要扣除初始费用、销售佣金、运营成本,所以开头几年的现金价值,肯定比你交的总保费低很多。
说白了,现金价值就是你现在退保,能实打实拿到手的钱。
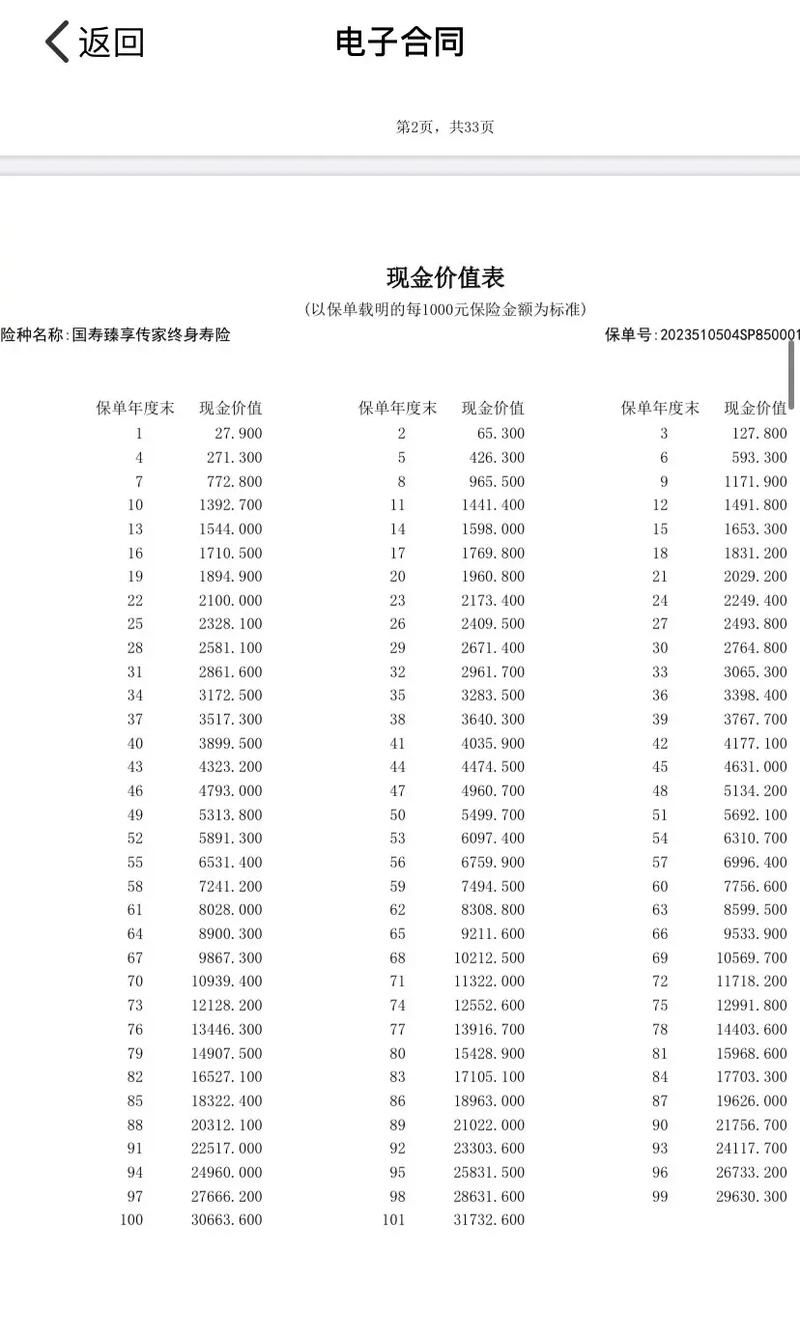 人寿保险保单现金价值列表示例
不过,现金价值的用处,真不止退保这一件。
除了退保,这两个场景你大概率会碰到
第一个,减保取现。
你要是中途需要用钱,又不想整份保单退掉丢了保障,就可以申请减保,提取一部分现金价值出来用,剩下的现金价值继续留在保单里,保障继续有效。很多给孩子买的终身寿险,家长到孩子上学、结婚的时候,减保拿出来用,就是这么操作的。
第二个,保单贷款。
急着用一大笔钱,不想动保单,不想丢保障,就可以凭保单,按当前现金价值的一定比例申请贷款,期限短,手续比很多贷款简单,钱还上之后,保单啥变化都没有。
我之前帮家里长辈整理旧保单,翻出一张九几年买的终身寿险,他自己都忘了这茬,现金价值已经比当年交的总保费高了不少,老人家愣了半天说,原来还藏着这么一笔钱。
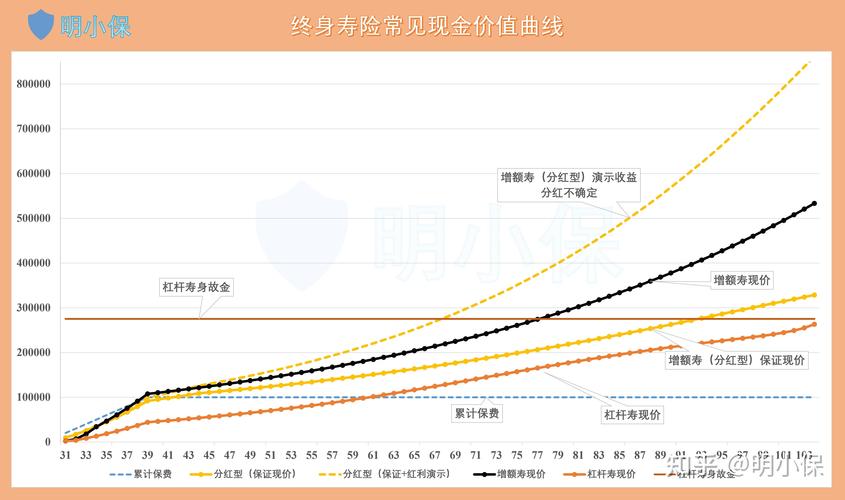 人寿保险现金价值增长曲线示意图
几个常见误区,得掰扯清楚
 几个常见误区,得掰扯清楚
第一个误区:所有人寿保险都有现金价值。
不对。只有长期人寿险,比如保20年、30年,或者保终身的,才有现金价值。一年期的短期寿险,交一年保一年,没有现金价值这一说。
第二个误区:现金价值一定会超过你交的总保费。
不一定。看产品类型,也看你持有时间。开头十几年,大部分保障型寿险的现金价值,都比你交的总保费低,只有持有时间足够长,才会慢慢涨上来,超过总保费。要是你买了没几年就急着用钱退保,亏钱是肯定的。
第三个误区:出险了赔的是现金价值。
这点一定要记牢,出险理赔给的是保额,和现金价值是两码事。别搞混了,除非你已经退保了,那才拿现金价值,合同都终止了,当然不会再赔保额。
说实话,很多销售卖长期险的时候,光顾着说保障,很少把现金价值的变化掰碎了讲给客户听,导致很多人买了好多年,都不知道自己保单里还有这么一笔钱,真要用的时候才傻眼。
不过话说回来,买长期人寿险,本来就是做长期安排的,要是你三五年内就可能要用这笔钱,真的要慎重点,毕竟前期现金价值低,拿出来肯定不划算。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买了长期人寿险,你得懂保单里的现金价值
文章链接:https://xinminbao.com/r/313.html