先搞懂:赔的钱,根本不是给同一个人用的
重疾险打过来的钱,是给被保人自己的。你确诊了合同里约定的疾病,钱直接打到你自己的银行卡里,想拿去付治疗费也行,想留着补病假期间的工资缺口也行,甚至想拿这笔钱出去旅游散散心,没人管你怎么花。 寿险的钱?是给活着的人的。 你人走了,保险公司把钱打给你之前填在受益人栏里的人——可能是你的配偶,可能是你的孩子,可能是你的父母。这笔钱从一开始,就不是准备给你自己用的,是替你完成你没做完的责任:还剩下的房贷,孩子未来十几年的学费,老人养老的备用金。 这点最容易混。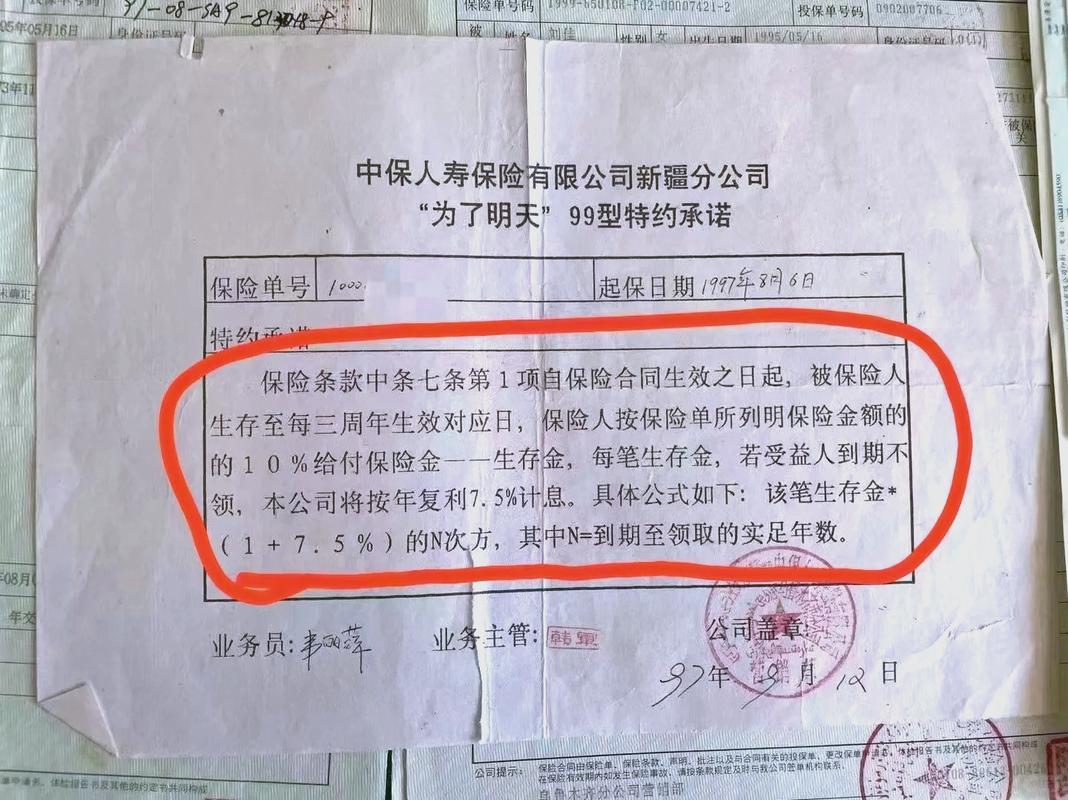
触发赔付的门槛,根本不是一回事
重疾险的赔付门槛,说复杂也复杂。不是你自己觉得病得重就能赔,得严格卡着合同里写的标准来:要么是确诊了合同里列的那种”确诊即赔”的疾病(比如重度恶性肿瘤),要么是做了合同约定的特定手术(比如需要开胸的冠状动脉搭桥术),要么是发病之后过了约定的观察期,还留着永久的、达到合同标准的功能障碍(比如脑中风后遗症满180天,仍有一侧肢体完全没法动)。 差一点都不行。 寿险的赔付门槛,简单到有点”粗暴”。 只要过了等待期,被保人身故了,不管是因为疾病走的,还是因为意外走的,只要不是合同里明确列的那几样免责情况,就按合同约定的保额赔钱。 别抬杠。 你要是买了保终身的寿险,从合同生效那天开始,不管你是活到90岁自然终老,还是中途因为各种原因离开,这笔钱都会稳稳当当按约定打给你指定的人。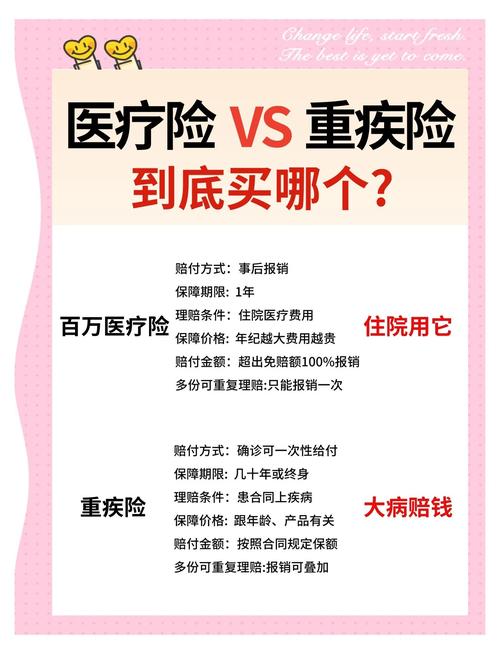
掏的保费,背后的风险逻辑差得远
为啥同样是保50万,重疾险一年要交大几千,定期寿险一年才交一千多? 因为俩险种算费率的时候,参考的风险概率根本不一样。 重疾险保的是”人活着的时候得重大疾病的风险”。现在人到中年,甲状腺结节、乳腺结节、心血管问题的检出率有多高,大家去医院做个体检就知道。保险公司算价格的时候,要把这些可能发生的赔付都算进去,尤其是那些带了中症、轻症、多次赔付的重疾产品,保障责任堆得越多,价格自然就上去了。 寿险保的是”人离开的风险”。现在国内人均预期寿命快到79岁了,一个30岁的年轻人,在未来二三十年里身故的概率,其实比在这段时间里得一次重大疾病的概率低不少。风险概率低,对应的保费自然就便宜。 我之前碰到过好多刚工作没几年的年轻人,手里预算总共就几千块,上来就想买个终身重疾,结果剩下的钱连一分寿险都配不起。 这其实就有点主次颠倒了。 要是你现在身上背着房贷,家里还有要养的老人和孩子,首先要兜住的风险,是万一你走了,家里的经济窟窿能不能补上——这部分是寿险的责任。等这部分配足了,剩下的预算再慢慢配重疾,覆盖你得大病之后,没法上班挣钱的那段时间的收入损失。 好多销售会跟你说”带身故的重疾险比买纯寿险划算”,真的吗?你拉个账单算算账就清楚了:同样50万保额,30岁男性买带身故的终身重疾,一年可能要交一万多,交30年,总保费要三十多万;买纯的终身寿险,同样50万保额,一年可能也就五千多,交30年,总保费十五万左右。差出来的十几万,你就算放银行做个稳健储蓄,几十年下来也有不少利息。 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准作者|dananjin
排版|dananjin
审核|知知