上周帮楼下张姐整理保单,她翻出三年前给刚上小学的儿子买的两份寿险,一年交小八千,算下来要交20年。
我当时直接愣了。
给小孩买寿险,是优先级最低的选择
好多人对寿险的认知从根上就错了。
总觉得寿险是“给最爱的人留的念想”,先给孩子买,给老人买,就当是尽孝。
但你仔细想想,寿险到底是干嘛的?
说白了,它保的从来不是被保人本人的生活,是被保人走了之后,家里剩下的人,还能顺着原来的节奏过日子——房贷不用卖房子凑,孩子的学费不用愁,老人的赡养费有着落。
说白了,它是给家里赚钱的人准备的。
小孩不赚钱。他从小到大的开销,本来就是家庭支出的一部分,真要是碰到意外或者重病,需要的是能报销医疗费的医保、重疾险,是能覆盖治疗费用的保障,买寿险?那笔保费交上去,真出事了赔的钱,除了办后事,根本解决不了啥实际问题。
我之前碰到个刚毕业的小伙子,入职第一个月就给自己买了份年交两千的寿险,说“万一我走了,我爸妈能拿点钱养老”。
孝心是真的。
但他连自己的职工医保都没选最高档,上次得肺炎住院,刷了八千多,最后自己掏了四千,还是找朋友借的。
这钱花的顺序,完全拧了。
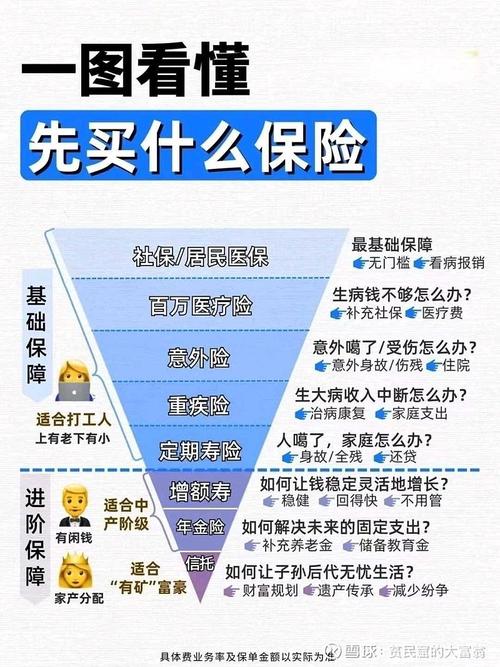
“我有社保/单位团险,根本不需要商业寿险”
这话我听了没有一百也有八十。
上次在社区咨询点碰到个国企上班的大哥,拍着胸脯说自己单位每年交十几万的福利,团险都保到一百万,根本不用自己额外买寿险。
我问他,你这团险,要是你哪天辞职了,还能保吗?
他当场就卡壳了。
真的。单位的团险,本质是企业给员工的福利,是跟劳动关系绑定的。你在这上班,它就有效,你离职、换工作,这份保障立刻就没了。就算你一辈子不换工作,等你退休了,团险的保障也会跟着停。
再说社保里的身故保障。很多人觉得社保啥都管,其实真到身故那一步,社保给的也就是一笔丧葬补助金,加几个月的当地平均工资。那点钱,够还你现在每个月几千块的房贷吗?够付孩子未来五六年的学费吗?
不够的。
别觉得提这个不吉利。你给家里装烟雾报警器,难道是盼着家里着火吗?不是啊,就是买个踏实,真碰到事的时候,不至于手忙脚乱地卖房子、凑钱,让家里人的生活一下子摔到底。

“买寿险就买最贵的,保得越久越全越好”

我见过太多人被销售牵着走,一进门店,销售说“这款是保终身的,带分红,老了还能当养老金领”,脑子一热就签了,一年交两三万,连自己要交多少年都没算清楚。
真没必要。
寿险的保额和保障期,从来都是跟着你身上的责任走的,不是越贵、越久就越好。
你想想,你什么时候是家里最不能倒的?是从你开始还房贷,到孩子大学毕业独立,到老人不需要你赡养,这中间大概二三十年的时间对吧?这时候你是家里的顶梁柱,万一倒了,家里的天就塌了,所以这时候你需要足够的寿险保额,把这些负债和未来的支出都覆盖住。
等你60岁退休了,房贷早就还清了,孩子有自己的小家庭了,老人大多也都安享晚年了,你身上的担子已经卸得七七八八了。这时候就算你走了,也不会给家里人留下啥需要填的经济窟窿,根本不需要那么高的寿险保额。
之前帮一个做工程的大哥算过,他当时被销售推荐了个年交三万的终身寿,我帮他捋了下家庭责任:每年房贷十二万,两个孩子一年的学费加补课费八万,老人一年赡养费三万,算下来他需要的保额其实就是两百万左右,买个保到60岁的定期寿,一年也就交四千多,比那个三万的终身寿,省下来的钱都够给他自己配个足额的重疾险了。
这时候硬要攒钱买那种保终身的、带分红的寿险,把当下的生活费都挤出来交保费,真的得不偿失。更别说那些分红型的寿险,分红是不确定的,你每年多交的那部分钱,拿到的收益还不如你自己存定期灵活,真急着用钱的时候,想取都要亏本金,何苦呢。
“健康告知随便填,过了两年保险公司就必须赔”

这是特别容易踩的大坑。
好多销售为了快点签单,跟客户拍胸脯:“你啥既往症都别写,等过了两年不可抗辩期,保险公司想不赔都不行”。
真别信。
不可抗辩条款从来不是给故意隐瞒病史的人开的绿灯。如果你明明知道自己有甲状腺结节、高血压,投保的时候故意不说,真到理赔的时候,保险公司一查你的就诊记录,该不赔还是不赔,就算闹到法院,也站不住脚。
当初填健康告知那半页纸,花不了你十分钟。如实写,有啥就说啥,能买就买,不能买就换别的产品,真没必要为了省点事,把几十万的理赔款扔在半路上。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐