上周帮楼下张阿姨整理她儿子的保单,翻出来两张皱巴巴的纸。
一张是交了3年的定期寿险。
一张是去年电商大促凑单买的一年期意外险。
阿姨拍着大腿笑,说当时业务员在小区摆展,说都是“保出事的保险”,她想着便宜就一起买了,连两个险保啥都没问明白。
说实话,这种情况我见得太多了。好多人买保险的时候,盯着价格比来比去,连核心的差别都没搞清楚,真到要理赔的时候,才发现钱花了,根本不对路。
啥情况能赔,才是核心的差别
别整那些复杂的术语,我给你掰碎了说。
寿险的理赔触发条件,简单到有点“粗暴”——只要被保险人身故,或者达到合同约定的全残状态,不管你是生病走的,还是出门意外摔伤导致的,只要不是合同里明列的免责情形(比如故意犯罪、吸毒这类),保险公司就会把约定的保额打给指定的受益人。
注意,是全残。不是断个手指、摔个骨折那种伤残,是那种完全丧失劳动能力、生活不能自理的全残等级。
那意外险呢?
意外险的理赔门槛,卡得特别死——必须同时满足“外来的、突发的、非本意的、非疾病的”四个前提。
举个大家常碰到的例子:你下楼踩空从台阶上滚下来摔成骨折,这个算意外,意外险能报对应的医疗费用,要是达到了伤残等级,还能按比例赔一笔伤残金。
但要是你本身有严重的高血压,出门走着走着突然脑溢血栽倒在地,哪怕最后是因为摔倒引发的重伤,本质诱因是疾病,意外险大概率是不赔的。
我那个做理赔的朋友上次跟我说,他接过挺冤的一个拒赔案:一个大叔在家搬花盆,闪了腰去住院,申请意外险理赔,最后被拒了——因为大叔本身有严重的腰椎间盘突出,这次闪腰是旧疾引发的,不算外来的意外。
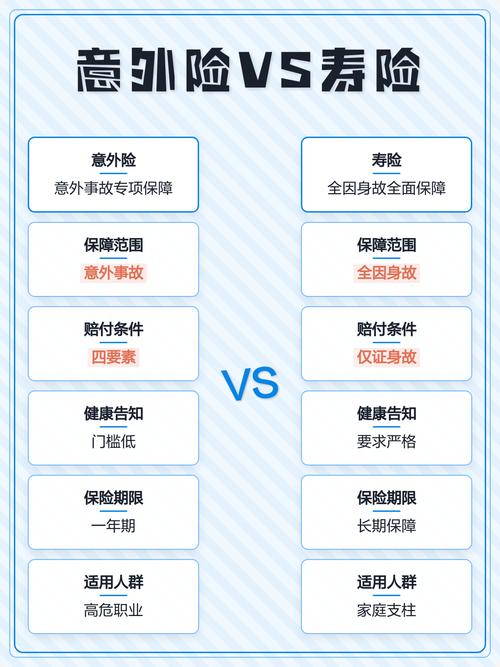
你看,就这一个核心的理赔条件,两个险种的差别已经大到天差地别了。
一个保的是“人没了,或者彻底站不起来了”的极端情况。
一个保的是“突然遇到外来的磕碰,受伤了”的日常风险。
根本不是一回事。
别被保额数字骗了:你以为的“赔得多”其实用不对
好多人买保险的时候,眼睛只盯着保单上印的保额数字。
比如寿险写着100万,意外险写着50万,就觉得寿险买得太值了,性价比拉满。
反过来,看到意外险有个“航空意外赔300万”,就觉得经常出差的人买这个太划算了,寿险那点保额根本不够看。
真的,太天真了。
我之前碰到个刚工作两年的小伙子,咬着牙攒了半年钱,买了一份200万保额的定期寿险,逢人就说自己“保障拉满了”。结果上个月骑车摔成右腿骨折,要做手术花两万多,翻遍保单才反应过来——寿险的保障范围里,根本没有医疗报销这一项啊。没到身故、没到全残的程度,一分钱都报不了。
他当时在微信上给我发了好几个叹气的表情,说感觉自己之前的钱全白花了。
也有反过来的情况。
我有个远房表哥,是家里的顶梁柱,每个月还8000多房贷,孩子刚上小学。他说自己年轻力壮,买个100万的意外险就够了,寿险纯属浪费钱。结果去年年底他连续加班半个月,突发心梗住院,虽然抢救过来了,但后续要长期休养,没法正常上班。他翻保单才发现,意外险只赔意外导致的伤害,这种疾病引发的住院、收入损失,根本不在保障范围内。
你说这冤不冤?
钱一分没少花,真遇到事的时候,拿对应的保单去申请理赔,才发现根本不对口。

说穿了,寿险的保额,是给你身后的家人留的“经济兜底钱”——比如你走了,房贷不用家人接着还,孩子的学费、老人的赡养费,能从这笔钱里出。
而意外险的保额,是给你当下遇到磕碰的时候,掏的医疗费、伤残补偿,甚至是因为受伤没法上班的收入损失。
两个保额数字看起来都是“几十万、上百万”,但实际用的场景,半毛钱关系都没有。
容易踩的坑:把两个险种搞成“二选一”的关系
我见过太多人,要么是觉得自己年轻身体好,买个意外险就万事大吉,寿险是年纪大的人才需要买的东西;要么是觉得自己已经买了寿险,啥情况都能赔,根本没必要再额外买意外险。
真的别这么想。
你想啊,一个二三十岁的年轻人,可能一年到头都不会得啥重大疾病,但走在路上被车刮了、下楼踩空摔了、运动的时候扭了腰,这种小意外的概率其实特别高。要是没买意外险,这些医疗费用就得自己全掏。
反过来,要是你是家里的经济支柱,每个月要还房贷、要给爸妈打生活费、要供孩子上学,就算你买了几百万的意外险,要是真的因为疾病突然走了,意外险一分钱不赔,那留下的一屁股贷款和家人的生活开销,谁来扛?
也有人说,我现在钱不多,两个都想买,预算不够怎么办?
说实话,真没必要硬凑。
刚毕业没几年的年轻人,自己一个人在外面打拼,没什么家庭责任,先把一年期的意外险买上,花不了几十上百块,先把日常磕碰的风险兜住。等以后结婚了、有孩子了、背上房贷了,再根据自己的责任大小,配一份足够覆盖家庭负债的定期寿险就行。
反过来,要是你已经人到中年,是家里的顶梁柱,先把寿险的保额配够,再补一份带意外医疗的意外险,日常摔个碰个的也能报,两者根本不是替代关系,是互补的。
哦对,最后多嘴一句,别听业务员瞎忽悠说“两个险种保的内容差不多,随便买一个就行”。
买之前多翻两页合同条款,比听十句推销都管用。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然