上周跟认识十年的老陈吃烧烤,他刚签了第二套改善房的贷款合同,290万,30年,烤筋刚咬到一半,他突然把签子放下,说”你说我要是哪天没了,我媳妇是不是得把现在住的房子卖了,才能把这笔贷款还完?”
我当时没直接接话。这问题,其实很多背着贷款的中年人,都偷偷想过,只是不好意思说出口。
先搞懂:寿险赔的钱,到底会不会被拿去还债?
很多人对这事的认知,还停留在”父债子还”的老观念里,觉得只要人走了,欠的钱就得让家里人接着还。
哪有那么绝对。
按照现行的法律规定,继承人只需要在自己继承遗产的实际价值范围内,承担被继承人生前的债务,超过部分,自愿还的才算数。
那跟寿险有啥关系?
如果投保的时候,明确指定了身故受益人,比如填的是配偶、孩子或者老人,那这笔身故理赔金,不属于被保险人的遗产范畴。
啥意思?就是债权人没有权利要求受益人,把拿到的理赔金拿出来,去抵被保险人生前欠的债。

反过来,如果投保的时候没指定受益人,所有的理赔金就会被算成被保险人的遗产,那第一步就得先拿这笔钱去还生前欠的债,剩下的部分,才轮到继承人分。
我之前听同行聊过一个案子,当事人是做建材生意的,前两年行情不好,欠了快180万的供应商货款,走的时候投保的寿险没填受益人,200万的理赔金下来,直接被法院划走还了货款,家里留着上高中的孩子和没工作的老伴,一分钱没拿到。
你说可惜不可惜。
就填个受益人的事儿,几秒钟的操作,结果天差地别。
别踩坑:很多人算寿险保额,从一开始就算错了
我见过太多人买寿险,保额随便填个50万,觉得”意思到了就行”。
真的够吗?
你要是名下没房贷、没车贷、没给别人做过担保,那50万可能够给家里留个缓冲。
但如果你背着一两百万的房贷呢?
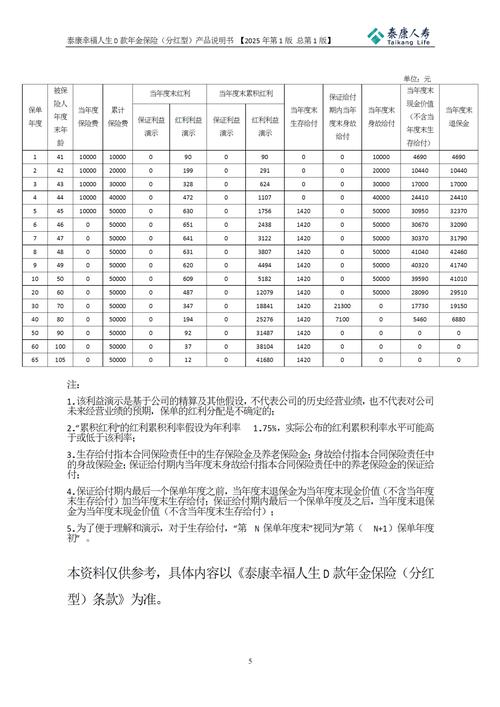
算寿险保额的第一步,就是要把你需要由家庭承担的剩余债务,全部算进保障缺口里。
比如你现在剩下160万的房贷没还,你爱人每个月的收入,刨掉生活费只能拿出2000块还贷,剩下的4000块全靠你赚,那你就不能只算”我万一走了,要给家里留100万生活费”,得先把那笔160万的房贷窟窿给兜住——不然真出事了,银行不会管你家里有没有人赚钱,到点不还贷,就走法拍流程。
说实话,很多人算保额的时候,把孩子的教育金、老人的赡养费算得门清,唯独把自己欠的那笔贷款给漏了。
这很要命。
你想啊,本来失去亲人已经是这辈子很难扛的事了,结果转头就收到银行的催款通知,要么卖唯一的住房,要么每个月从紧巴巴的生活费里挤钱还贷,连个缓神的空都没有。
别觉得这种事离自己远。
我们身边的中年人,谁不是背着几十年的贷款往前跑?
想明白:寿险从来不是给你自己买的
很多人吐槽,寿险得人死了才赔,买了纯浪费钱。
这话听着好像没毛病,其实根本没摸到寿险的本质。
你买寿险,从来不是为了自己能拿这笔钱花,是为了在你没法继续履行家庭经济责任的时候,给你爱的人留个兜底的底。
跟债务绑定的那部分保障,本质上就是给你家里人留个选择权——真出事的时候,他们不用为了帮你还那笔欠的钱,被迫卖掉住了十几年的老房子,不用在最崩溃的时候,还要被每个月的还款提醒追着跑。
我之前跟一个社区的片警朋友聊天,他说见过太多意外离世的中年人,家里人刚从噩耗里反应过来,就开始翻手机里的贷款APP、信用卡账单,算到底还欠了多少钱,连哭的力气都要省出来算钱。
听着就堵得慌。
当然也有人会问,那我要是欠了债,买寿险是不是就算恶意逃债?
真不是。
只要你投保的时候如实做了健康告知,没有在欠下巨额债务之后短时间内投保远超自身能力的高保额寿险,那指定了受益人的保险权益,本来就受法律保护,根本不存在什么逃债的说法。
不过话说回来,也没必要为了个房贷把自己的保障买得过高,毕竟保费也是每个月实打实的支出,够覆盖缺口就行,没必要打肿脸充胖子。
人这辈子,敢拼敢闯是好事,但总得给身后的人留条不用慌的路。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准