上周帮一个在互联网做运营的朋友算账单,她看到数字的时候当场愣了——去年她休了3个月病假,公司只发了基本工资的60%,扣完社保剩的钱,连当月的房贷都差点凑不齐。
能把你收入打穿的,从来不是突发失业
很多人一提到收入损失,第一反应就是被裁员、丢工作。真不是。
我之前碰过个开装修散队的师傅,踩梯子装吊顶的时候脚滑摔了腿,躺了4个月。家里的房贷、两个娃的学费、老人常年要吃的降压药,全压在他老婆每个月4千多的超市收银工资上。那时候他才发现,自己之前攒的那点存款,连两个月的固定支出都盖不住。
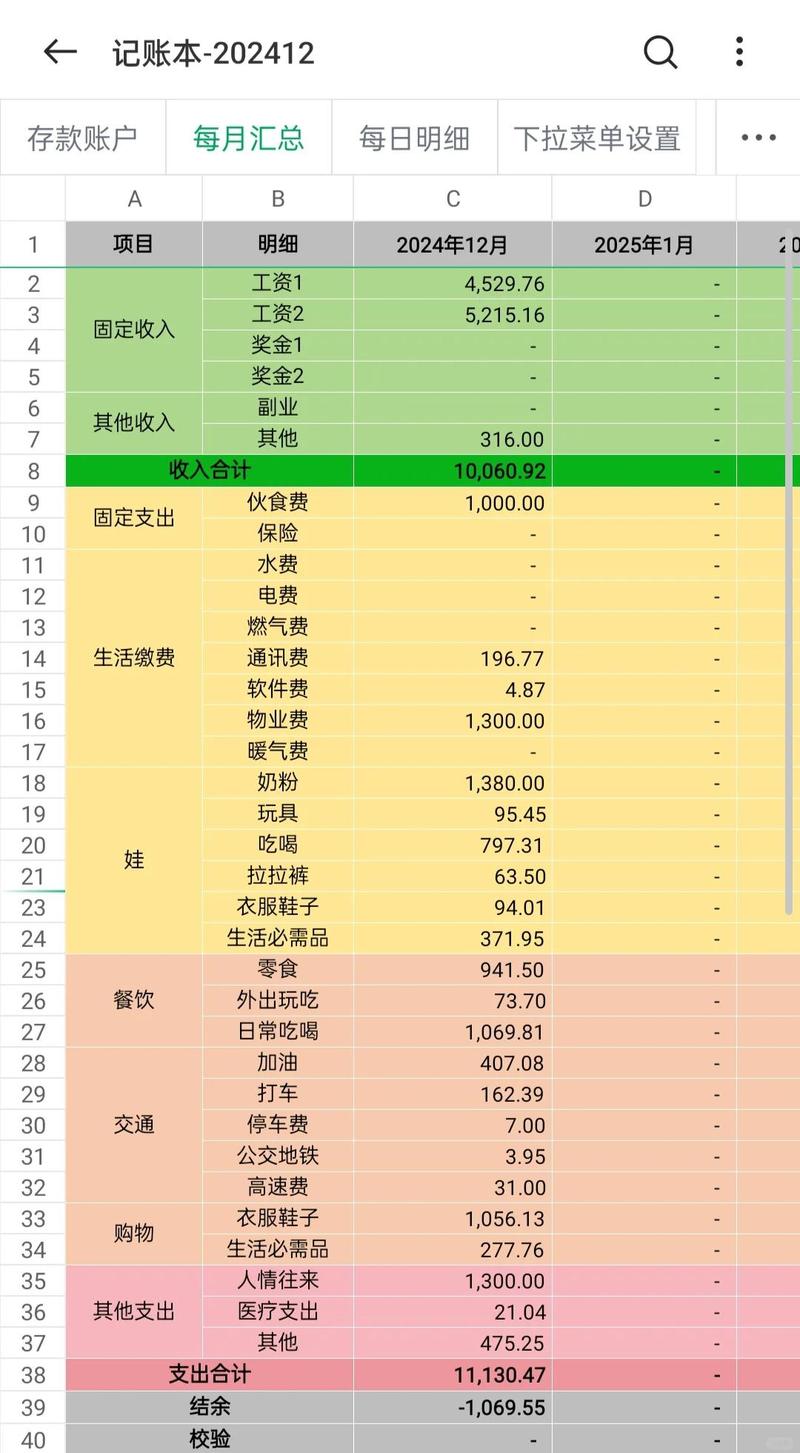
很多人算风险的时候,习惯把“能赚多少钱”当成核心,却很少静下心来算另一笔账:如果因为生病、意外,你连续半年、一年甚至更久没法正常上班,每个月雷打不动要掏的那些钱,到底要从哪出。
真正的收入损失风险,从来不是“少赚了多少”,是“没进账的日子里,固定要花的钱一分不会少”。
你想啊,房租不会因为你病假就给你免单,孩子的兴趣班不会因为你暂时没收入就延后缴费,每个月要还的信用卡、花呗,晚一天都要算利息。这些细碎的、你平时根本不会特意记的支出,凑在一起,就是能把人压得喘不过气的大山。
别拿“公司会管”当挡箭牌
聊到这,总有人会摆手说,我有社保,有年假,公司还有病假工资,怕啥。
说真的,你真翻自己的劳动合同看过病假工资的发放规则吗?
绝大多数地方的规定是,病假工资不能低于当地最低工资标准的80%。你平时月入两万,真躺下来休病假,可能一个月到手就一千多、两千,扣完社保连小区门口的菜钱都要算着花,和你之前每个月固定到账的收入差了快十倍。
更别说真碰到需要长期休养的情况,比如确诊了需要长期治疗的疾病,公司是可以按照法定流程和你解除劳动关系的。到时候别说病假工资,连社保都要自己全额承担,每个月大几千的社保支出,又成了新的刚性开销。

我听太多人说“我身体好得很,哪会出这种事”。这话我听一次笑一次。谁出门还能预判自己哪天踩个水坑滑骨折,哪天加班加到天旋地转晕过去?公司是来做经营的,不是来做慈善的,对吧?真等事落到自己头上才翻合同条款,那时候早就晚了。
补收入的账,别等出事了再算
应对收入损失风险,其实逻辑很简单,没那么多复杂的套路。
第一步,先把你家每个月的刚性支出算明白。就是不管你上不上班,都必须要掏的钱:房贷、房租、基本的吃饭穿衣、孩子的学费、老人的固定药费。把这些数加起来,就是你需要兜住的底线。
举个例子,你家每个月刚性支出是8千,那你至少得准备好,哪怕你一整年没收入,也能覆盖这部分钱的储备。别把钱全压在随时可能波动的理财、要卖好久才能变现的房子上,真等急用钱的时候,根本取不出来。
别把所有的风险都扛在自己的存款上,你攒的那点应急钱,可能撑不过3个月的病休。
除了自己存的应急储备,你也可以考虑用一些带杠杆的工具,把可能的长期收入损失转移出去。比如和收入保障相关的保险,本质上就是在你没法正常上班的时候,按照合同约定给你补一笔固定的钱,让你不用动自己的养老钱,不用病还没好就急着回去上班熬着。当然,具体的保障范围、给付规则、免责条款,都要以你实际看的合同内容为准,别光听销售的口头承诺。
很多人觉得自己年轻,收入还在涨,现在算这些太早。其实越年轻,越要提前想这些——刚买了房,刚生了娃,手里余粮不多,正是扛风险能力比较弱的时候,反而经不起突然的收入断档。
前几天碰到那个之前摔了腿的装修师傅,他现在腿好得差不多了,接活的时候每次爬高都要反复踩稳梯子,再也不逞能了。他说以前总觉得自己是家里的顶梁柱,不能倒,现在才懂,顶梁柱也得给自己搭个安全网,不然真塌了,下面的老婆孩子老人,连个接的地方都没有。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|满满