上个月帮一个做装修包工头的发小擦屁股,他在市区接了个老房改造的活,脚手架没固定牢,刮阵风倒了,砸坏了停在楼下的一台宝马。他一开始蹲在工地门口抽烟,说这次至少要掏十万修车,死定了——我突然想起他开工前找我问过,当时劝他买了建工险,他还骂我瞎操心,说小工程犯不上。结果最后,修车钱大部分是保险出的,他只掏了几千块免赔。
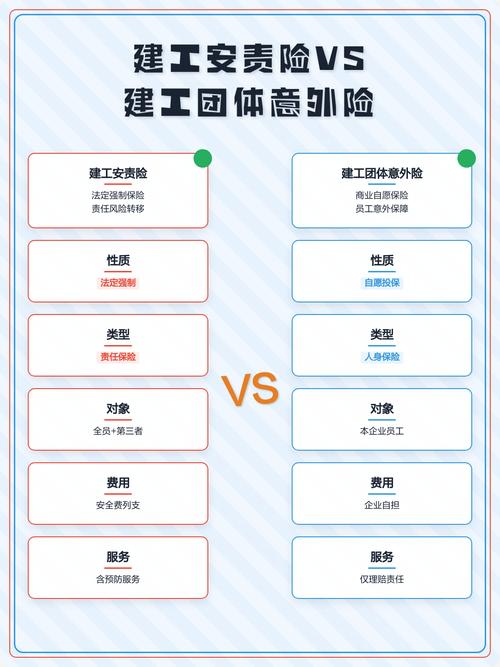
别把建工险只当成工人意外险
很多人一提到建工险,第一反应就是给工人买的意外险,出事赔工人医药费伤残钱。说实话,这真的是最大的误区。
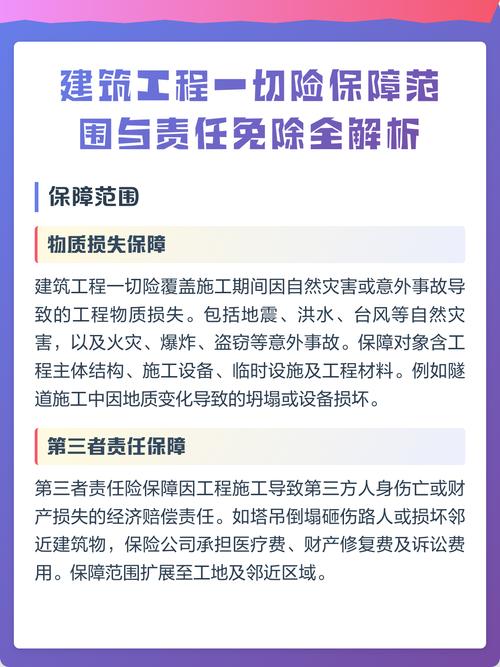
建工险本质是给整个在建工程兜底的。最核心的两块保障:一块保工程本身,比如你建到一半,地震、洪水、火灾把已经建好的部分毁了,那重建的钱,保险帮你出。另一块就是第三者责任,就是开头我讲的这件事——砸了路人的车、撞坏了周边民房、伤到了无关的行人,这些赔偿都是建工险覆盖的范围。
当然,大部分人会附加建工人员意外险,就是专门赔施工人员的工伤医疗和伤残,这是附加项,不是建工险本身必须的,但几乎没人会不选,对吧?
说白了,只要你在动土动工,不管是几个亿的市政路桥,还是几十万的农村自建房,哪怕就是十几万的局部改造项目,都适合买一份建工险。它不是大项目的专属,小工程更需要兜底。
这些情况,建工险真的不赔
很多人买完保单就往文件夹一塞,以为只要出了事都能找保险公司,真不是这么回事。
我见过最可惜的一个案例,开发商找的设计院出了错,楼建到三层承重墙歪了,只能炸掉重建,找保险索赔直接被拒。为什么?设计、勘察错误本身导致的工程损失,建工险一律不赔。这个逻辑其实很清楚,你自己出的错,总不能让保险公司给你背锅。
还有啥不赔?工期延误带来的间接损失不赔,比如你本来要按时交楼,出事延误了要给业主付违约金,这个钱保险不掏。工人故意犯罪、醉酒吸毒作业出的事不赔。工程材料本身质量不合格、自然老化磨损导致的损失,也不赔。
就说钢筋,你买的劣质钢筋提前锈断了,出了事故,这个责任肯定自己扛,保险公司不赔。战争、暴乱这些极端情况当然也不赔,只不过普通人这辈子也碰不上。
投保理赔那点事,别踩坑
说实话,建工险的坑,大半都是投保的时候自己埋的。
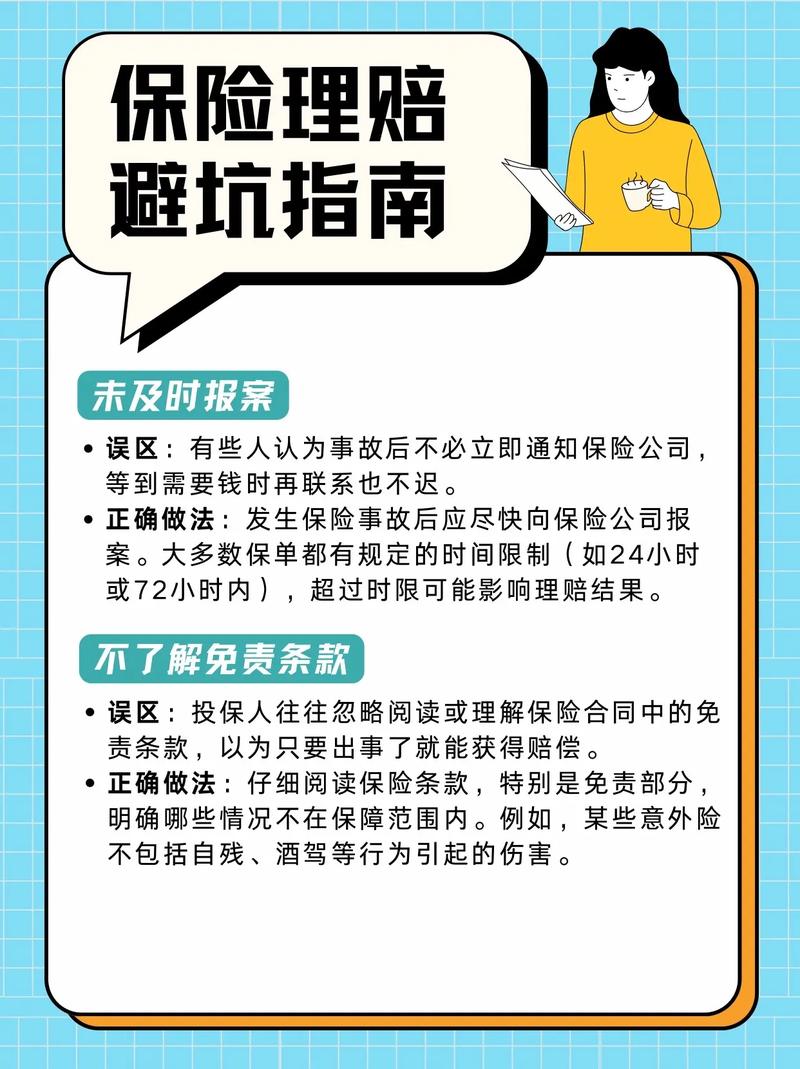
头一个坑就是不足额投保。很多人觉得,我少报点工程总造价,保费就能少交点,反正没人查。真别这么干。你工程总造价1000万,你只报了500万,相当于只买了一半的保额,真出事了,保险公司也只按比例赔一半,剩下的全自己掏。算下来省那千八百的保费,还不够赔零头的。所以一定要按实际总造价足额投保,别耍小聪明。
再一个很容易踩的坑,是工期变了不改保单。本来合同写的一年完工,结果因为材料涨价、管控拖了半年,保险到期了你忘了续,也没找保险公司做批改,刚好拖的这半个月出了事,一分钱赔不到。前两年我就碰到这么一个老板,小项目拖了一个月,续保费才差不到两千块,最后出事要赔二十多万,全自己掏。悔得肠子都青了。真的亏。
还有一个理赔时常见的坑,就是一出事就急着清场。很多包工头怕耽误工期,一出事第一反应就是把废墟清走,赶紧修赶紧赶进度。结果保险公司来定损,啥痕迹都没了,到底损失多少说不清楚,最后只能少赔甚至拒赔。正确的做法很简单,第一时间给保险公司报案,拍好现场照片视频留足证据,该等就等,实在要动现场,也要等保险公司查勘完再说。
不过话说回来,现在正规的保险公司建工险理赔都挺规范,只要你不踩坑,证据留足,流程走起来也不麻烦。
我见过太多小工程老板算帐,说我这活才几十万,买建工险要大几千,浪费钱。真的,你算一算,万一砸个车碰个人,轻则几万重则几十万,那点保费真的就是买个踏实。现在哪怕农村自建房找施工队,花两三百就能买一份,东家施工队都安心,犯不上赌那小概率。
给工程上一把锁,比出事了再凑钱填坑,靠谱多了。
作者|dananjin
排版|dananjin
审核|阿辰