前阵子帮楼下张哥处理事故,当场给我气笑了。他开了八年车,说自己技术顶好,买车只买交强险,商业车险碰都不碰。那天出门转弯,刮了停在路边的奔驰E,前杠加灯,修车要三万八。张哥当时脸就绿了。这不,省了五年不到一万的保费,一次掏出去快四万。捡芝麻丢西瓜,说的就是这种事。
很多人对商业车险的认知,还停留在好多年前的老印象,坑真的太多了。
别把商业车险和交强险混为一谈
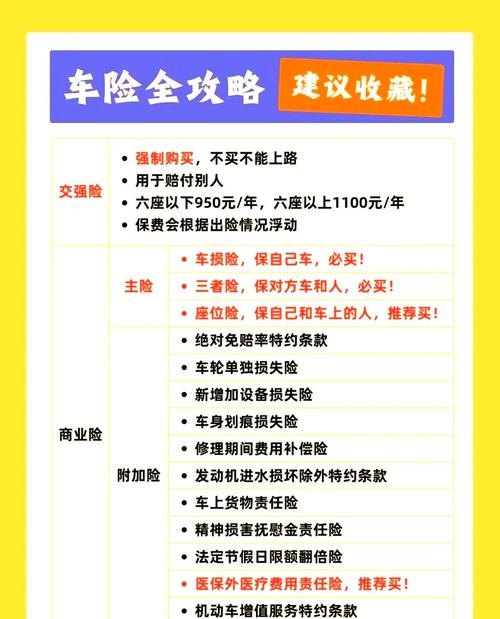
交强险是强制买的,额度低,只赔对方,不赔自己。反过来,商业车险是自愿买的,本质就是给交强险补缺口,既保对方,也保自己的车和人。
2020年车险改革之后,商业车险的结构其实特别简单,主要就是两个核心主险,剩下都是可选项。第一个是第三者责任险,你撞了人撞了车,该你赔的钱,保险公司帮你出。第二个就是车损险,修自己车的钱,保险公司出。而且改革之后,原来需要单独买的盗抢、自燃、涉水、玻璃单独破碎、不计免赔,全都并入车损险主险了,不用再额外加钱掏钱。
去年夏天南方暴雨,不少车被淹了发动机,只要买了车损险就能赔,搁以前,没买涉水险根本不认。这就是改革之后的好处,少了很多折腾。
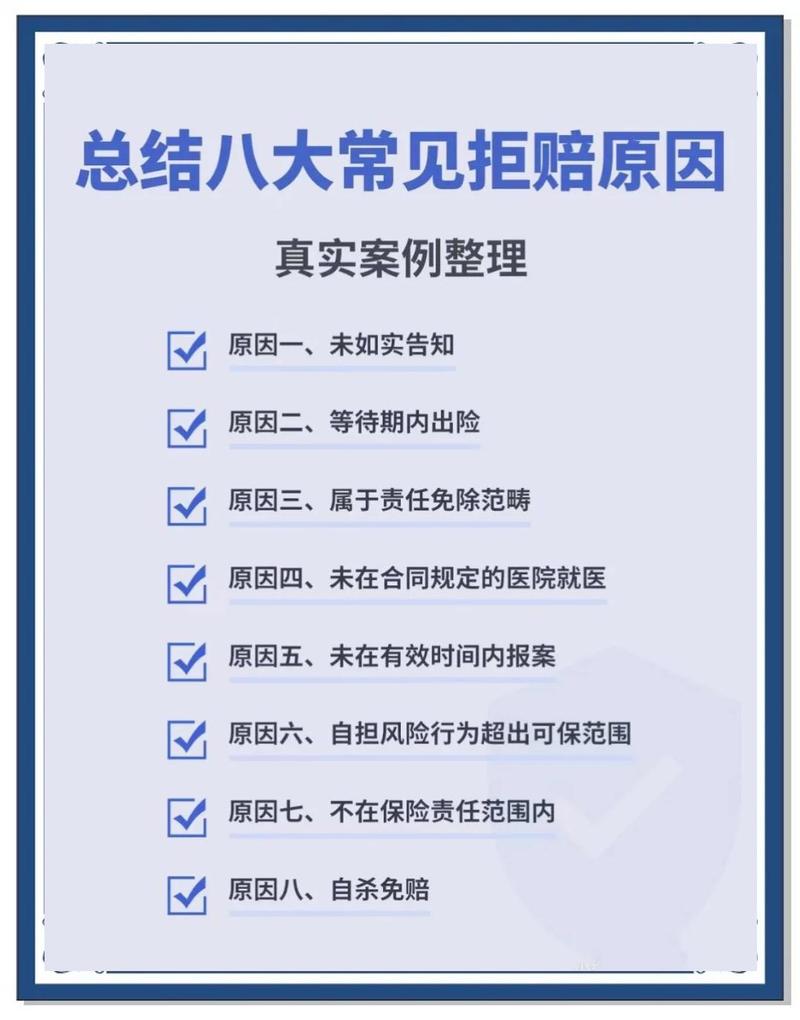
至于什么情况不赔?说几个最常见的:酒驾、故意撞车、车辆没按时年审,这些肯定不赔。轮胎单独磨损、单独爆胎,因为属于正常消耗的易损件,不赔,要是撞车连轮胎带车身一起坏了,那还是赔的。车内放的行李包包被偷,不赔,车损只赔车本身,不赔车上带的私人物品。
坑了不少人的几个常见误区
第一个误区,「我开车稳,不会出事,不用买商业车险」。张哥就是活生生的例子。路上的风险哪是你技术好就能完全避开的?你不撞别人,别人撞你啊。万一对方是个没保险的脱审二手车,撞完你的车还跑了,你不买商业车损险,只能自己掏腰包修车。更何况,万一撞了人,几十万的赔偿,交强险最多只出18万,剩下的都得你自己掏。说实话,真没几个人能随便拿出几十万填这个窟窿。
第二个误区,「我买的全险,出事肯定赔」。全险就是个销售话术,根本没有真正的「什么都保」的全险。你把车开去赛车道飙车,撞坏了,全险也不赔。你私自改装了大包围、排气,撞坏了改装件,不赔,除非你额外买了新增设备损失险。别听人一句「给你上全险」就放心,一定要自己扫一眼保单,清楚保了什么。
第三个误区,「三者险买50万够了,买多了浪费」。现在一线城市随便撞个好车,修一下就大几十万,真撞了人,赔偿上百万太正常了。50万额度真的不够用。对吧?我身边就有朋友三者买了100万,撞了人最后赔偿160万,自己掏了60万,真的犯不上。
投保理赔的几个实用提醒
三者险的额度,别省,建议至少200万,一二线城市直接选300万。算下来也就比买100万多两三百块保费,换个兜底,太值了。
车损险,只要不是开了十几年快报废的老车,都建议买。真出事修起来,分分钟比一年的保费贵多了。
投保的时候,一定要填对车辆使用性质。你要是跑网约车、长期拉顺风车赚外快,一定要买对应营运性质的车险,图便宜填成家庭自用,出事保险公司直接拒赔,没商量。
理赔的时候,小事故先拍照,再挪车,别上来就把车开走。拍清楚碰撞位置、双方车牌、整个现场的路况,别只拍个刮擦的细节,到时候责任说不清楚,麻烦的是自己。
还有,小刮小碰要不要走保险?自己算笔账就好:你理赔拿到的钱,是不是比第二年保费上浮的部分多?比如修下来才300,第二年保费上浮了500,那不如自己掏,省得留下理赔记录影响后面几年的保费。
别私自和对方私了之后再找保险公司理赔,多数情况都不认,一定要先报险再处理。不过话说回来,现在很多保险公司都有线上快速理赔,小事故拍个照上传,当天就打款,也不用太麻烦。
说白了,商业车险就是买个安心兜底。你可以一辈子都用不上,但不能没有。别为了省一年千把块的保费,把自己攒了多少年的家底都搭进去。
作者|dananjin
排版|dananjin
审核|阿辰