你挂在嘴边的“全险”,根本不是“全保”
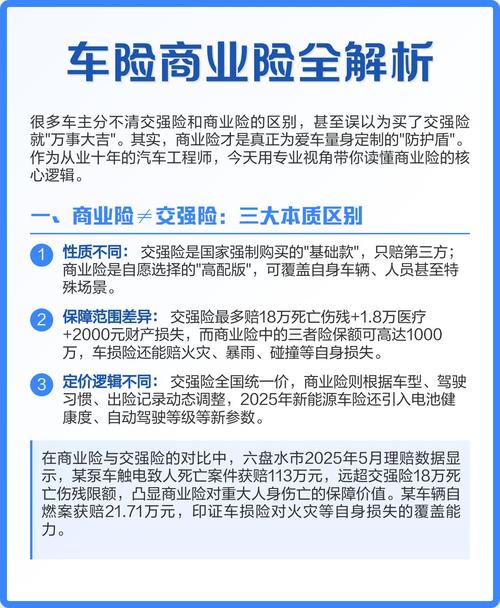
很多人买车险第一反应就是“给我来份全险”,好像这样就万事大吉了。说白了,这就是销售给你挖的坑。从来没有任何一款车险,能把所有大大小小的事故都包进去。2020年车险综合改革之后,车险就只剩交强险+商业车险两大类,交强险是强制买的,不买不能上路,保额固定,有责情况下死亡伤残最多18万,医疗费用1.8万,财产损失2000,这点钱真不够干啥的,所以必须买商业险补充。
现在商业险主险就两种:车损险和第三者责任险,之前的盗抢、自燃、玻璃单独破碎、发动机涉水这些,都已经并入车损险了,不用额外花钱买。那什么情况车险不赔?举个例子,你给车改了色,没去车管所备案,改色部位发生了刮擦,保险公司不会赔。你放在车里的笔记本电脑被偷了,也不赔,车险保的是车,不保你车里带的私人物品。
这几个坑,每年害不少人白扔钱
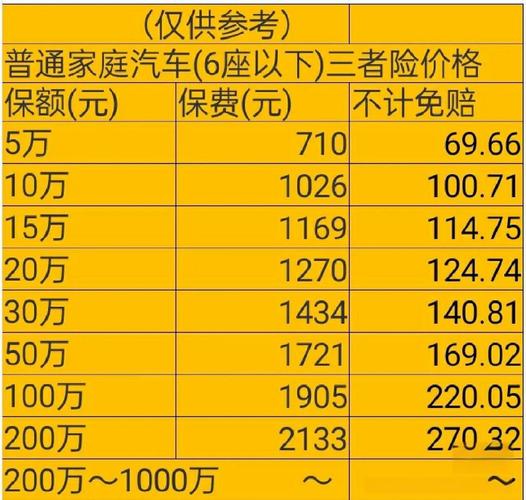
说实话,我见过太多人,要么花大价钱买没用的,要么图便宜该买的没买,两头不讨好。第一个坑,三责险买少了。很多人觉得我开车小心,买50万100万够了。说实话,现在路上跑的豪华车不算少见,真不小心追尾个好车,喷漆加钣金都不止十万,要是碰了人,50万真的打不住。我之前听理赔朋友说,有个车主撞了人,三责只买了50万,最后自己掏了快八十万。三责险买100万和200万,保费差不了一百块,有的地区甚至只差五六十。就这点钱,买个翻倍的保障不好吗!
第二个坑,划痕险必买?真不一定。尤其是新车,很多销售都会忽悠你加划痕险,说新车刮了心疼。你要是贴了几千块的车衣,还要划痕险干嘛?要是开了两三年的旧车,小划痕根本懒得修,真有大划痕直接走车损。更何况,你出一次划痕险,第二年保费上浮的钱,可能比你修车花的还多,犯不上。
第三个坑,分期买车必须在4S店买保险?早就是违规的了。早就明确要求,不能强制消费者在经销商那边买保险,真要是有人拿押金或者登记证书压你,直接投诉就行,一投一个准。你自己出去买,比4S店便宜一两千太正常了。
投保理赔记住这几条,少吃亏
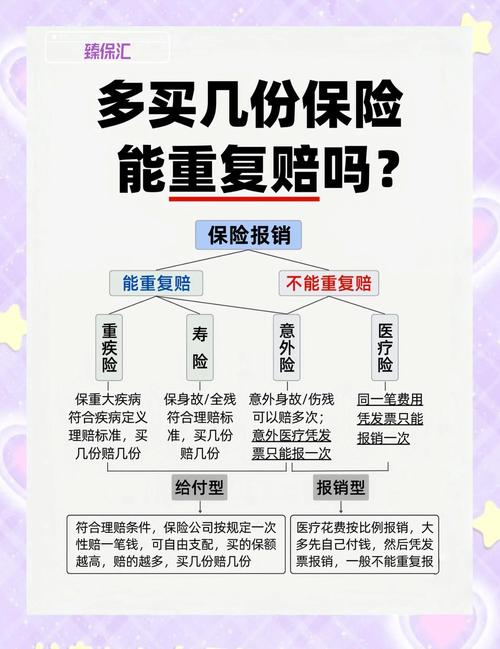
投的时候,先定额度。你常年在一二线城市开车,三责险最低200万起,三四线城市至少100万,真不是忽悠你。座位险不用买多,每个座位买一万额度就够,要是你已经买了驾乘意外险,重复保障纯浪费钱。车损险直接买对应新车购置价就行,不用刻意买低,真出事折旧该怎么算就怎么算,不会少赔你。
然后说理赔要注意什么。出了小事故,先拍三张照片:一张全景,把两辆车和路牌都拍进去,一张碰撞部位的特写,一张对方的行驶证驾驶证车牌,拍完赶紧把车移到路边,别堵在路中间,不然被拍了违章,算你自己的。不管是谁的责任,都给自己的保险公司打个电话说一声,别觉得对方全责就不用报了,真要是对方赖账,你还能走自己的保险代位求偿。还有,记得按时年检,未按时年检的车辆,商业险是可以拒赔的,别忘这种小事。
不过话说回来,车险说白了就是兜底用的,没人想着真要用它。不用为了图安心买一堆没用的附加险,什么乱七八糟的增值服务一大堆,很多服务你这辈子都用不上,平白多花好几百。也别为了省几十块,该买的额度不上,真出事哭都来不及。适合自己的,就够用。 一句话总结:买对不买多,保额够兜底,就够了。
作者|dananjin
排版|dananjin
审核|知知