上周帮开社区水果店的朋友捋理赔材料,他去年夏天遇到那场把整条街淹了的暴雨,半仓库货全泡在水里。当时投保的时候他拍脑袋按总进货成本填了20万的保额,交了快小两千的保费,结果定损员上门算完,说最多能赔12万。他当场就跳脚——我交了20万对应的保费,凭啥卡我额度?
这事儿说穿了,他从一开始就把“保额”和“保险价值”俩概念搅成了一锅粥。好多人买财产险的时候从来没仔细抠过这俩字,直到理赔卡壳了才反应过来,自己从投保那天起就算错了账。
你以为的“价值”,根本不是保单认的那个
就拿他那水果店举例子,他嘴里的20万价值,是啥数?是三年前刚开店时花6万装的门头,8000块买的两台冷柜,还有出险前一周刚拉回来的10万应季水果、网红零食的进货总价。
但保单上写的保险价值,跟他算的这本账半毛钱关系都没有。财产险条款里的保险价值,是出险那一刻,你要把受损标的修复到能正常使用、或者重新买到同功能替代产品,实际需要花的钱——不是你当年买它掏的成本,更不是你主观觉得它值多少。
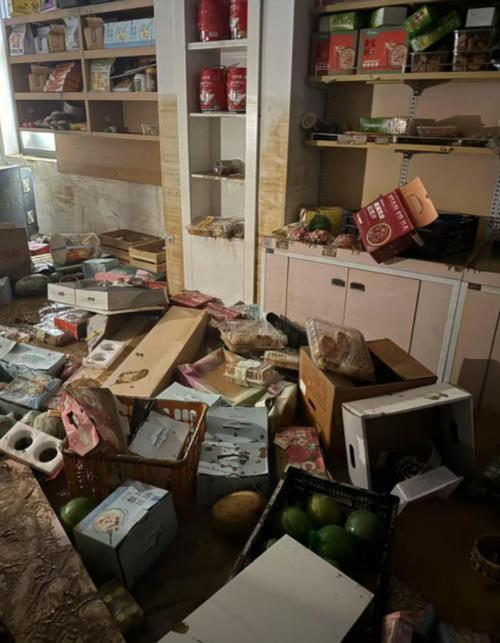
他那两台用了三年的冷柜,当年买的时候确实花了8000,现在同品牌同容量的新冷柜,电商大促价才5200一台。就算全泡坏了修不好,保险价值也就按5200算,不会管他当年为了买这俩冷柜多掏了多少溢价。还有仓库里那批放了快俩月的临期果冻,进货价算下来3万,出险的时候离保质期还有3天,本地做临期食品批发的商贩上门收,最多给1万2,那这部分货的保险价值也就按1万2算,不会按他当初的进货价补全。
说真的,好多人对财产险的认知还停留在“交多少保费对应多少保额,出险就赔多少”,从来没翻开条款看过那行不起眼的小字——保险价值的计算规则,从签单那天起就定死了,不是你觉得值多少,它就值多少。
最容易踩的三个认知坑,踩一个就可能少拿理赔款
第一个坑,就是把保额直接等同于保险价值,觉得我投100万的保额,哪怕我家老房子现在全拆了重装也就花30万,真要是着火全损了,保险公司就得赔我100万。
这是想多了。
真的。
财产险从设计之初就不是用来靠出险赚钱的,条款明确约定,就算你超额投保,超出保险价值的部分根本不算数。比如你家住的老破小,所有墙面翻新、换管线、换窗户全算上,也就值30万,你非要投100万的家财险,真要是发生火灾全损了,最多也就按30万的实际损失核算,多交的保费不会给你多算一分钱。
第二个坑,就是揪着“折旧”俩字骂保险公司不近人情。有人给家里十年前买的等离子电视投保,当年刚上市的时候花了两万多,现在同尺寸的智能电视才卖两千。真要是电视被掉落的花盆砸坏了,保险价值是按现在能买到的同功能替代产品的价格算,不会管你十年前为这个“高科技旗舰款”掏了多少冤枉钱。你要是拿当年的购物发票去跟定损员掰扯,大概率是掰扯不赢的——毕竟现在谁会花两万买个只能看电视台的等离子电视啊。
第三个坑,就是以为带了“重置价值”约定的保单,啥啥都按全新价格赔。好多人签条款的时候听人说“我们这是重置价值,不扣折旧”,转头就忘了后面跟着的前提——你得真的在出险之后,把受损的东西重新买了、修好了,达到正常使用状态,才能按新的价格核算。不是说出险的时候你站在那,哪怕机器已经用了十年,也直接按全新机器的价格给你赔钱。

我之前遇到过个开小工厂的老板,厂房里的机床用了十二年,买了带重置价值的保单,一次电路起火把机床烧得只剩铁架子。他找保险公司要全新机床的钱,结果定损员问他:你这机床现在已经停产了,你打算花多少钱买新的?他说我本来就打算换个新的,结果定损员说,那你得等新机床买回家、发票开出来,我们才能按新机床的价格给你核,现在你连买啥型号都没定,怎么算价值?
真要投保,别上来就问“买多少保额合适”
好多人买财产险的习惯,是先问“你们家最高能买多少保额”,根本没先翻条款里的保险价值约定。其实不管是开小店的个体户,还是普通家庭买家财险,买之前先把条款里“保险价值确定方式”那一行字圈出来,看清楚是按出险时的市场重置价算,还是按账面原值算,还是按扣除折旧后的实际价值算,比你盯着保额数字算半天有用得多。
比如开小超市的朋友,要是平时货物流转快,冷柜、货架都是三五年就要换的,投保的时候就别按十年前刚开店的装修成本算保额,真出险的时候,那些老化的货架、掉漆的门头,折旧算下来根本值不了几个钱,多交的保费全打了水漂。
普通家庭的话,要是你家已经住了二三十年,所有装修都老化了,家具家电也都是用了十年以上的老物件,投保的时候就没必要硬把这些东西的当年购买价算进保额里,一来多交保费,二来理赔的时候这些东西的实际价值已经折得差不多了,根本赔不了几个钱。
反过来,要是你家刚装修完半年,所有家具家电都是全新购置的,那投保的时候按你实际花的装修和购置成本填保额,基本上和出险时的保险价值差不了多少,也就没必要费半天劲算来算去。
理赔的时候也别一上来就跟定损员扯“我当年买这个花了多少钱”,先把你要修的墙面、要换的家电、要补的货,现在的市场价查清楚,拿好对应的购买凭证,再对着条款里的保险价值约定算自己的实际损失,省得双方因为对价值的认知差扯半天,最后闹得不痛快。
其实说穿了,保险价值这事儿,就是财产险最实在的底层逻辑——它不是给你发意外之财的工具,是帮你把出险时实打实的损失补上的兜底安排。你要是从一开始就抱着“出险了能赚一笔”的心态买保险,那大概率从投保的那天起,就已经踩坑了。
作者|dananjin
排版|dananjin
审核|乐乐