先把最容易踩的坑说透:别把团意险当雇主责任险
好多老板对这类保障的认知,从根上就歪了。觉得我给员工买了意外险,员工出了事有保险公司赔,我就没责任了。 真不是。 团意险的被保险人是员工本人。不管你出多少钱买的,赔的钱都是直接打给员工的,和你企业该承担的工伤赔偿责任半毛钱关系都没有。甚至现实里不少案例,员工拿了团意险的赔款,照样能起诉企业,要求按工伤标准再赔一遍——法律是支持的,因为这本来就是两个独立的保障。 别混。真的别混。 雇主责任险完全是另一个逻辑。它的被保险人是企业本身。它赔的每一分钱,都是企业依法必须承担的、给工伤员工的赔偿支出。说白了,就是你本该掏给员工的钱,保险公司按合同帮你出。 就拿张哥店里的事说,如果他当年买的是雇主责任险,那11.8万的团意险赔款是给员工的福利,而雇主责任险里覆盖的22万伤残补助金、员工住院期间的误工费、甚至后续如果员工闹到法院产生的诉讼费,都能按合同走理赔流程,根本不会像现在这样,全得他自己掏。
真捋清楚保障逻辑,其实没那么多弯弯绕
别听业务员扯一堆专业术语。就抓几个核心的判断标准,比啥都强。 先说保什么:只要是员工在工作时间、工作场所,因为工作原因受的伤,或者被认定为法定职业病的,企业按法律规定该给员工掏的医疗费、伤残赔偿金、误工费,甚至因为工伤纠纷产生的合理诉讼费用,都在保障范围内。 那不保什么?也很明确。比如员工自己故意违规操作、喝了酒上班摔的、本来就有的旧伤复发,还有企业本身违法用工——比如招了没满16岁的童工,或者没给员工签正规劳动合同的,这类情况肯定不在保障里。 我之前碰到过一个做广告安装的老板,总觉得这保险是大公司才需要买的东西。他手下就6个安装工,连个固定办公室都没有,上次工人在户外装广告牌被掉下来的工具砸成重伤,算下来要赔30多万,把他准备进新设备的钱全搭进去了。他说早知道几百块钱就能把这类风险兜住,说啥也不会裸奔。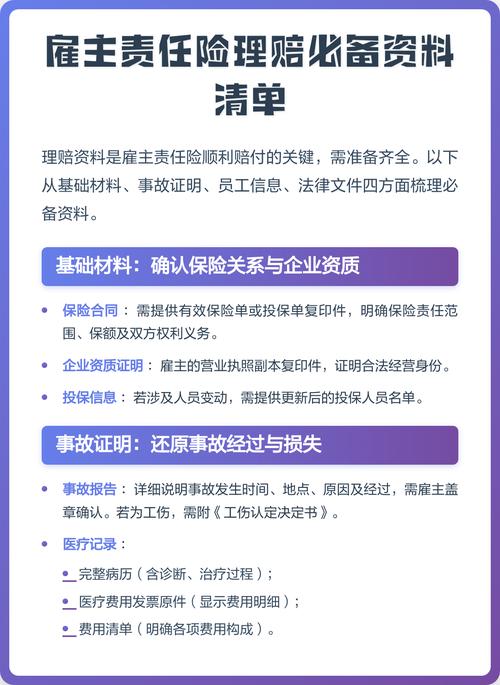
买之前多摸几个细节,能省掉后面九成麻烦
好多人买这类保险,第一反应是比谁的保费便宜。 真别这么干。便宜保单的坑,全藏在你没注意到的条款里。 别光看页面上写的“最高赔100万”。先翻到误工费那栏,看清楚赔付标准是按什么算的,有没有免赔天数。有的便宜保单,误工费一天只赔50块,还要扣掉前3天的免赔期。真遇到员工要休养两三个月的情况,这点钱连给员工发基本工资都不够,更别说帮你分担压力了。 再看职业病的保障范围。尤其是做家具加工、餐饮后厨、建材生产这类行业的,员工长期接触粉尘、高温环境,很容易得法定职业病。要是条款里压根没把这类职业病纳入赔付范围,哪怕保费再便宜,也别碰。真等有员工查出来尘肺,那赔偿金额可能是你全年利润的好几倍。 理赔的时候也别犯懒。员工刚出事的第一时间,就给保险公司打报案电话。所有的材料都留好:医院的缴费凭证、工伤认定书、你给员工打赔偿款的转账记录,甚至和员工沟通的聊天记录,都别随便删。之前有个老板,员工都出院半个月了才想起报保险,结果因为当时没留好现场的证据,理赔流程卡了快两个月才走完。 哦对,还有个小提醒。别听人忽悠说买这个保险可以用来抵社保,或者当员工福利发。它本质就是个风险兜底的工具。对哪些人适合?只要是有全职员工的,不管是几十人的加工厂,还是三五个人的小工作室,甚至是临时招了长期用工的个体户,都可以考虑。毕竟谁也没法保证,员工干活的时候永远不出一点意外。 说白了,做生意本来就够难了。别在这种看不见的风险上省那点保费,真等出事了再后悔,啥都晚了。作者|dananjin
排版|dananjin
审核|见微