上周刷到小区业主群的吐槽,3楼的张姐晒被子没收,半夜刮大风,被子连着晾衣杆一起掉下去,砸坏了楼下停的私家车前挡风玻璃。车主找上门要赔两千多,张姐一开始还觉得委屈——我又没故意扔东西,凭啥我全担?
真不是你倒霉。这本来就是你要担的责任。
先掰扯清楚:高空坠物责任到底是谁的锅
很多人对这个责任的认知,还停留在“只有故意扔东西砸了人才要赔”的层面,大错特错。只要是你所有、你实际管控的物品,不管是被风吹下去的,还是你忘了固定掉下去的,甚至是年久失修的防盗窗、空调外机掉下去砸了人,只要你是这个物品的管控人,就得依法承担赔偿责任。
别心存侥幸。风大的时候真的什么都能刮下去。
很多人总觉得自己家住十几楼,离地面远,就算掉个小东西也没大事,却忘了重力加速度的威力,哪怕是个没拧紧的螺丝从二十楼掉下去,都能砸穿路人的安全帽。

还有个传了好几年的误区,说找不到肇事者就要全楼平摊。不对。现在的规则是,找不到明确侵权人的话,只有“可能加害的建筑物使用人”才需要给予补偿,而且只要你能拿出证据证明当时你家没人,或者你家根本不可能掉出那个东西,就能完全免责。比如之前有个坠物砸人的案子,2楼的住户拿出了自家全装了内置防护栏、窗外从来不会摆放任何物品的照片,就没被要求参与补偿。1楼的住户更是不可能被算进去,总不能从一楼往天上扔东西砸人吧?
买了家财险,真能帮你兜住高空坠物的锅?
说实话,我每次给朋友科普家财险,都要提一句,别光盯着“家里被盗赔不赔”“水管爆了泡地板赔不赔”,很多人不知道,部分家财险附带的第三者责任保障,是可以覆盖高空坠物导致的第三方损失的。
啥意思?就是你家的东西掉下去砸了路人,或者砸了别人的车,依法该你赔的钱,保险公司可以按条款给你报。
但别高兴太早,不是所有情况都赔。你要是故意把东西扔下去砸人,那肯定不赔,这属于违法犯罪的事,保险不可能给你兜底。还有装修的时候施工队掉下去东西砸了人,这个责任是施工方的,也不在普通家财险的保障范围内。要是你家的东西掉下去砸到你自己家的人或者私产,那也不行,第三者责任本来就是赔给“外面的人”的。
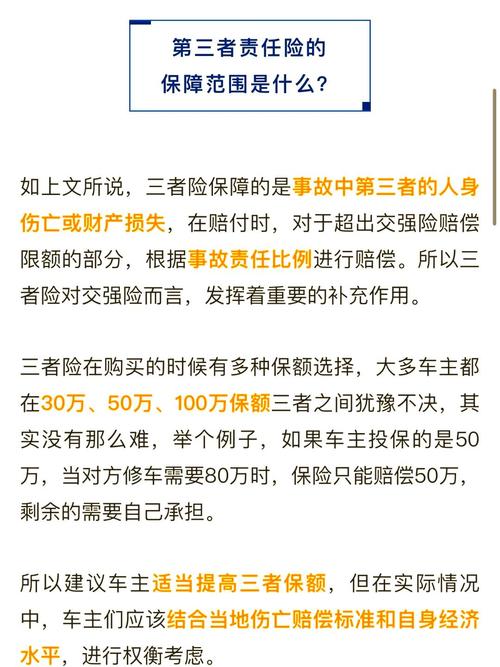
我之前有个同事,图便宜买了份一年几十块的家财险,出事了才发现,保单里的第三者责任直接把“高空坠物”给除外了,最后自己掏了八百块赔楼下被砸的电动车,悔得肠子都青了。
说白了,投保前别光看销售给你吹的“百万保障”,自己翻到第三者责任那页,看清楚保什么,不保什么,比啥都强。
真要用到这个责任,有几个细节别踩坑
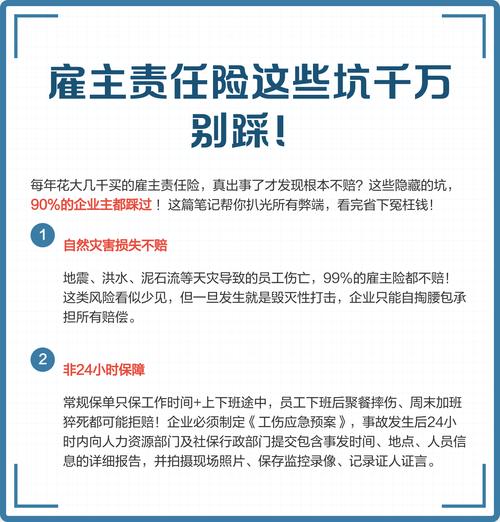
真要是哪天你家的东西掉下去砸了人或者车,别上来就跑,也别脑子一热就跟人签协议赔个几万块。先做两件事:第一,打122或者小区物业的电话报警,固定好现场的证据,拍清楚坠物、受损的东西、现场环境,找周围的邻居留个联系方式当证人;第二,给你的保险公司打电话报案,让查勘员过来对接,别自己私下把钱赔完了再去找保险公司报,很多时候会因为没有证据被拒赔。
别嫌麻烦。
说实话,见过太多人把窗台当临时储物架,什么空瓶子、旧花盆都往外面摆,真刮起大风来,谁也说不准会掉下去什么。窗台上的杂物能收进屋里就收进去,外墙上的空调外机、防盗窗每隔个两三年就检查一下,螺丝松了就赶紧拧,锈穿了就赶紧换。这些事花不了多少时间,比你买多少保额的保险都管用。
对了,租房的朋友也别觉得这事跟你没关系。你租的房子里的东西,比如你放在窗台上的化妆瓶被风吹下去砸了人,这个责任是你的,不是房东的。要是房东买的家财险没覆盖你作为租客的责任,你自己花几十块买个带第三者责任的小额家财险,也能兜住底。
说白了,高空坠物责任从来不是“等出事了再想办法”的事,提前防,提前懂,比啥都强。
作者|dananjin
排版|dananjin
审核|见微