上周帮朋友处理完理赔,她坐在淹了半面墙的客厅地板上,捏着拒赔通知书愣了半小时。换谁谁不懵啊。
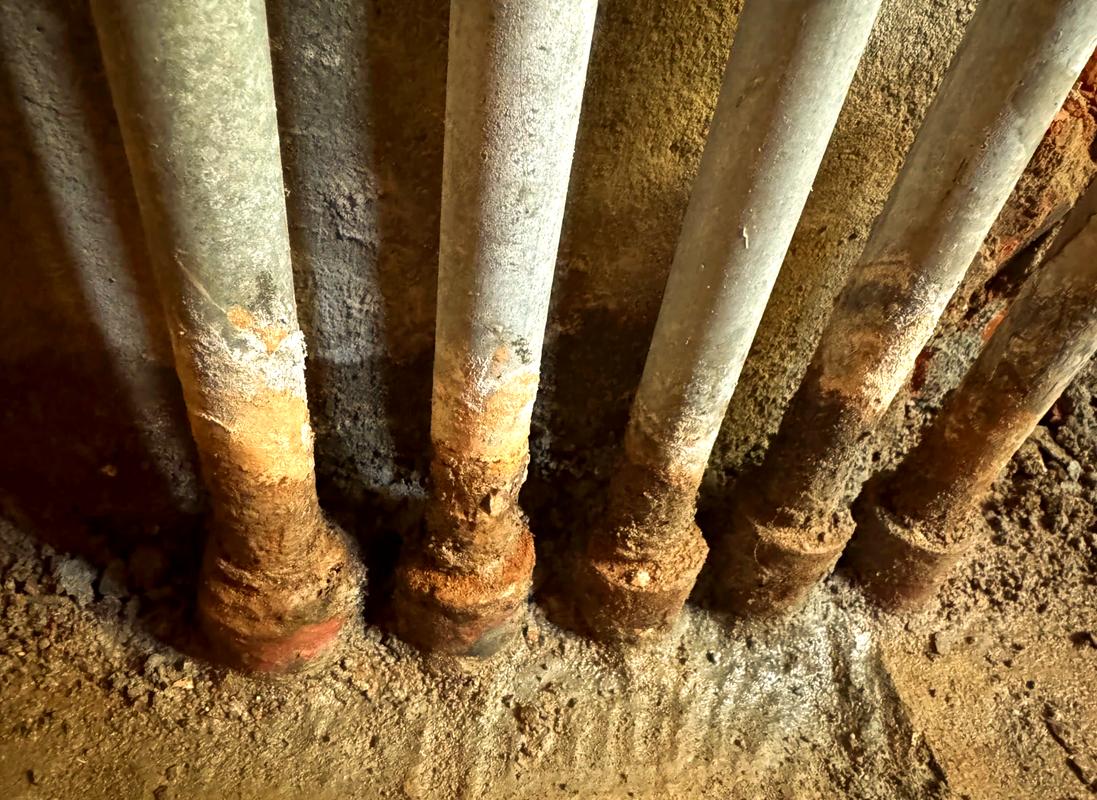
她家老小区的镀锌水管在半夜裂了个两指宽的缝,水顺着墙根渗到楼下邻居家,连带着自己家泡坏了定制衣柜、实木地板,前前后后算下来小两万的损失,保险公司最后只赔了两千。
不是保险公司故意卡人。是她去年为了装新的智能马桶,自己找师傅把卫生间的水管改了个走向,接头没做密封处理,慢漏了快两周,等发现的时候已经把墙里的保温层泡透了。条款里写得明明白白,私自改动管线导致的损失,不在保障范围内。
你以为的“水管爆了就全赔”,基本都是误区
很多人买家财险的时候,看到条款里有“水管爆裂”四个字,就觉得万事大吉,真出事了才发现,自己想的和实际保的根本不是一回事。
比如有人觉得,只要是水管漏了,不管什么原因造成的损失都能赔。真不是。因私自改装、改动管线结构导致的爆裂渗漏,绝大多数家财险都不在保障范围内。像刚才说的朋友那种情况,为了装新洁具改了管线,没经过物业报备,也没做专业的密封测试,最后出了问题,自然没法走正常理赔流程。
还有人觉得,水管爆裂了只能赔自己家的损失,漏到楼下邻居家的得自己掏腰包。这也是常见的误解。只要是属于业主负责维护的室内管线,因为正常使用原因出现爆裂、渗漏,造成楼下邻居家的财产损失,多数家财险的第三者责任部分是可以覆盖的,当然,得看你买的时候选的责任限额够不够。
还有个容易踩的坑,是北方冬天的冻裂问题。不少人冬天出门旅游,把阳台的窗户开了个缝通风,等回来的时候阳台的水管已经冻裂了,泡了一地水。这种情况,如果明知道冬季气温低于零度,还刻意不对暴露在外的水管做任何防冻保温处理,大概率会被认定为重大过失,影响最终的赔付比例。
搞懂保障边界,比瞎买一堆保险有用
接触过的不少理赔纠纷,追根到底都是买的时候没仔细看边界,觉得“有这个责任就行”,根本没搞懂保什么、不保什么。
先说保什么的部分。正常使用状态下,业主负责维护的室内自来水管、暖气管,因为材质自然老化、正常水压波动、非人为破坏导致的爆裂、渗漏,由此造成的自家家具、地板、墙面的财产损失,还有渗漏到第三方(比如楼下邻居)家造成的财产损失,多数家财险是在保障范围内的。
这里有两个很容易被忽略的细节。
很多人不知道的是,爆裂的水管本身的更换、维修成本,很多家财险是不单独覆盖的,只赔因为这个水管坏了造成的其他财产损失。举个简单的例子,你家厨房的水管裂了,买新管子、找师傅上门换管子花了600块,这个钱很多条款里是不赔的,但是因为漏水泡坏了你家的橱柜、地板,甚至漏到楼下泡坏了邻居的吊顶,这部分的损失是可以按条款申请赔付的。
还有个容易混的点,保障范围只针对业主所有、负责维护的室内管线,公共区域的管线渗漏不在家财险的保障范围内。比如从小区公共管网接到你家入户的那段水管,要是在入户阀门之前的位置裂了,这部分属于物业负责维护的公共设施,产生的损失应该找物业或者走公共维修基金,找家财险理赔是不对口的。

真遇到事了,这几步能少走一半弯路
买之前别光盯着产品宣传页上的“水管爆裂全赔”几个大字,翻到责任免除那部分仔细看,有没有把冻裂、私自改装、管线老化未及时维护列进去,再看看第三者责任的限额是多少——毕竟要是真漏到楼下,邻居家的装修、家具损失可能比你自己家的还高。
真遇到水管爆裂的事,第一件事不是急着找师傅修,是先把家里的总水阀关了。然后掏出手机拍完整的视频:从漏水的位置、泡坏的家具地板,到楼下邻居家的受损情况,全部拍清楚,别漏了细节。
之前有个客户,发现水管裂了之后第一时间关阀、拍视频、报保险公司,等查勘员到现场之前,他都没动过现场的任何东西,最后从报案到理赔款到账,只花了3天。
反过来也有不少人,一看到漏水就慌了,自己找师傅把坏的管子拆了、把泡坏的地板扔了,等保险公司来的时候,现场全清完了,连水管到底是因为什么原因裂的都查不清,最后只能协商着赔一部分,比应得的金额少了一大截。
还有个提醒,别在没和保险公司核对损失金额之前,就私下给邻居承诺赔多少钱、转多少钱。我见过最亏的一个业主,漏到楼下之后,邻居说自己家的定制衣柜买的时候花了三万,他脑子一热直接给人转了三万,等保险公司核损的时候,发现那个衣柜已经用了快8年,按折旧算下来最多值八千,剩下的两万多,全得自己掏。
说实话,我见过太多人买家财险的时候,盯着那些一辈子可能都碰不上的责任加了一堆附加险,轮到最常见的水管爆裂责任,反而稀里糊涂的,连保什么不保什么都没搞清楚。
太亏了。
别等水漫到地板缝里了,才想起当初连条款都没仔细看。
作者|dananjin
排版|dananjin
审核|阿辰