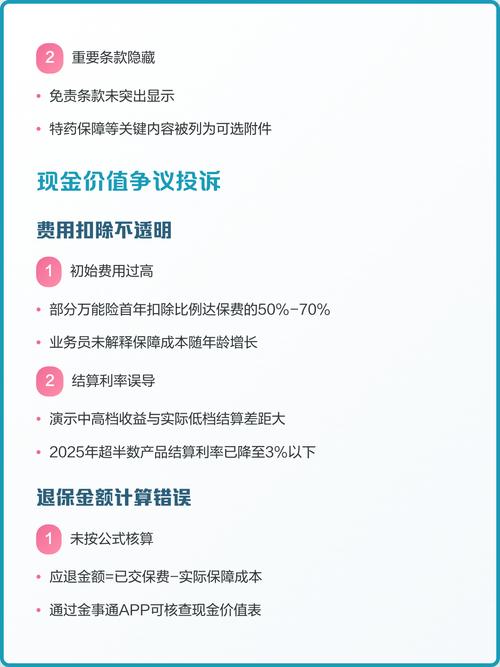
前几天帮一个朋友整理投诉材料,她买了份年交两万的理财险,五年交清。当年销售拍着胸脯说每年能拿4%的收益,现在实际到手才1%出头,翻出合同才看到角落写着“演示收益不代表未来”,保底收益只有1.75%。
这种事,见得太多了。
最常见的几种销售误导套路
我整理了平时碰到最多的四种,几乎90%的纠纷都来自这里:
- 把演示收益说成保证收益
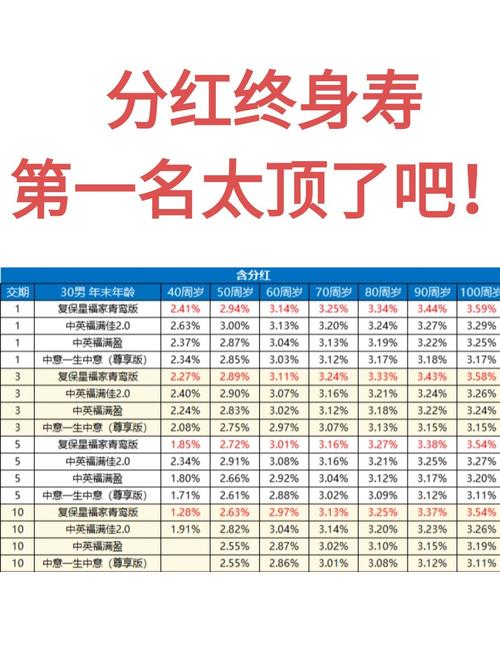
买分红险、万能险、投连险的时候,很多销售都会拿印着高档收益的演示表给你看,算下来几十年后能拿几百万,听得人心动。说白了,那个表只是预测,不是承诺。能拿多少全看实际经营情况,高档收益从来就不是稳拿的。 - 夸大保障,隐瞒免责
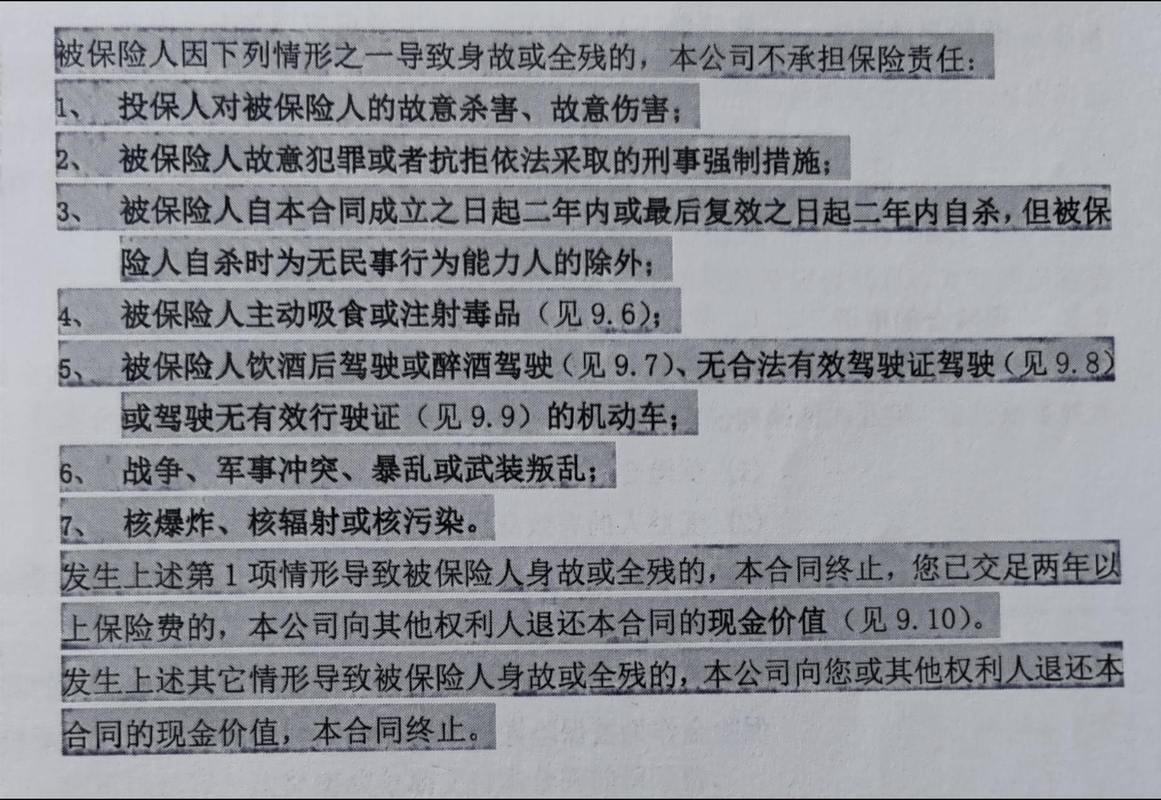
最常见的话术就是“啥都能保”“住院就报销”。真出了事理赔,才发现自己得的病、花的钱刚好在免责条款里,销售当初根本没提。比如很多意外险不保猝死,很多医疗险不保既往症,这些销售很少会主动说。 - 把保险当存款卖
不少人去银行存定期,稀里糊涂就买成了长期理财险。销售说“和存款一样,随取随用利息还高”,真等到急用钱要取,才发现提前退保要扣手续费,本金都拿不回来,锁定期长达十几年,退也不是放也不是。 - 帮你瞒健康告知
买健康险的时候,你说之前有过结节、高血压,销售跟你说“没事,不用填,不影响理赔”。真等到理赔,保险公司查到既往症,直接拒赔,这个锅最后还是你自己背,销售早就找不到人了。
怎么提前识别销售误导
其实很多误导,只要多留个心眼就能发现。记住这几个信号:
- 凡是跟你说“收益比银行存款高还没风险”,直接提高警惕。保险的收益从来不会白纸黑字给你比存款高,说这种话的十有八九在骗你。
- 凡是不让你看合同原文,只给你看彩页宣传图的,肯定有问题。宣传页都是挑好听的印,坑全在合同里。
- 凡是催你“今天最后一天,明天就停售再不买就没了”,别慌。真的符合你需求的产品不差这一天,用饥饿营销逼你下单的,大多是怕你回去想明白反悔。
说实话,签任何字之前,花十分钟扫一遍关键部分,比什么都强。对吧?
遇到销售误导该怎么处理
真碰到了也不用慌,按步骤来:
- 犹豫期内直接退
大部分长期人身保险都有10到20天的犹豫期,从你拿到合同那天开始算。这个期间你觉得不对,退保只收很少的工本费,全额退保费,这是法律给你的权利,别不好意思。 - 保留好证据
不管是聊天记录、录音、宣传单,还是当初的转账记录,都整理好留着。销售误导口说无凭,有证据才能维权。 - 走正规投诉渠道
先找保险公司官方客服投诉,很多情况保险公司都会协调整决。如果协调不成,可以向监管部门反馈,合理诉求都会得到处理。
常见误解
- 只有小公司才会有销售误导?不对。只要是人工销售,任何公司都有可能出现个别销售误导的情况,和公司大小没关系。
- 我没签字就不算数?不对。如果你已经按时交了保费,会被默认你认可合同内容,所以哪怕别人说帮你代签,你也要自己看过再签字。
合规提醒
本文仅做保险知识科普,所有保险的保障范围、免责内容、收益约定、健康告知要求,均以正式保险合同和保险公司官方说明为准,本文不构成任何投保建议,不推荐任何保险产品。
作者|dananjin
排版|dananjin
审核|乐乐