前阵子帮几个亲戚整理家里的保单,翻完我倒吸一口凉气。一半以上的家庭,都踩了坑。有的花了大价钱,买的保障完全不对口。有的觉得自己保险买得全,真出事根本赔不了。
误区一:有了社保,就不用买商业保险了
这个说法错得离谱。
社保是国家给的基础福利,没错,但它的限制真的很多。有起付线,没到额度不报;有封顶线,超过额度不报;大部分自费药、进口靶向药、高端治疗手段,都不在报销范围内。
举个例子,得癌症做治疗,整体花费几十万,社保可能只能报不到一半,剩下的几十万缺口,谁来补?
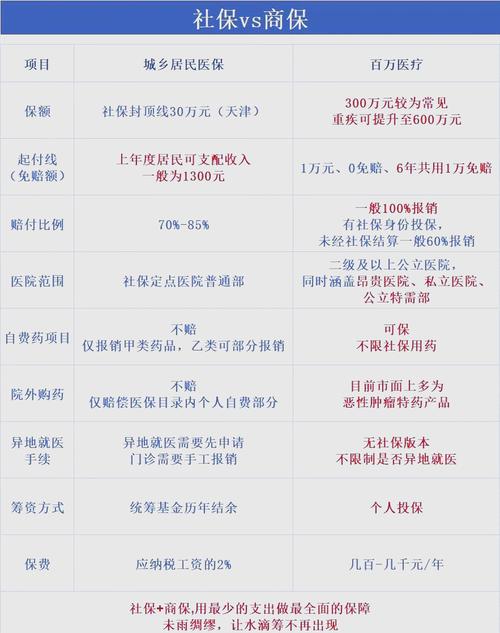
社保是给你兜底的基础,不是给你遮风挡雨的伞。二者是互补关系,不是替代关系。
误区二:买保险,先给孩子配,大人不用急
这完全是本末倒置。
太多家长爱孩子,孩子出生就给买一堆保险,重疾、教育金、意外险塞满,自己和另一半却什么保障都没有。
你想过没有?大人是家庭的收入来源啊。要是大人出事,没了收入,孩子的保费都交不起,已经买的保险也会失效,最后谁来护着孩子?
我之前听过一个真实的例子,一对夫妻给五岁孩子买了三份一共几十万的储蓄险,爸爸自己连百万医疗险都没买,后来爸爸查出来尿毒症,光透析一年就要十几万,没办法最后只能把孩子的保险退了补医药费,本来给孩子存的钱,全用来治病了。
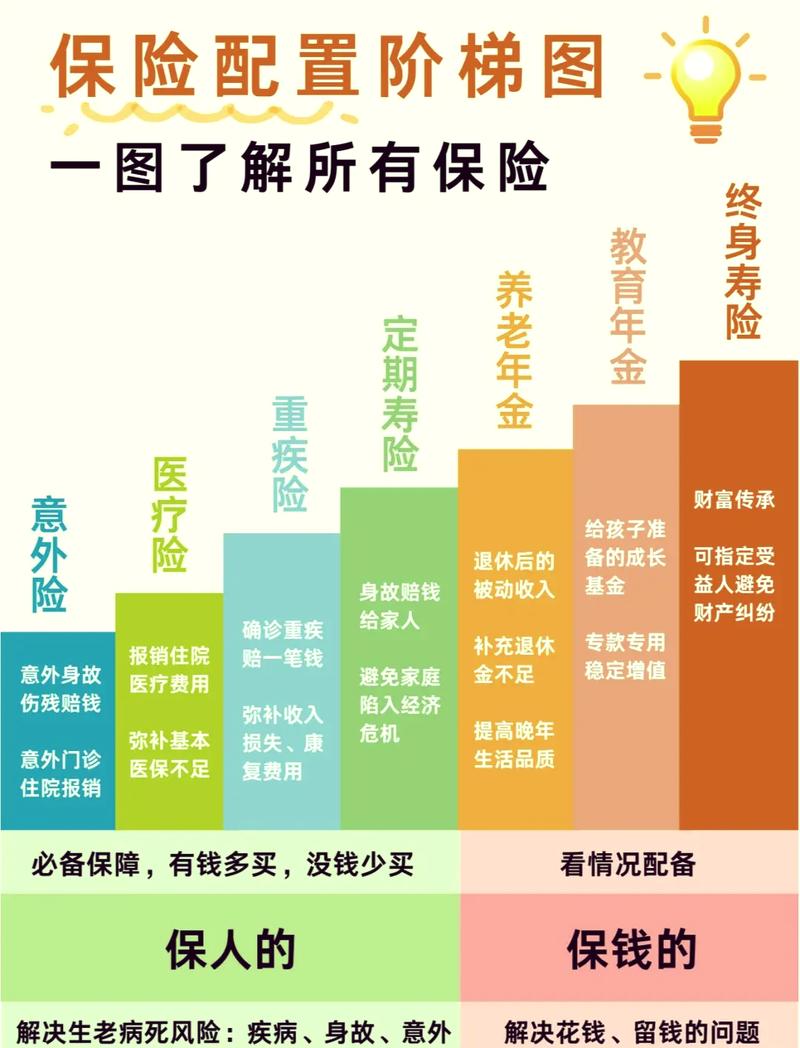
配置保险的核心逻辑永远是:先保大人,后保孩子,先保经济支柱,再保其他成员。
误区三:只要买了保险,什么都能赔
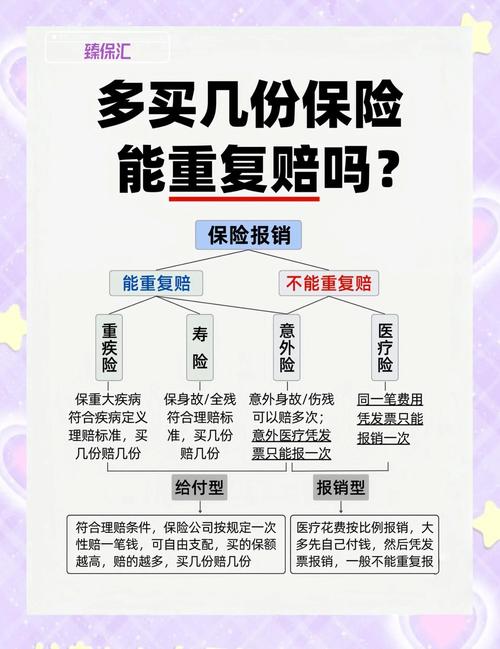
不存在的。所有保险都有明确的赔付范围,超出范围一分都不赔。
很多人买保险的时候只听业务员说“啥都能赔”,不看合同,理赔的时候被拒赔,就说保险是骗人的,其实是你自己没搞懂你买的到底保什么。
比如意外险,只赔外来的、突发的、非疾病的意外,你因为高血压住院,肯定不赔。重疾险是赔合同里约定的疾病,不是随便得个病就给你赔钱。免责条款里列出来的情况,比如酒驾、故意犯罪、两年内自杀,绝大多数保险都不赔。
说实话,你不用把几十页的合同全看完,但一定要花十分钟看两个部分:保障责任和免责条款,搞清楚什么赔,什么不赔。不懂就找保险公司官方客服问清楚,别稀里糊涂签字。
误区四:健康告知随便填,熬过两年就肯定赔
这是我见过最坑的误区,没有之一。
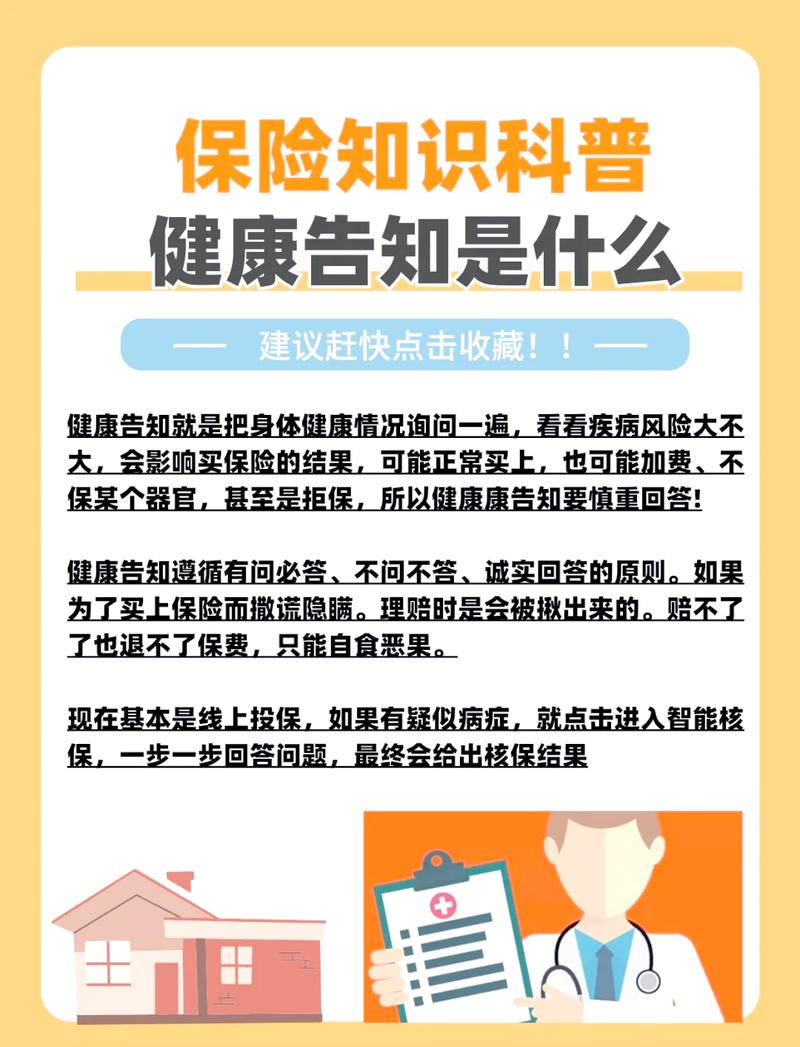
不少人听到“两年不可抗辩条款”,就觉得反正只要熬过两年,保险公司必须赔,所以健康告知随便填,有既往症也不说。这完全是错解。
保险是最大诚信合同,要求投保人如实告知病史。如果故意隐瞒严重的既往症,哪怕过了两年,保险公司查到之后依然可以拒赔,甚至解除合同不退保费。
别抱侥幸心理,现在医院的记录都联网,理赔的时候保险公司一查一个准。如实告知,问你什么你答什么,没问的不用多说,别给自己埋雷。
最后提醒
买保险本质是买一份合同,所有的权利义务都写在纸上,别听口头承诺,别跟风买,别为了人情买单。
所有内容仅做知识科普,不构成任何投保建议,具体的保障内容、理赔规则、健康告知要求,都以你手中的保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然