上周接娃放学,在小区凉亭等开门的时候,凑着七八个宝妈聊天,十句有八句绕不开儿童保险。张姐说她前两年脑子一热,给娃买了四份,每年交一万二,交二十年,前阵子娃肺炎住院翻出来合同看,居然一分住院钱都不报。李宝妈纠结快一年了,手机存了十几篇攻略,越看越乱,至今啥都没买,总怕一步错花了冤枉钱。
先搞懂:儿童保险到底要解决什么问题
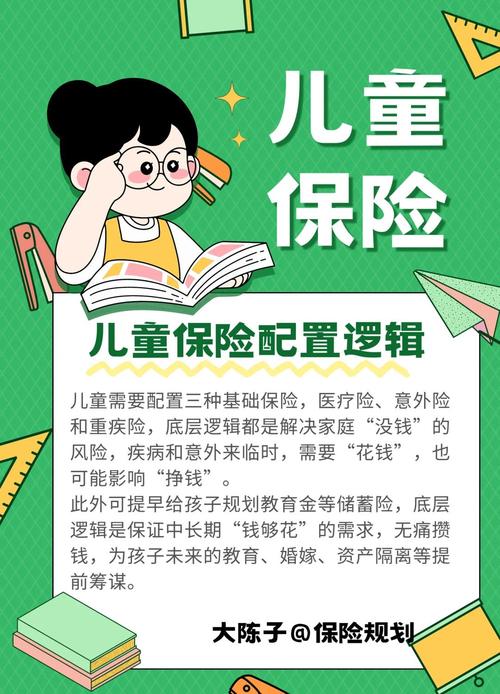
很多新手爸妈,刚当家长,看不得娃受一点罪,总想着把所有能想到的保障都给娃安排上。其实说白了,娃从小到大要面对的风险,翻来覆去就那几样。
要么就是活蹦乱跳摔了碰了,猫抓狗咬去打疫苗,门诊缝针花个几千块。要么就是运气不好,生个大病,要掏几十万治疗费,直接把整个小家庭好几年的积蓄掏空。还有不少家长会想着,顺便存一笔钱,以后给娃上大学、出国留学用。
本质上,保险就是帮你把自己扛不起的风险,转嫁给保险公司。你手里余钱不多,就先把扛不起的大风险兜住。手里有闲钱了,再考虑存钱的事。就这么简单。
这些常见误区,多半家长都踩过
说实话,我听过太多买错的例子,总结下来坑就那几个,避开就能少花好多冤枉钱。
第一个坑:先把娃的保障买满,大人自己裸奔。
这个真的太普遍了。好多家长刚生完娃,攒点钱全砸给娃买保险,自己连个百万医疗险都没买。你琢磨琢磨。
整个家的收入来源是大人啊。大人要是出事了,谁来赚钱养娃?娃的保费都交不起,保单都失效了,谈什么保障?所以啊,大人的保障先做足,再考虑娃。这个顺序,错不得。
第二个坑:追求一张保单保所有,偏爱返还型。
听着真的太诱人了:又保病,又返钱,还能当教育金,一张保单全搞定,不用麻烦再买别的。实际扒开看,你交的保费里,一大半拿去做了理财,真正用来买保障的钱没多少,往往保额低得离谱。我之前见过一个妈妈,每年给娃交八千,交二十年,重疾保额才八万。八万够干什么?一场大病的零头都不够。
第三个坑:不看健康告知,不问免责条款,买了也白买。
很多人买保险,就听业务员口头说“什么都保”,签字交钱就完了。真出事了才发现,这个情况免责里写了不赔,或者当初漏了健康告知,直接拒赔。这里必须提醒一句,所有投保规则、保障内容、免责条款都要以正式保险合同和保险公司官方说明为准,口头承诺不算数的。
理清楚优先级,就不会乱买
其实真没有什么放之四海皆准的配置公式,每家预算不一样,需求不一样,适合的就不一样。但是有个大致的优先级,大家可以自己对着参考。
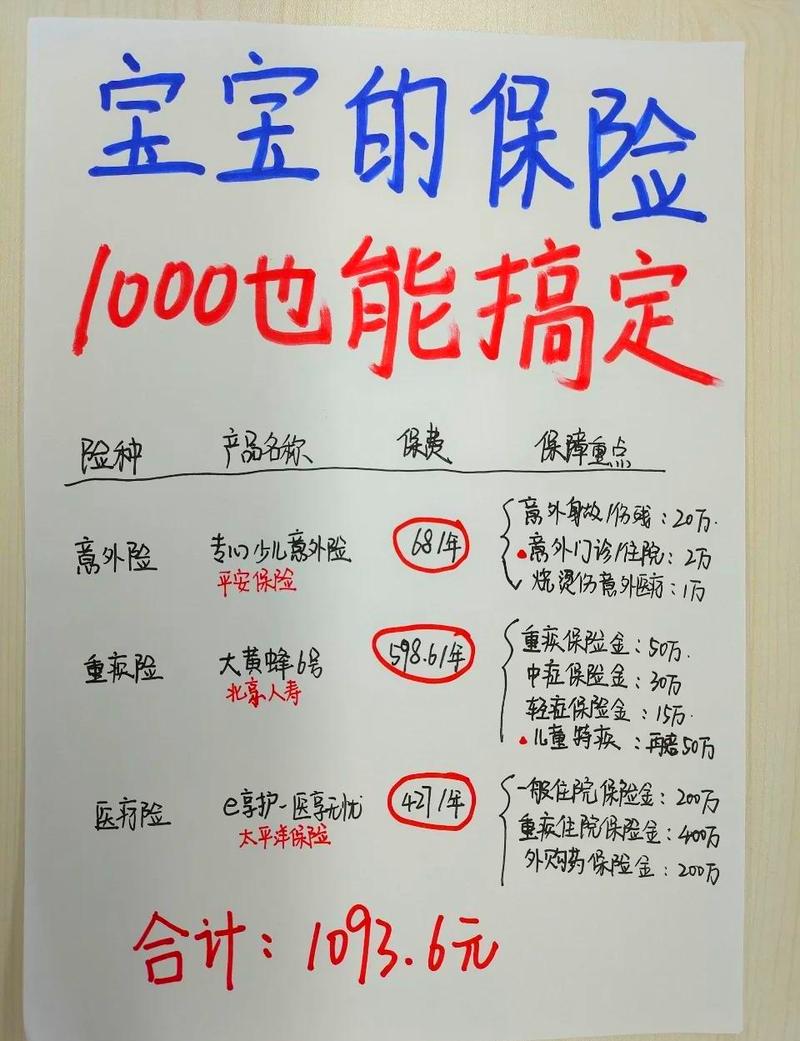
首先,国家的少儿医保一定要先办。这个是实打实的福利,不管娃有没有先天疾病、健康异常,都能参保,一年也就两三百块,是最基础的保障,娃出生三个月内赶紧办,别拖。
接下来再看商业保险,原则就是先解决风险,再考虑理财。先兜住小问题,再扛住大风险。
一般来说,娃活泼好动,磕磕碰碰多,意外医疗可以先安排,毕竟小伤小痛门诊住院都能报。然后是百万医疗险,用来覆盖大额的住院花费,一般一年也就几百块,杠杆很高。再然后是重疾险,万一得了合同约定的大病,一次性给保额,这笔钱你想怎么用就怎么用,付治疗费、给家长请假陪床弥补收入、做术后康复都可以。
至于教育金、返还分红这类理财性质的产品,一定是等大人的保障配齐了,娃的基础保障也买好了,家里还有长期不用的闲钱,再考虑。别反过来,先买理财,保障没买够,真出事了起不到作用。
不过话说回来,也不用太焦虑。很多人总怕买错,纠结大半年啥都不买,反而一直裸奔,那才是真的风险。也不用打肿脸充胖子,明明一年只能挤出一千多预算,硬要买每年五千的,交两年交不起退保,还亏了本金,得不偿失。
合规声明:本文内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,所有投保相关规则均以对应保险合同以及保险公司官方说明为准,本文不推销、不推荐任何具体保险产品。
作者|dananjin
排版|dananjin
审核|白杨