啥是封顶线?说白了就是报销的“天花板”
封顶线本质就是社保或者保险公司,给报销额度划的一条上限。不管你这次一共花了多少钱,不管你用的药是不是合规,报销下来总金额超过这条线,超出的部分就得你自己出。就像你去奶茶店买奶茶,商家给的优惠券最多抵20块,你点了30块的奶茶,剩下10块就得自己掏,这个优惠券最多抵20块,就相当于报销的封顶线。对吧?
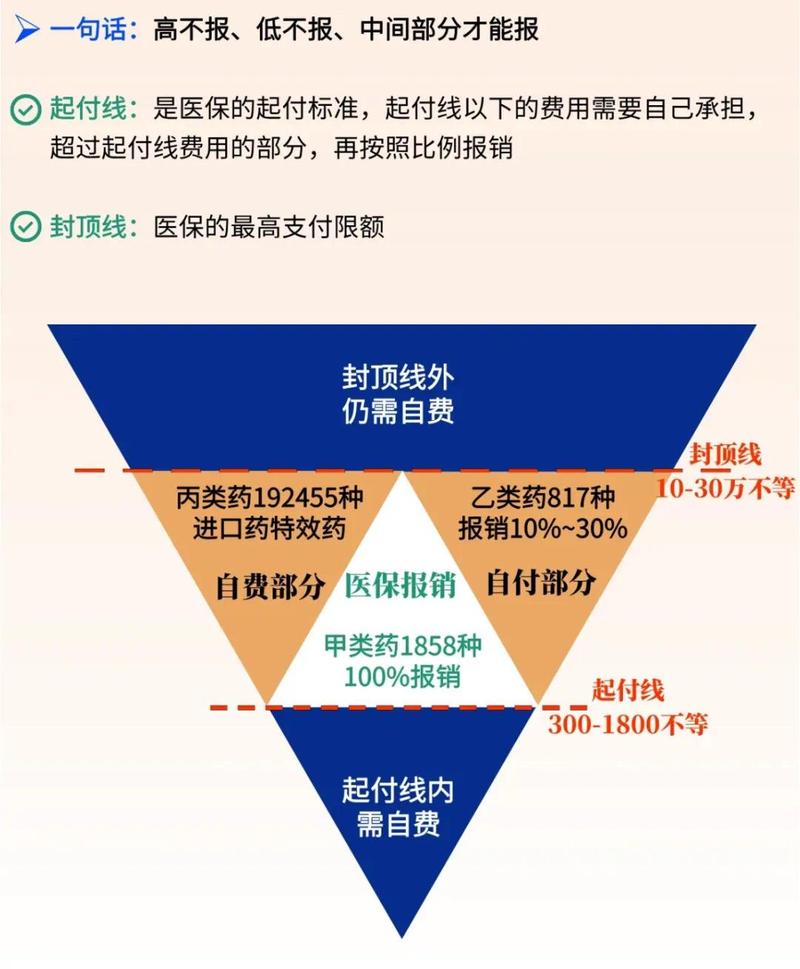
是不是听完觉得很简单?但实际碰到的时候,很多人就是拎不清。因为不同的保险,封顶线的规则完全不一样,有的是按年度算,有的是按单次算,还有的是按单项责任算,不是只有一个总的封顶线。
不同保险的封顶线,规则差得真不是一星半点
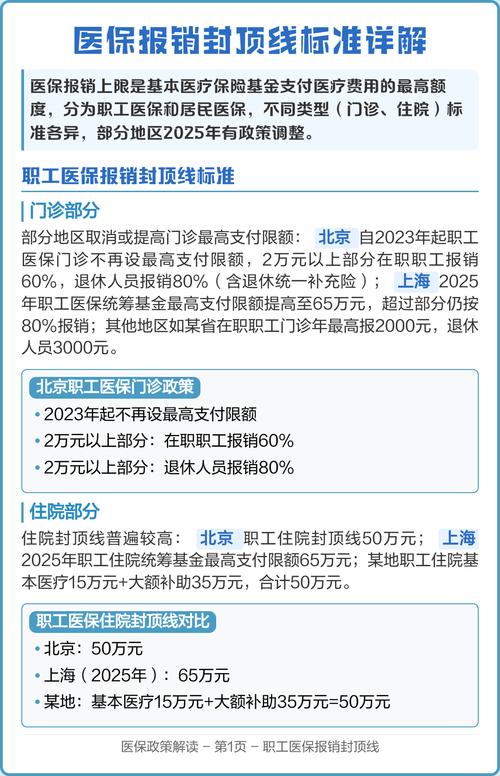
咱们最常用的医保,就分好几种封顶线。大部分地区的职工医保,门诊报销有门诊封顶线,住院报销有住院封顶线。比如我所在的城市,职工门诊一年最多报销2万,要是你这一年天天跑门诊,拿药做检查花了4万,那超过2万的部分,医保一分都不报,全自己出。住院的封顶线会高一些,一般几十万,不同地区不一样,居民医保的住院封顶线普遍会比职工医保低一些。哦对,还有大病保险,就是医保之后给你二次报销的那个,它也有自己的封顶线,不是说你花多少都能二次报。
再说商业医疗险,咱们常买的小额医疗险,一般封顶线也就1万到5万,刚好能覆盖医保的免赔部分,碰上稍微大点的问题,肯定不够用。百万医疗险呢,现在很多都说自己有几百万、上千万的年度保额,听起来封顶线很高,是不是就不用管了?才不是。百万医疗险很多单项责任会单独设封顶线,比如质子重离子治疗,有的产品最多报100万,有的产品限制特定特药每年最多报50万,哪怕你总的保额还有几百万,单项超了,这个钱也报不了。
还有意外险里的意外医疗责任,也有明确的封顶线,你买的意外医疗保额是多少,封顶线就是多少,比如摔骨折花了1万5,你买的意外医疗保额是1万,那多出来的5千就得自己掏。
之前有个朋友找我聊,说他爸爸得了癌症,买的百万医疗险整体保额是400万,结果一年吃靶向药就花了80万,他那款产品院外特药的封顶线是50万,剩下30万只能自己扛。他说买的时候只看了总的400万保额,压根没注意特药还有单独的封顶,说起来全是懊恼。
几个常见的误区,给大家提个醒
第一个误区:封顶线就是总的最高额度,所有费用加起来不超就行。不对哦。除了总的封顶线,很多保险都会给单项责任单独设封顶,刚才说的特药、质子重离子都是例子,还有的门诊手术、住院前后门急诊,也可能有单独的封顶,真的不能只看总的保额。
第二个误区:超过医保封顶线就没得报了。不对哦,医保报完碰到封顶线,剩下的合规费用,只要你买了商业医疗险,符合约定的话,商业医疗险可以接着报,只要没到商业医疗险的封顶线就可以。
第三个误区:封顶线越低越不好。也不能这么说,比如小额医疗险,本来就是用来报医保不报的免赔部分,封顶线低,保费也便宜,符合它的定位就行,不存在好不好,主要看是不是和你的需求匹配。
不过话说回来,我们自己看保险的时候,不管是社保还是商保,都要留个心眼,看看对应的责任封顶线是多少,尤其是你可能用到的高发责任,比如癌症需要的特药,有没有单独封顶,顶限额够不够。所有的规则,都写在保险合同里,别嫌麻烦,扫一眼重点部分,比到报销的时候再后悔强多了。
温馨提示:本文内容仅供保险知识学习参考,不构成任何投保建议,所有的保险责任、封顶线规则都以对应保险合同以及保险公司官方说明为准,本文不推销任何保险产品,不对任何具体产品或公司做评价。
作者|dananjin
排版|dananjin
审核|小北