其实绝大多数拒赔,都不是保险公司故意找茬,大多是我们自己没摸清楚规则。
大多数拒赔,都栽在这几个基础问题上
第一个,健康告知没如实填写。说实话,这是拒赔原因里占比最高的,没有之一。我碰过好几个例子,有个95后小伙子,体检早就查出甲状腺结节,投保的时候嫌填病史麻烦,又怕加费,索性就勾了“无异常”。没过两年结节恶变,申请理赔直接被拒,连已交保费都差点没拿回来。
还有不少叔叔阿姨投保,知道自己有高血压,觉得反正都是老毛病,又没住过院,不说保险公司也查不到。现在医院都是联网的,近几年的体检记录、住院记录,一调一个准。别抱侥幸心理。
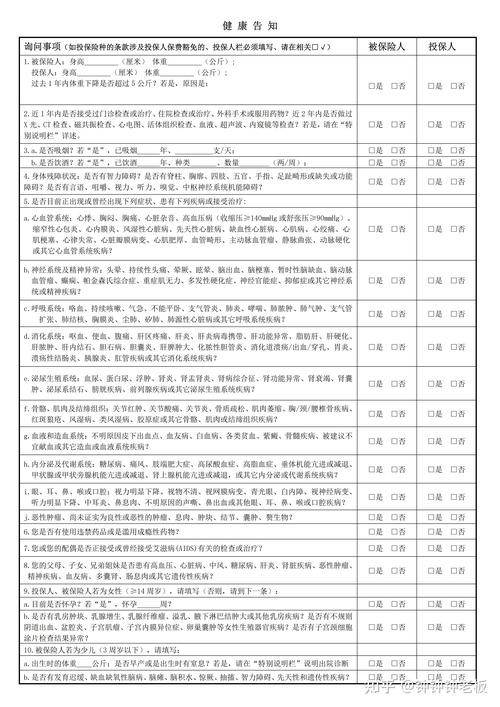
第二个,出险在等待期内。
很多人买完保险,恨不得第二天就去做全身体检,刚好查出来点问题,刚好卡在等待期里。举个例子,百万医疗险等待期一般是30天,重疾险是90天到180天不等,这个期限就是保险公司用来防带病投保的。如果等待期内查出了合同约定的重疾,哪怕过了两年再理赔,绝大多数情况都会拒赔。具体规则,每一份合同写的都不一样,一切以合同内容为准。
第三个,不在保障范围内。
这个真的挺冤的。我听过有人买了意外险,得脑梗住院,申请理赔被拒还骂保险公司骗人。意外险,只赔“外来的、突发的、非疾病的”意外啊,你本身疾病导致的住院,当然不在意外险保障范围内啊。还有人买了定期寿险,生病身故能赔,你要是主动轻生,那肯定不赔啊,规则写的明明白白。
这些隐形的拒赔坑,九成的人都没注意过
说完常见的,再说说那些很多人栽了都搞不明白的隐形坑。第一个,没仔细看免责条款。
免责条款就是保险公司明确说了不赔的情况,你买之前不看,出事了当然懵。比如醉驾出意外,意外险不赔;投保前就有的旧病没如实说,出险不赔;整容整形手术出问题,医疗险不赔;从事高风险运动比如攀岩冲浪出事,普通意外险也不赔。这些都白纸黑字写在合同里,别嫌麻烦,投保的时候花10分钟翻一遍,比出事了哭强多了。
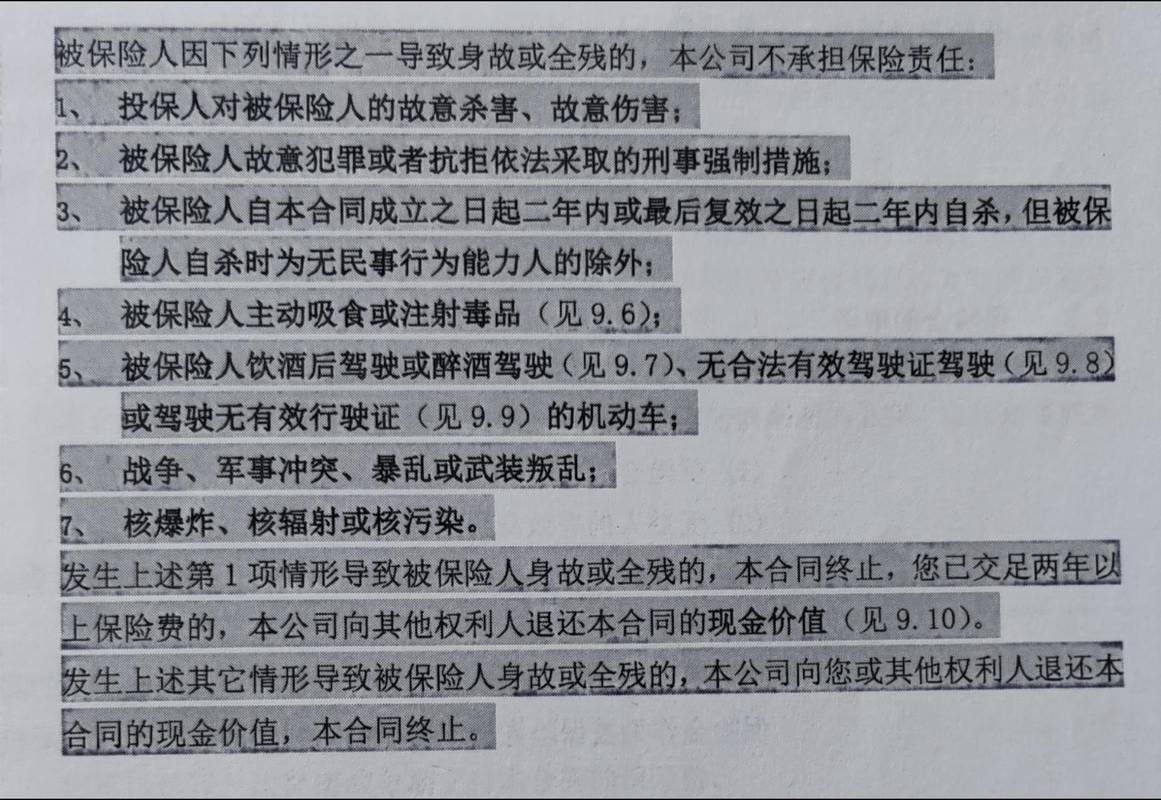
第二个,职业类别变更没通知。
很多人不知道,意外险、寿险这些,对职业类别是有要求的。你投保的时候填的是办公室文员,属于低风险职业,保费便宜。后来你辞了工作去干工地架子工,属于高风险职业,风险变了,你不告诉保险公司,真出事了,人家肯定拒赔啊。
第三个,理赔材料不全。
这个说起来挺琐碎,但真的不少人因为这个被拒。比如意外受伤的发票丢了,医院补不了底联,提供不了完整的材料,保险公司没法核赔,就只能拒了。还有身故理赔,找不到死亡证明原件,材料不齐,也会耽误事,甚至拒赔。
不过话说回来,材料不齐其实大多可以补,真丢了可以去医院开证明,别拿到拒赔通知书就直接放弃,先问问差啥。
真拿到拒赔通知书,该怎么办?
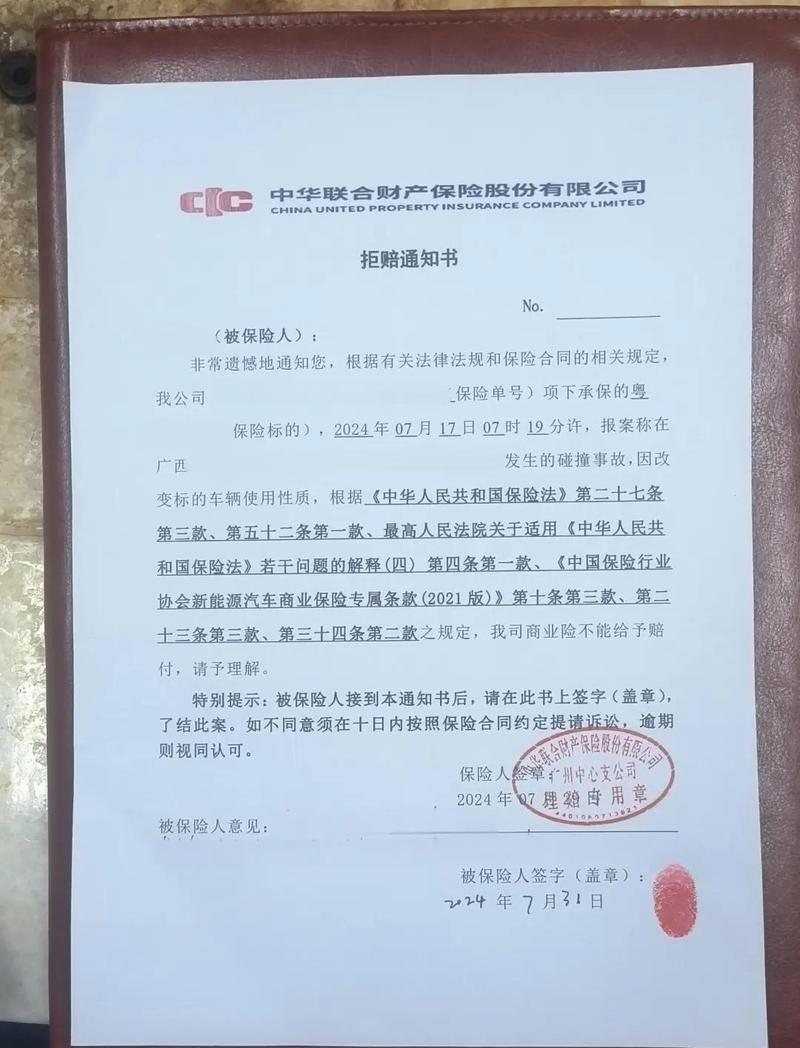
如果确实是咱们自己没符合规则,比如确实没如实告知,确实不在保障范围内,那也没话讲。要是你觉得保险公司说的不对,有争议,可以找保险公司协商,也可以找银保监会投诉,还有专门的保险调解机构,都可以帮你处理。
其实说白了,保险就是一份合同,双方都按合同来,谁也别坑谁。咱们要做的,就是投保的时候上点心,该说的说,该看的看,别全听别人口头说的,一切以合同为准。
合规声明:内容仅供保险知识学习参考,不构成任何投保建议、理赔承诺或核保结论,具体理赔、核保规则均以所投保保险合同以及保险公司官方说明为准,本文不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|满满