前几天在小区菜摊碰到刚工作两年的小林,拎着半袋青菜说话都打颤。说自己攒了钱想给自己买份重疾险,填完健康告知交上去,没两天核保结果出来,四个大字晃眼睛:延期承保。
当场就哭了,拉着我问:姐,我是不是得啥不治之症了?保险公司都不肯要我?以后是不是都买不了保险了?
说实话,这种场景我见得真不少。十个拿到延期承保的,八九个第一反应都是天塌了。
完全不是这么回事。
啥是延期承保?真不是判你“不治”
很多人搞不清核保的几种结论,拿到延期就直接对标拒保,吓个半死。
我给你掰碎了说。保险公司卖保险,本质是卖风险保障,它得算清楚接你这个单,风险有多大。如果你的身体报告出来,有异常,但现有资料太少,它算不出来这个风险到底大不大,就会给延期承保的结论——说白了就是:“我现在看不清楚你的情况,先缓一缓,等你资料齐了、身体稳定了,再来找我,我再给你结论。”
它既不是同意你正常买,也不是直接拒绝你买。就是个“待定”。
和其他结论放一起你就懂了:标体承保,就是一切正常,直接买;加费承保,就是风险有点高,多交点钱就能买;除外承保,就是某个器官的相关责任不赔,其他都赔;拒保,就是直接说我不接你的单;而延期,就是“再等等”。
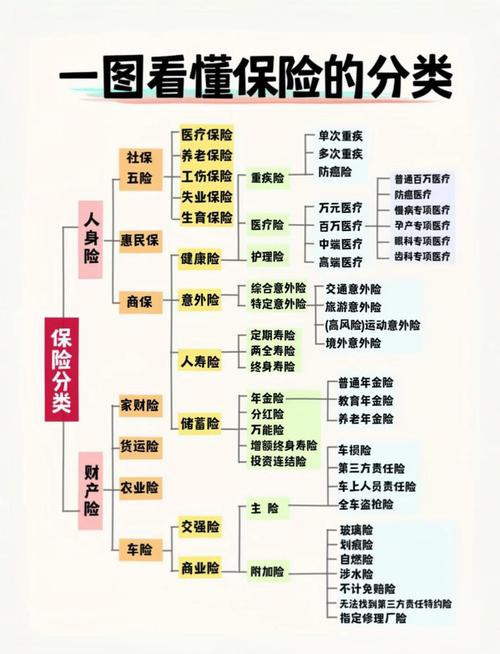
你看,哪就到拒保那一步了?真不至于吓成这样。
哪些情况,容易拿到延期承保结论?
我整理了平时碰到最多的几种情况,你可以对照看看,大部分都是非常常见的小问题。
第一种,就是检查出异常,但还没确诊,也没有后续复查报告。比如体检第一次查出肺结节,才3毫米,医生说让你半年后再来复查,现在啥也确定不了。这种情况你跑去投保,保险公司当然不敢直接接——良恶都没确定,它怎么判断风险?只能给你延期,让你复查完带着新报告再来。
第二种,刚生病或者刚做完手术,还在恢复期。比如说你上个月刚做了胆囊切除手术,出院不到半个月就去投保,伤口还没长好,后续有没有并发症复发都不好说,保险公司肯定要等你完全康复、身体稳定了再说,一般延期个半年,没问题再来投。
第三种,基础指标异常,还没干预调整。比如体重严重超标,空腹血糖比正常值高了一点,你既没吃药也没复查,保险公司不知道你会不会发展成糖尿病、高血压这类慢性病,自然会让你先调整两三个月,复查指标下来了再说,这也是延期。
还有一种挺少见的,就是你买的保额特别高,保险公司需要你补充财务证明或者进一步体检,你没在规定时间交齐资料,也会暂时给延期,等你交齐资料再核保。
拿到延期承保,别瞎忙活,这些坑别踩
我见过太多人,拿到延期之后乱操作,把本来能顺利承保的事,搞成了真的买不了。几个常见误区,给你拎出来。
第一个误区:延期就是拒保,我这辈子都买不了保险了。
真不是。我接触过的例子里,大半延期的朋友,按要求复查完,结节没变化、指标正常了,最后都拿到了正常承保的结论。延期只是给你时间补资料,不是直接给你拉黑,别自己吓自己。
第二个误区:这家给我延期,我赶紧换一家投,总有一家要我。
停手。现在行业内的核保信息都是互通的,你每一次投保核保的结果都会留下记录。短时间内连着投十几家,每家都给你一个延期,后面的保险公司看到这么多延期记录,只会觉得你是不是隐瞒了大问题,核保只会更严,反而把路走死了。
第三个误区:那我干脆隐瞒这次延期记录,不告知行不行?
绝对不行。不如实告知,后续理赔的时候保险公司查到记录,很可能会拒赔,保费交了好几年,最后拿不到赔偿,亏得更多。
那拿到延期到底该怎么做?其实很简单。
先仔细看保险公司给的通知,上面写没写延期多久?要求你补充什么检查?是不是需要复查哪些项目?照着要求做就对了。这段该调理身体调理身体,该做检查做检查,拿到明确的、对自己有利的报告之后,再去投保就好。
不过话说回来,延期承保其实对咱们来说也不是坏事。它至少说明保险公司没直接把门关上,还给了你留了机会,总比直接拒保要好太多了对吧。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体核保规则、保险相关约定均以保险公司官方说明和保险合同原文为准。
作者|dananjin
排版|dananjin
审核|白杨