前几天在小区菜店碰着楼下的张姐,蹲那摘菜的时候跟我吐槽,说前几年买的医疗险,今年查出来甲状腺癌要理赔,结果保险公司说拒赔,一分钱都不给,连交了好几年的保费都没退。我一问,原来是买保险的时候,健康告知里问了有没有甲状腺结节,张姐说体检查出来好几年了,也没长大,不疼不痒的,就没说。就漏了这么一句话,几十万的理赔没了。你说可惜不可惜?
如实告知,到底是在告什么?
很多人买保险的时候,跳过健康告知直接点「已阅读」,别说如实告知了,连问了啥都没看。对吧?说实话,这是拿自己的钱开玩笑。
如实告知说白了,就是买保险的时候,你得把保险公司问的你的身体情况、过往病史这些,老老实实说清楚。为啥要这么做?保险本身是玩概率的生意,保险公司要根据你的身体情况判断,要不要接你的保单,要收你多少钱。你藏着病不说,等于把已经存在的风险硬塞给人家,换谁也不干啊。
很多人会说,我这都是老毛病了,早就好了,为啥还要说?你好了也得说啊,人家问了嘛。要不要承保是保险公司的事,说不说是你的事。对吧?
这本身也是最大诚信原则的要求,不光对保险公司好,对所有买保险的投保人都公平,要是所有人都藏着病买保险,最后保费只会越来越贵,吃亏的还是大家。
这些如实告知误区,90%的人都踩过
我整理了几个最常见的误区,你对着看看,有没有中枪。
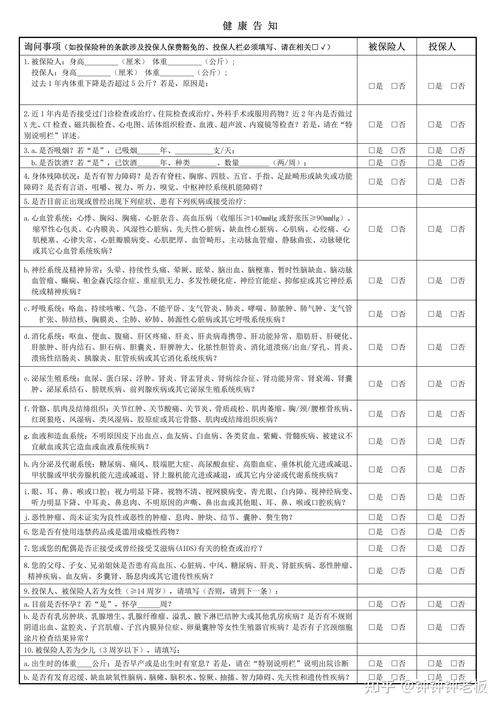
第一个误区:我身上所有毛病都得告诉保险公司。不对不对,咱们国家的如实告知是「有限告知」,记住这句话:问啥答啥,不问不答。人家问卷里没问的事,你不用主动往上凑。比如人家没问你有没有过口腔溃疡、脚气,你犯不上主动说,给自己添堵。
第二个误区:我没在大医院看过病,体检查出来的小问题不用讲。大错特错。只要是你自己知道的,不管是在社区卫生院看的,还是单位体检查出来的,只要问到了,都得说。别抱着「没记录就查不到」的侥幸,现在医疗机构联网,真到理赔的时候,人家一查一个准。
第三个误区:说了小毛病就通不过核保,不如瞒过去。说实话,这是最多人犯的错。好多人说,我就是个结节、脂肪肝,说了肯定被除外,干脆不说,万一出事再说。可你有没有想过,真出事了,人家直接拒赔,你保费白交,病还得自己治,哪头轻哪头重啊?
何况很多小毛病压根不会拒保,最多就是加点保费,或者除外相关责任,总比完全没保障强吧?张姐不就是这样?当初说了结节,大不了就是甲状腺相关的责任除外,其他病还是能赔啊,现在倒好,整个合同都失效了,一分钱拿不到。真的亏。
不过话说回来,也不是说只要漏了就一定会拒赔。要是真的是很小的问题,跟你后来得的病没啥直接关系,也不一定会拒,但是赌这个概率,犯不上啊,对吧?
买完才发现漏告了,还有救吗?
很多人看完上面的,慌了,说我买都买完了,才想起我之前漏说了一个病,怎么办?
别慌,其实有办法。你可以找保险公司做补充告知。把你漏的情况告诉人家,让保险公司重新核保。要是问题不大,人家就会让你的保单继续有效,要是真的有点问题,最多就是解除合同退你保费,总比理赔的时候被拒赔,一分钱拿不回来强啊。
那要是故意瞒的,那我就不说了,这个本身就是违反合同约定的,怪不得别人。
还有个小提醒,填健康告知的时候,别听业务员瞎忽悠,说什么「不用填,都没事,理赔我搞定」,这话你也信?到理赔的时候,业务员早就不知道去哪了,扛事的还是你自己。所以,一定要自己一条条看,自己核对,别嫌麻烦,花个十来分钟,比啥都强。
最后再啰嗦两句,买保险本身是买个安心,别给自己埋雷。如实告知这一步,真的别偷懒。
本文内容仅做保险基础知识科普参考,不构成任何投保建议、核保结论或理赔承诺,具体健康告知要求、核保规则、理赔标准请以对应保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨