昨天在楼下买冰粉,碰到租在我对门的张姐。她拉着我吐槽了快半小时,说想给自己买份保险,翻了半天攻略,算下来一年要交快八千,可她每个月除去房贷给孩子的补课费,剩下来都不到五千。
八千块,要挤,挤挤也能出来。可挤出来之后呢?大半年不敢买新衣服,不敢跟朋友出去聚餐,连孩子想买个一百多的立体绘本都要犹豫三天。
这真的有必要吗?
先搞懂:保险预算到底是算出来的还是挤出来的?
很多人一开始就搞反了顺序。上来先想“我需要买哪些保险”,加一加总保费要多少,再回头从生活费里抠这笔钱。
正确的顺序明明是反过来的。先算清楚你每个月、每年固定要花的钱——房贷房租、吃饭交通、给家人的固定支出、存起来应急的备用金,把这些都扣掉之后,剩下的可以长期稳定拿出来、不会影响你正常生活的钱,才是你能用来买保险的预算。
网上常说的双十原则,就是保费占年收入10%,保额做到年收入的10倍。这个数字也就是个参考。不是说你达不到就是不合格,更不是说你必须凑够这个数。
刚毕业月薪五千,一年拿个两三千买保险,完全没问题。年收入百万,拿个十万八万配置也合理。核心只有一个:别让保费成为你的负担。
不同阶段的预算分配,顺序别乱
说实话,哪怕你预算不多,只要分配顺序对了,也能配齐够用的保障。反过来,预算再多,顺序错了,等于白花钱。
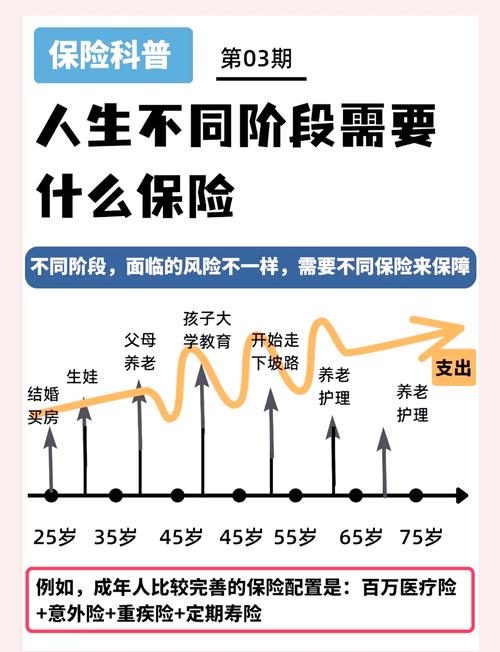
先讲大原则:永远先保大人,再保老人孩子。永远先配保障型产品,再考虑储蓄类的。
举个例子,二十多岁刚工作的单身年轻人,每个月剩一千,一年一万二的预算。你完全可以把八九成预算放到基础保障上,剩下一点点留着灵活调整,不用非要一步到位买齐所有。等两三年后收入涨了,再加保也不迟。
再比如三十多岁上有老下有小的家庭,一年三万的总预算。那至少八成预算要优先给夫妻两个顶梁柱分配,剩下的再给孩子和老人安排。老人年龄大预算有限,不用硬买很贵的长期产品,选合适的一年期保障也能覆盖一部分风险,完全没问题。
别觉得“我孩子还小,先给孩子买了安心”,大人是孩子最大的保障啊。大人出事都没保障,孩子那点保额够干什么?连后续保费都交不起,说起来真的很无奈。
这些预算坑,太多人踩过了
我整理了几个最常见的误区,你可以对照看看。
第一个坑:硬撑着交高保费,拆东墙补西墙。说实话我见过太多这样的朋友,听别人说“买保险就要买终身的”“一步到位最划算”,咬咬牙买了远超自己预算的产品,结果第二年开始就交不起,只能退保。退保只能拿回现金价值,前期一两年交的钱,一半都拿不回来。亏了钱不说,最后还没了保障。何苦呢?
预算不够完全可以先买定期,先把保额做足,以后再加保。没必要硬撑。
第二个坑:把大部分预算都砸去储蓄类产品,基础保障一分钱没留。很多人觉得储蓄类产品能返钱,不亏,所以把钱都放进去,结果自己连个重疾医疗都没配,真生病的时候,储蓄类的钱取出来损失手续费,不取又没钱看病,两边难。
第三个坑:跟风买一堆小额保障,加起来保费不便宜,关键保额还不够。比如什么杂七杂八的网红小险种,每个月几十块,加起来一年几千,真出事起不到太大作用,预算反而被占完了,想买大额核心保障没钱了。
不过话说回来,每个人的情况都不一样,没有放之四海而皆准的数字。你今年收入高就多配点,明年手头紧就少买点,能调整的就调整,不用跟别人比,也不用硬逼自己。
买保险本来就是买个安心,要是买完之后天天为保费犯愁,那反而违背了初衷对吧?
最后再提醒一次:本文内容仅供保险知识科普学习参考,不构成任何投保建议,不推荐任何具体产品,所有健康告知、免责条款、等待期、续保规则等均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知