上周三傍晚我刚拎着半袋带泥的小油菜拐进单元门,就被楼下跳广场舞的张阿姨拽住了。她袖口还沾着点折扇上掉的金箔,手机屏幕亮得晃眼,直接凑到我鼻子底下:“小周啊,你上次说你懂这些保险的事儿,给我看看这个年金险,人家说交5年,等我60了每个月能领小三千,比我那存了十年的定期香太多了?”
我当时手里还攥着找零的钢镚,站在单元门门口跟她唠了快20分钟。真的,好多人对年金险的印象,要么是“存进去就被套牢的坑”,要么是“能躺赚的理财产品”,其实都偏到姥姥家了。
先别掰着计算器算收益,你得先搞懂它到底是个啥
说白了,年金险本质就是你现在年轻力壮的时候,每年或者每个月往这个专用账户里放一笔固定的钱,等你到了当初和保险公司约定好的年龄,人家就会按固定的周期——一般是按月或者按年,给你卡上打钱。打多久、打多少,全是一开始就写在合同里的。
好多人一上来就掰着计算器算内部收益率,算到3.5%就觉得赚翻了,算到2.5%就觉得亏得慌。说实话,这东西跟你家装个定时出水的水龙头差不多。你别指望它能给你喷涌出来多少意外之财,它的核心作用,是帮你把“未来肯定要花的那笔钱”,提前锁在一个谁也挪不走的地方。
你仔细想想是不是这个理。你现在三十来岁,每个月工资到账,先还房贷,再给孩子交学费,朋友喊着聚餐、商场上看上新款外套,一转眼钱就没影了。你说你想攒点养老钱,攒着攒着,遇到个朋友喊你合伙开奶茶店,你动心了;遇到个孩子报个几万块的科创营,你掏了;遇到个手机出新款,你换了。等真到退休那天,你才发现当初拍着胸脯说要攒的养老钱,连个零头都没凑够。
年金险的作用,就是帮你提前把这部分钱“锁”住。你存进去之后,头几年要是想取出来,大概率是要亏本金的——这听着是缺点对吧?但换个角度想,恰恰是这个“没那么容易取出来”的规则,帮你挡住了90%的乱花钱的冲动。
这些大家实打实踩过的坑,我劝你提前绕开
大家常踩的第一个坑,就是把年金险当短期理财。真的,我前两个月碰到个小伙子,刚交了一年保费,就等着第三年把钱取出来换新车,结果翻合同一看,要等十年之后才能把本金取全,当时差点跟当初对接的业务员吵起来。你得记住,年金险从来不是给你准备3-5年内要花的钱的——你要是两三年内有买房、买车、给孩子交择校费的大额支出,真的别碰这类产品,不然中途退保的损失,真的能让你肉疼好久。
第二个坑,就是听别人吹“这个年金险收益特别高,能当财富增值的主力”。我的天,可千万别信。它的收益是写在合同里的固定数,不会像炒股、买基金那样给你带来翻倍的惊喜,也不会像那些高息理财那样给你爆雷的惊吓,它就是个稳稳当当的“蓄水池”——你把本来可能乱花的钱放进去,等老了之后每个月有笔固定的钱到账,不管那时候银行利率降到多少,不管孩子手头宽不宽裕,这笔钱是按约定时间到你卡上的。
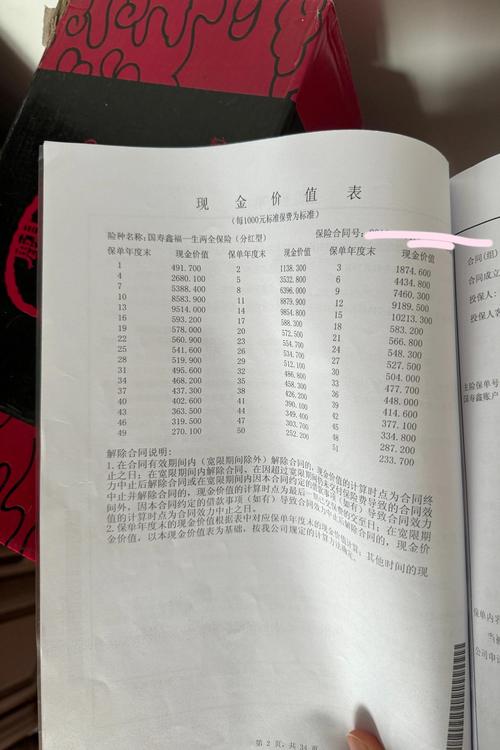
还有个特别容易被忽略的细节:你买之前一定要翻到合同里的“现金价值表”那一页逐行看清楚。好多业务员给你演示的“未来能拿多少钱”,是按假设的中档甚至高档利益算的,但实际上,那些不写在合同里的演示数字,是不具备法律效力的。哪些钱是确定能拿到的,哪些是浮动的,你得逐字逐句核对合同,别光听人家嘴上说的热闹。
哦对了,还有人问我,那我买了年金险,要是中途家里急着用钱怎么办?别慌,合同里一般都有对应的规则,比如可以按现金价值的比例申请保单贷款,具体的比例、利率、还款要求,全是白纸黑字写在合同里的。你别听别人说“急用钱随时能取”就当真,真要急用钱的时候,能取出来多少、要走什么流程,一切以正式合同的条款为准。
到底谁适合了解,谁真的没必要凑这个热闹

首先说句实在的,如果你现在连基础的保障型保险——比如能报销大病住院费用的医疗险、摔了碰了能赔的意外险、得了重大疾病能补收入的重疾险——都还没配齐,真的先别着急看年金险。你想啊,要是你刚交了两年年金险,突然生个大病要花几十万,这时候你取年金险的钱要亏本金,不取的话又拿不出医疗费,这不就尴尬了?先把保障的底兜住,再考虑这种长期储蓄的事儿,顺序千万别搞反。
那谁适合花时间了解下呢?比如你现在已经把基础保障都配齐了,每个月扣完房贷、生活费、孩子的学费,手里还能剩点闲钱,这笔钱你本来也是打算存着当养老钱,或者未来给孩子留着上大学用的,你又管不住自己的手,总想着把这笔钱拿去买高风险的理财、跟风投项目,那你真的可以多了解下这类产品。它的作用就是帮你强制储蓄,把你未来的刚性支出,提前安排得明明白白。
但如果你现在每个月工资扣完房贷就剩不下几百块,或者你手里的钱本来就是准备3年之内要用来买房、换车的,那真的没必要硬凑这个热闹。毕竟你要是中途退钱,损失的可是你自己的真金白银,犯不上为了别人嘴里的“划算”,把自己当下的日子过的紧巴巴的。
我上次遇到个刚工作两年的小姑娘,每个月到手才四千多,被同部门的同事忽悠着买了份年金险,每个月要交两千多,交了半年就扛不住了,退保的时候亏了快一半的本金,坐在我对面哭了快半小时。真的,我看着都心疼。买保险这事儿,从来不是别人说啥好你就跟着买,你得先掂量掂量自己的钱包,想想自己未来三五年的用钱计划,别被人一忽悠就脑子发热把钱交了。
最后也跟大家说句掏心窝子的:我今天聊的这些都是通用的保险常识,既不推荐某一家的产品,也不劝你现在就掏钱买。本文仅为保险知识科普,不构成任何投保建议,不推荐、不代理任何保险产品,所有保险相关的权益、规则、责任均以正式保险合同及保险公司官方说明为准。不管你从哪个渠道了解到的年金险,别光听销售给你算的那堆看起来很美的数字,就拿着合同逐字逐句看,看不懂就找懂行的人帮你把把关,别急着签字。
对了,上次跟张阿姨唠完,她回家翻了翻自己的定期存款,说回去先把合同拿给我看看,再决定要不要买。你看,买东西这事儿,慢一点,总没错的。
作者|dananjin
排版|dananjin
审核|见微