先搞懂:定期寿险到底保什么?
很多人刚接触定寿,第一反应是“这保的也太少了”。 对。 它只赔两种情况——身故、全残。 别的一概不管。重疾?不赔。住院?不赔。连摔了碰了的意外医疗,和它半毛钱关系都没有。 别嫌它保障窄。这就是它保费便宜的核心原因。 和终身寿险不一样,它保的是“固定期限”——比如保20年、30年,或者保到60岁、70岁。到期了,没出事,合同就结束,保费也不会退(当然也有带返还的类型,这里不展开)。
容易踩的3个坑,别等理赔才后悔
我做条款翻译这么久,见过不少理赔纠纷,都出在买的时候图省事。 第一个坑:健康告知乱填。 别信网上那种“随便填,保险公司查不到”的鬼话。 真到理赔环节,核保部门能调出你近5年的就诊记录、体检报告、甚至药店的购药记录。要是告知的时候没说清楚既往病史,很可能达不到理赔条件。 所有告知内容,必须以保险合同里列明的健康告知条目为准,有拿不准的,直接打保险公司官方客服问,别自己瞎猜,也别听销售拍胸脯说“没事”。 第二个坑:免责条款没翻。 很多人买保险只看“保什么”,从来不看“不保什么”。 定期寿险的常规免责,一般包括故意犯罪、吸毒、合同生效2年内自杀(无民事行为能力人除外)这些。但不同产品的免责条目会有差异,一定要仔细翻合同里的“责任免除”章节,别光听人说“啥都赔”。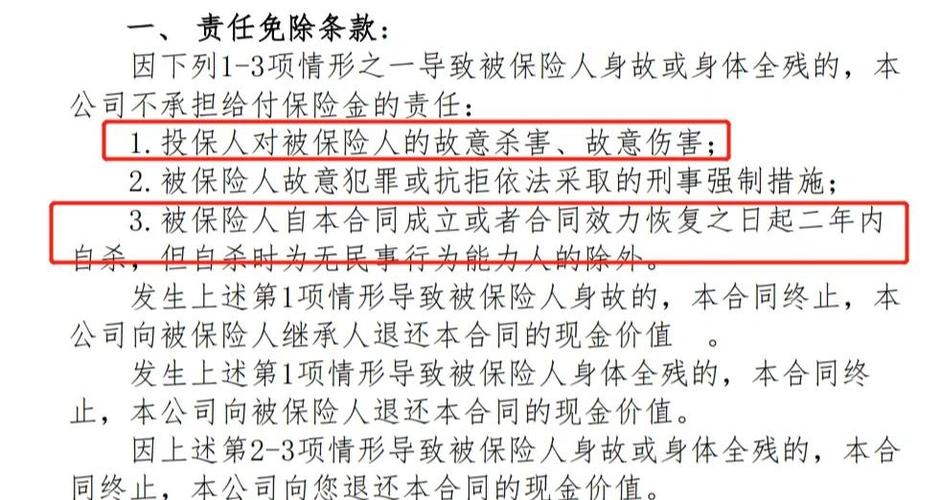
这些想当然的误解,我劝你赶紧打消
第一个误解:“我还年轻,用不上”。 错。 年轻的时候买定寿,保费是比较低的——30岁买,比40岁买,每年能省差不多一半的钱。而且年轻的时候身体好,更容易通过健康告知。等你熬出高血压、甲状腺结节、糖尿病了,再想买,可能就会被加费、除外,甚至直接买不了。 第二个误解:“我有社保、重疾险、意外险,不用买定寿”。 各管各的,别混为一谈。 社保只报你自己看病的钱,你身故之后,社保给的那点丧葬补助,连半年的房贷都不够。重疾险是赔给你自己治病用的,不是留给家人的。意外险只赔意外导致的身故/全残,要是得癌症、心梗这些疾病走了,意外险一分不赔。 定期寿险的特点就是,不管你是意外还是疾病,只要达到合同约定的身故/全残条件,就赔。 第三个误解:“定寿是有钱人买的”。 真不是。 越普通的家庭,越扛不住经济支柱倒下的风险。有钱人就算没了收入,还有存款、房产、理财能撑着。普通家庭呢?一个月没收入,可能房贷就断供,孩子的学费都凑不出来。 说句实在的,有钱人买定寿可能涉及资产传承,普通人买定寿,是给家里留个兜底的保障。 最后提个醒。 以上所有内容,都是通用的保险科普常识,不构成任何投保建议,也不代表任何保险公司的核保或理赔结论。 涉及到具体产品的保障责任、健康告知要求、免责条款、等待期规则、理赔流程,全部以保险合同和保险公司官方渠道公示的信息为准。 有具体的疑问,直接联系保险公司的官方客服,或者线下服务网点咨询,别信非官方的小道消息。作者|dananjin
排版|dananjin
审核|阿辰