上周帮同事捋车险报价,她盯着手机屏幕愣了三分钟——”怎么比去年贵了小一千?”
我凑过去看。
哦,她去年报了一次险,赔了八百多。
就这。
很多人对车险的认知,基本停留在”每年要交钱,出事了找保险公司”的层面,真到选险种、看条款、走理赔的时候,才发现坑比想象的多。
先搞懂:车险到底保啥,哪些是真刚需
很多人买车险,全听销售说”给你上划算的套餐”,自己连保了啥都不知道。
拆开了说,车险就分两大类:
第一类是强制的。交强险是国家强制要求投保的险种,没有这个不能上路。它的保障对象是事故里的第三方,也就是你撞了别人、撞了别人的车,赔给对方的钱,从这里出。注意,它不赔你自己的车,也不赔你自己车上的人,而且保额不高,真遇上重大事故,这点钱根本不够填。
第二类是自愿买的商业险。常见的几个主险,其实逻辑很简单:
- 三者险:相当于交强险的”加强版”,也是赔给事故第三方的,保额可以自己选,是转移大额风险的核心险种。
- 车损险:赔你自己车的损失。车损险目前已经整合了原有的盗抢、自燃、涉水、玻璃单独破碎、不计免赔等多项附加责任,不需要额外单独购买。比如你的车被偷了、停在路边被树砸了、下雨天过积水淹了,只要在保障范围内,都可以走这个险种理赔。
- 车上人员责任险:赔你自己车上的司机和乘客的伤亡损失,保额通常不高,适合经常拉亲友出门的车主参考。
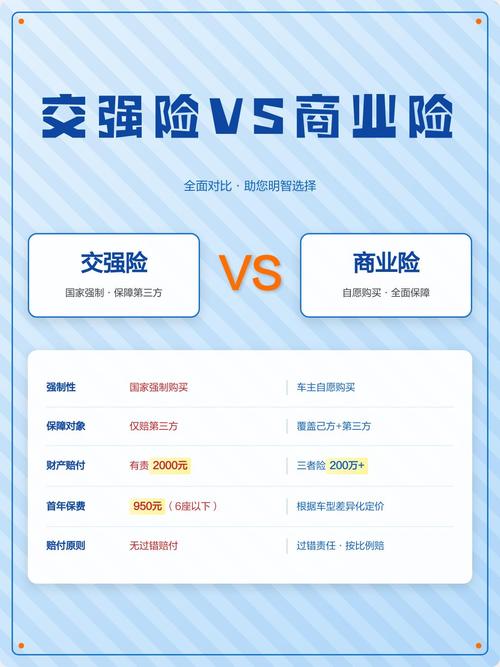
说实话,我见过太多人,为了省几百块保费,只买交强险上路。
真出事的时候哭都来不及。
当然,具体买多少保额、买哪些险种,完全要结合你自己的用车场景、停车环境、日常行驶路线来定,别人给的参考都只能当参考。
踩过坑才知道:那些理赔时才会发现的条款细节
我之前碰过一个车主,下雨天过积水路段,非要轰油门冲过去,结果发动机直接进水熄火。
他没多想,又拧了一次钥匙点火。
完了。
发动机缸体直接顶坏,修一下要两万多。找保险公司理赔,直接被拒。
条款里写得明明白白:车辆涉水后,二次点火造成的发动机损坏,不在保障范围内。
真的。别抱有侥幸心理。
还有几个很容易被忽略的细节,提前说出来,省得真出事的时候抓瞎:
第一,车辆如果改变使用性质(比如非营运车辆用于跑网约车、拉货营运),没有及时向保险公司报备的,发生事故后可能无法获得商业险赔付。很多人觉得自己偶尔拉个朋友、跑两单顺风车没事,真要出了大事故,保险公司查到你长期从事营运,大概率会拒赔商业险部分。
第二,把车借给别人开,不是所有情况都能赔。如果借车的人没有合法驾照、酒驾、毒驾,那商业险是不赔的,交强险虽然会先垫付给第三方,但后续会向实际责任人追偿。
第三,停车的时候被别人刮了,找不到肇事方。这种情况走车损险是可以赔的,但通常有一定的免赔比例,不是全额赔付。

不过话说回来,这些条款不是保险公司故意刁难人,本质上是把风险边界划清楚——你做了条款里明确禁止的行为,本来就不属于正常用车的范畴,自然不在保障范围内。
别被销售忽悠:关于车险的几个常见误解
干这行久了,听过太多离谱的说法,今天把几个很常见的误解掰碎了说:
第一个误解:买了”全险”就啥都能赔。
根本没有”全险”这个官方定义。所谓的全险,只是销售给你凑了几个常见的险种组合,该免责的情况一点都不会少。比如你把贵重物品放在车里,车窗被砸了,车损险只赔玻璃的维修钱,车里丢的电脑、包包,一分钱都不赔。
第二个误解:连续几年不出险,保费就会一直降,直到降到最低。
不是的。现在的车险费率,是和你个人的出险记录、你所在地区的整体赔付水平、你买的车型的零整比、甚至当地的交通违法记录挂钩的。有时候你自己没出险,但所在地区去年整体赔付率高,保费可能也会有小幅上涨。
第三个误解:只要出险一次,第二年保费就会涨好多。
不一定。要看你上次出险的赔付金额,还有出险的次数。如果只是几百块的小剐蹭,走自己的车损险赔了,对次年保费的影响其实很小。反过来,如果一次赔了大几万,那保费上涨的幅度自然会高。
其实车险这个东西,没那么复杂。你不用把每个字的条款都背下来,只要搞清楚哪些情况能赔,哪些不能,选适合自己的保障额度,就够了。
最后说两句合规的实在话
上面说的所有内容,都是车险行业通用的规则整理,不构成任何投保建议。所有涉及保险责任、免责条款、保费浮动规则、理赔流程的细节,全部以你手上拿到的正式保险合同文本,以及保险公司官方渠道的公示说明为准。
我们不推荐任何具体的保险公司、具体的车险产品,也不会对任何理赔结果做出承诺。如果遇到具体的理赔纠纷或者投保疑问,直接联系保险公司的官方客服,或者当地的车险行业协会咨询就好。
作者|dananjin
排版|dananjin
审核|小北