先搞懂最基础的险种分类
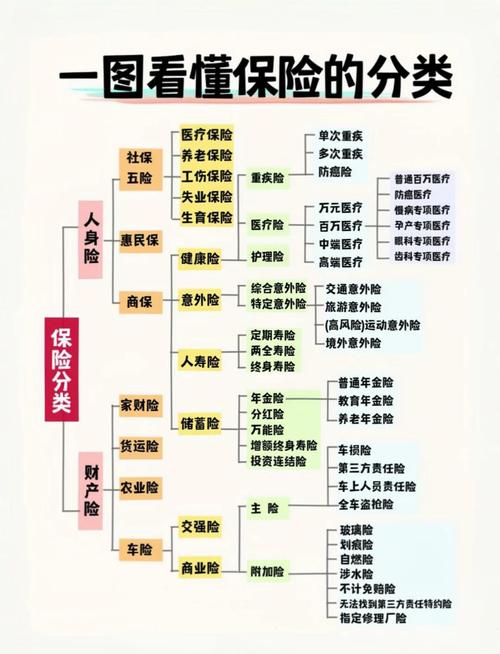
我们普通人买人身保险,核心就四类,说穿了一分钟就能搞懂:
- 意外险:保意外导致的身故、伤残和医疗支出。日常摔了碰了、交通意外这些,都归它管。
- 重疾险:得了合同约定的重大疾病,符合条件就一次性给付保额。这笔钱你怎么花都行,治病、还房贷、养家人都可以,没人限制用途。
- 医疗险:报销治病花的医疗费,花多少报多少,属于实报实销的类型,不会让你赚差价。
- 寿险:身故之后给钱,这笔钱是留给家人的,帮你继续承担家庭责任。
就这么简单四类,很多人愣是被各种包装名词绕晕,买了一堆没用的,核心保障缺了,这不亏吗。
投保必须记牢的几个基础规则
这里说三个最核心的,每一个都直接影响你后续能不能拿到理赔,别不当回事。
第一,如实健康告知
简单说就是,保险公司问你什么,你回答什么。没问到的内容,不用主动说。别瞎好心把十几年前的小感冒都写上,也别故意隐瞒确诊过的大病史,两种走极端的做法都不对。所有健康告知的要求,最终都要以你投保的产品合同为准。
第二,等待期
也叫观察期,就是你投保之后,需要等一段时间,保障才会正式生效。等待期内出险,大部分情况不会赔付,只会退还你已经交的保费。不同产品的等待期不一样,具体看合同约定。
第三,免责条款
就是合同里明确写出来,保险公司不赔的情况。比如酒驾、故意犯罪、自杀这些,大部分产品都不会赔。买的时候一定要翻一遍,不用全背下来,大概知道哪些情况不赔就行。很多人买完保险,连免责条款在哪都找不到,这心也太大了。
不过话说回来,规则写的明明白白,只要你照着来,不会出大问题。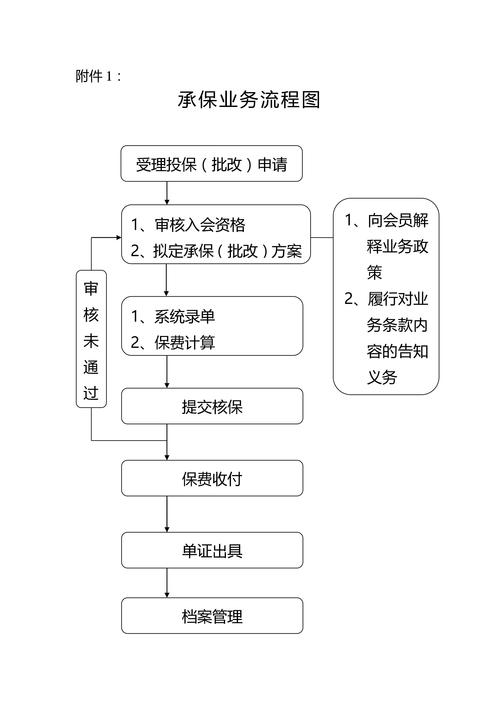
理赔的基础常识,别被谣言带偏
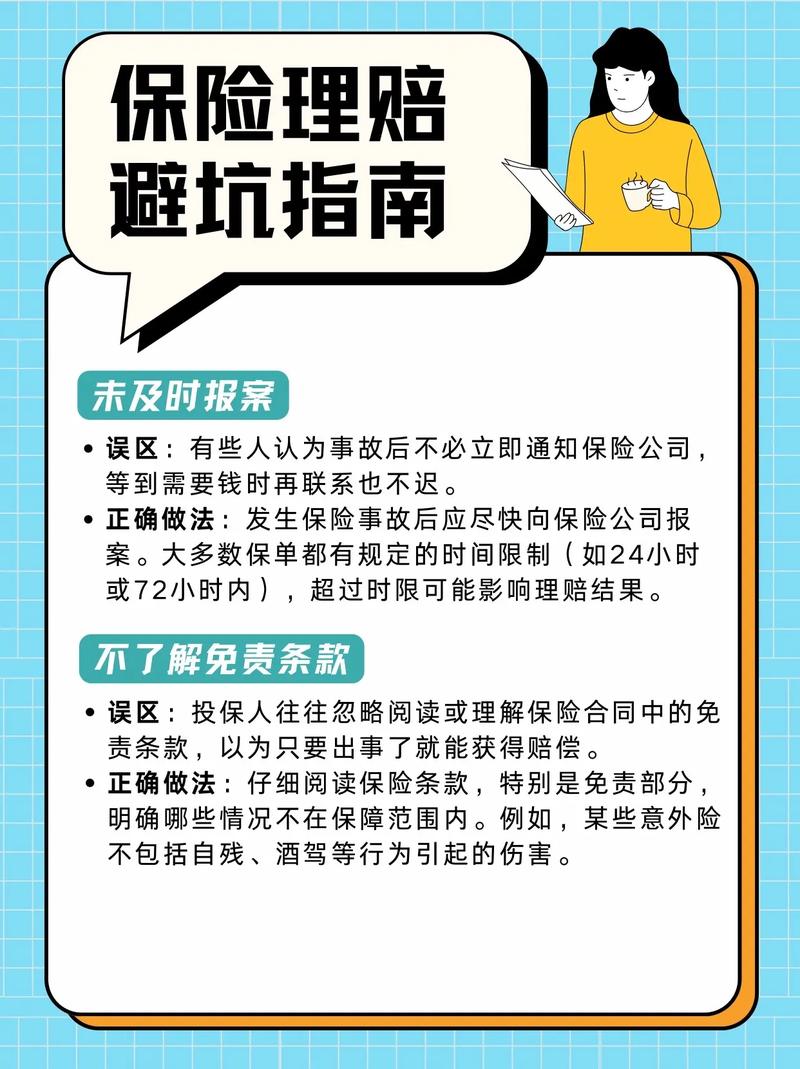
很多人不敢买保险,就是怕赔不了。其实只要符合合同约定,理赔流程真的没那么复杂,基础流程就四步:
- 出险后及时打保险公司官方电话报案,别拖太久
- 按要求准备好对应材料,病历、发票、诊断证明这些,缺啥补啥
- 保险公司审核材料,符合约定就会打款
- 不符合约定的,会给你出具正式的拒赔通知,说明拒赔理由
说两个网上传的最多的误解:
第一个误解:投保超过两年,保险公司必须赔,不管你有没有隐瞒病史。错。两年不可抗辩条款不是带病投保的保护伞,故意隐瞒重要病史,就算过了两年,保险公司依然可以拒赔。别拿这个当信条去踩坑。
第二个误解:保险公司就是想方设法不赔。不对,正常符合约定的理赔,保险公司不会故意卡你,真有纠纷也有其他渠道可以申诉。大部分拒赔,都是因为不符合合同约定的条件,或者买错了险种。
合规提醒本内容仅做保险基础知识科普,不构成任何投保建议,不推荐、不代理任何保险产品,不评价任何保险公司或产品的优劣。所有健康告知要求、免责条款、等待期规则、续保条件、理赔标准,均以对应保险合同和保险公司官方说明为准。本内容不给出任何核保结论,也不承诺任何理赔结果。
作者|dananjin
排版|dananjin
审核|小准