先搞懂:不可抗辩条款到底是什么
我国《保险法》里明确写了这个条款,核心意思其实一句话就能说清:保险公司因为投保人未如实告知要解除合同的,必须在知道未告知事实的30天内操作;如果合同已经成立超过2年,保险公司就不能再以未如实告知为理由解除合同了。 说实话,这个条款本来是保护咱们普通消费者的,防止保险公司故意找借口耍赖,该赔不赔。放到几十年前,确实有不少保险公司卖了十几年保单,出事了才说你当年没告知,直接拒赔退保。有了不可抗辩,就把这个漏洞堵上了。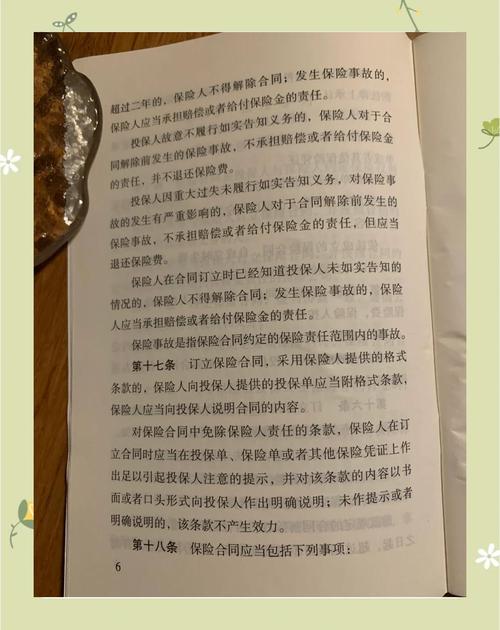
流传最广的三个误区,个个坑人
误区1:只要熬过两年,什么情况都能赔 这是吹得最凶的一个说法。真要按这个来,保险公司早破产了。 举个例子,你投保前三个月就查出来肺癌,故意隐瞒,买了百万医疗险和重疾险,熬了两年去申请理赔,这能赔吗?别说保险公司不同意,法院也不会支持啊。你本身就是故意骗保,哪来的底气要赔偿?不可抗辩拦的是保险公司无故解除合同,不是给故意骗保开绿灯。对吧? 误区2:健康告知填错了,放两年就自动没事了 不对啊。如果保险公司在两年内就查到了你没如实告知,人家可以在30天内直接解除合同,根本不用等两年到期。哪里来的自动免责? 而且,如果是明显的故意隐瞒,哪怕过了两年,保险公司查到你投保前就已经患有重大疾病,依旧会走拒赔流程,最后闹到法院,大概率也不会站你这边。 误区3:只要没告知,两年后保险公司都认 也要分情况。 比如你投保的时候忘了说自己五年前得过一次肺炎,住了三天院就好了,后来你得甲状腺癌申请理赔,这点小毛病根本不影响承保结论,哪怕没过两年,保险公司也不能随便拒,更别说两年后了。 反过来,你隐瞒了多年的糖尿病,后来得糖尿病足申请理赔,这个未告知的病就是直接相关的,哪怕过了两年,该拒还是会拒。
真正要留心的几个关键点
合规提示
以上内容只是知识整理科普,帮你建立对不可抗辩条款的基础认知。具体到你的个人保单和实际情况,所有结论都要以你手中的保险合同原文,还有承保保险公司的官方说明为准。 本文不构成任何投保建议、理赔意见,不承诺任何结果。如果有具体的合同或理赔疑问,建议你联系对应保险公司官方客服咨询,或向专业法律从业人员求助。作者|dananjin
排版|dananjin
审核|柚子