等理赔到失眠?关于理赔时效的那些事儿,一次性说清
2026-09-14 16:06:48
上周楼下取快递碰到张姐,眼睛肿得像核桃。说她爸摔了住院,交了八万多治疗费,理赔申请交上去快半个月了,一点动静都没有。天天躺在床上翻手机刷理赔纠纷帖子,越看越怕,就怕保险公司故意赖账,连觉都睡不着。
是不是很多人都有这种感受?交保费的时候,保险公司提醒得比谁都勤,到了理赔,就开始玩失踪拖时间。
银保监会定的规矩,最长不能超过多久?
其实理赔时效不是保险公司随口说拖就拖的,从你申请到拿到钱,每一步都有明确的规矩卡着。
很多人不知道,理赔时效其实分两种。一种是投保人申请理赔的时效,另一种是保险公司处理理赔的时效。
按照现行的规定,人寿保险的申请时效是5年,其他像医疗险、意外险、重疾险这类,是2年。都是从你知道或者应当知道保险事故发生那天开始算。
当然,规矩是这么定,我还是劝大家能早别晚。拖个一年半载再申请,当年的病历发票早就不知道丢哪儿去了,补材料都补不到,反而给自己添麻烦。
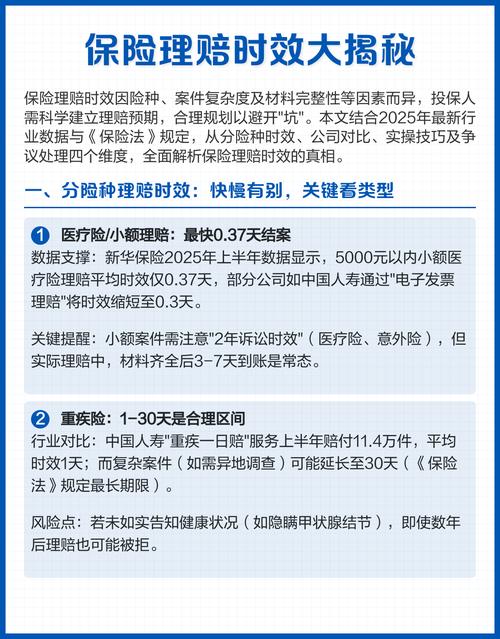
再说说保险公司这边的处理时效。银保监会明确要求,保险公司收到理赔申请和完整材料后,最晚30天内必须给出答复,哪怕是特别复杂的案子,最多也就是走完流程延期,不可能无限拖。
如果核定下来,确实属于保险责任,那保险公司要在和你达成赔偿协议之后的10天内,把钱打给你。就算最后核定不属于责任要拒赔,也得在3天之内给你发出书面的拒赔通知,说清楚到底为什么拒赔,不能就这么闷不吭声拖着你。
 保险理赔时效法律规定整理表
说实话,我见过太多一两天就到账的理赔。现在很多小额理赔,比如几百块的门诊报销,手机上传完材料,当天就能拿到钱。真的拖超过十天半个月的,大多是案子本身有特殊情况,不是保险公司故意卡你。
为什么我的理赔,会比别人慢这么多?
我整理了几个最常见的延误原因,你可以对着对对号。
第一个,也是最多见的:材料不全。很多人第一次申请理赔,着急忙慌交个发票就完事儿,漏了诊断证明,漏了费用明细,漏了出院小结,有的甚至连事故证明都没给。保险公司没法核定理赔责任,只能一次次找你补,一来一回,大半个月就过去了。我之前碰到过一个姑娘,申请理赔,病历只拍了第一页,后面的病史描述都没拍,等她抽空重新拍了上传,整整耽误了一周。
第二个,需要调查核实。如果你的保单投保没多久就出险,比如刚买了不到半年就查出大病,保险公司肯定要做调查,确认你投保前有没有隐瞒病史,是不是已经有症状没告知。调查要跑医院调病历,跑体检机构查记录,有时候还要找当时的接诊医生核实,一圈跑下来,十天半个月真的很正常。
第三个,案子本身有责任争议。比如有人猝死,到底算意外身故还是疾病身故,两边说法不一样;比如车祸,责任划分还没出来,这些都需要慢慢核实,时间肯定要久一点。
还有一种很容易被忽略的情况:刚好赶上长假小长假。你周五下班交的材料,肯定要周一才开始处理,赶上国庆过年,那自然就要顺延几天,别太着急。
 保险理赔常见延误原因核对表
不过话说回来,要是真的超过30天,保险公司还没有任何说法,你完全可以主动去问,打官方客服电话,或者找对接的服务人员,都可以催问进度,不用自己憋着瞎想。
想要理赔快,你能提前做些什么?
 想要理赔快,你能提前做些什么?
其实大部分延误,都是可以提前避免的。我给大家整理几个实用的小提醒。
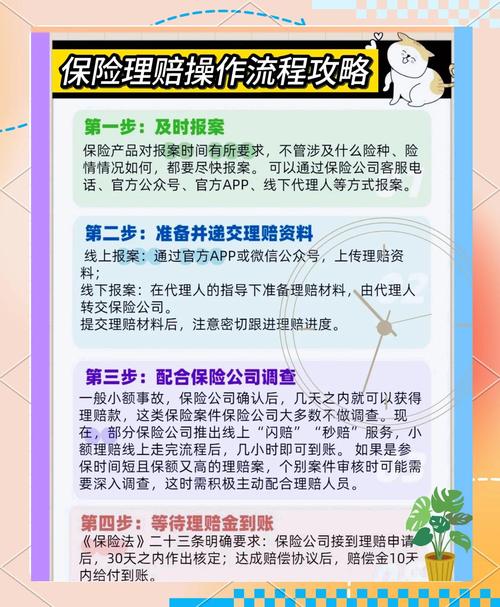
第一,出事之后第一时间报案。别想着我先治好病再说,等几个月出院了再找保险公司。时间拖得越久,调查难度越大,理赔自然就越慢。大部分保险合同里也会要求出险后10天内报案,越早报,越省事。
第二,问清要求,一次性交齐材料。报案的时候就问清楚,你这种情况需要准备哪些材料,一个个列出来对着整理。常规的理赔,一般需要身份证银行卡、诊断证明、完整病历、医疗发票、费用清单、出院小结,涉及意外的还要加上意外事故证明,提前准备好,别漏东漏西来回补。
第三,投保时如实做好健康告知,这个其实是最根本的。如果你投保的时候没隐瞒,该说的都说了,那调查很快就能结束,根本不会卡你。就怕你抱着侥幸心理藏着掖着,最后调查出问题,不仅理赔慢,还可能会拒赔,得不偿失。
还有个小技巧,现在绝大多数保险公司都开通了线上理赔通道,手机拍照就能上传材料,到账速度比寄纸质材料快得多,能走线上就尽量走线上。
说个常见误区:很多人觉得大公司理赔一定比小公司快,其实真不是这么回事。不管公司大小,都要遵守银保监会定下的时效规则,不少中小公司的线上理赔系统做得更灵活,反而更快。真不用抱着大小公司的刻板印象纠结时效。
也有人说,保险公司就是故意拖,想拖到我自己放弃理赔。其实真不至于,法律有规定,如果保险公司超过时效没给钱,逾期部分是要给你付利息的,拖得越久他们亏得越多,根本没必要故意卡你。
最后提醒大家:每一份保险合同对理赔时效的约定可能会有细微差别,具体要求请以你的保险合同和承保保险公司的官方说明为准。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,不评价任何保险公司或产品的好坏。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
等理赔到失眠?关于理赔时效的那些事儿,一次性说清
文章链接:https://xinminbao.com/a/190.html